אלטשולר שחם פיננשייל סרביסס


09/11/2026

 יוסי מנשה, מנכ״ל משותף אלטשולר שחם פייננשל סרביסס, צילום: רמי זרנגר
יוסי מנשה, מייסד ומנכ"ל משותף אלטשולר שחם פיננשייל סרביסס:
"השקל מתקן הבוקר חלק מהפיחות שנרשם בשבוע שעבר, כשהדולר יורד בכ-0.45% לרמה של 3.1755 שקלים והאירו נחלש בכ-0.35% ל-3.5421 שקלים.
ההתאוששות במניות הטכנולוגיה בארה״ב ובאסיה מספקת רקע חיובי יותר למסחר המקומי, אך חולשת השקל בשבוע החולף הייתה גדולה משמעותית מהתחזקות הדולר בעולם והצביעה על משקל ניכר לגורמים המקומיים.
הטלת המנדט להרכבת הממשלה על גדי איזנקוט, בתמיכת 67 חברי כנסת, מעניקה לו נקודת פתיחה חזקה, אך הפערים בין המפלגות משאירים את תוצאות המשא ומתן פתוחות.
לצד זאת, אי הוודאות ביחסי ארה״ב וישראל והרגישות לשוקי הטכנולוגיה ממשיכות להשפיע על המטבע ועל פרמיית הסיכון.
בארה״ב, דוח התעסוקה לאוקטובר הצביע על תוספת של 165 אלף משרות, שיעור אבטלה של 4.1% ועדכון כלפי מעלה של 84 אלף משרות בנתוני החודשיים הקודמים יחד.
בעקבות הדוח עלתה ההסתברות המשתמעת מהשוק להעלאת ריבית בדצמבר לכ-79%, והתשואה לשנתיים עלתה ביום שישי בכארבע נקודות בסיס ל-4.52%.
הנתונים והמסרים מבכירי הפד תומכים בדולר ובתשואות הקצרות, גם כאשר מדד הדולר נסוג הבוקר בכ-0.14%.
כעת תשומת הלב עוברת למדד המחירים לצרכן שיפורסם מחר, שיספק מידע נוסף על לחצי האינפלציה לקראת החלטת הריבית הבאה.
במזרח התיכון נמשכים המגעים בין ארה״ב לאיראן, אך המסרים האמריקאיים מצביעים על פערים מהותיים ועל כך שהצדדים עדיין אינם קרובים לפריצת דרך.
הסכם עשוי להפחית את פרמיית הסיכון בנפט ולתמוך במטבעות הרגישים לסיכון, בעוד כישלון השיחות או חזרה לפעילות צבאית עלולים לייקר את האנרגיה, לחזק את הביקוש לדולר ולהכביד על השקל.
בישראל נותרת גם אי ודאות סביב יישום ההודעה האמריקאית על הפסקת הסיוע הצבאי, שטרם פורסם לה מנגנון ביצוע.
הפסקה מלאה עלולה להכביד על התקציב ולהוסיף לפרמיית הסיכון, ובנק ישראל צפוי להמשיך לתת משקל גבוה לשער החליפין, משום שפיחות ממושך עלול לייקר את היבוא ולצמצם את האפשרות להפחתת ריבית נוספת".
השווקים פותחים את השבוע בטון יציב יותר, לאחר שמניות הטכנולוגיה התאוששו חלקית ביום שישי והעליות התרחבו הבוקר באסיה. במקביל, דוח התעסוקה החזק בארה״ב הגדיל את ההסתברות להעלאת ריבית נוספת בדצמבר ותומך בדולר. במזרח התיכון נמשכים המגעים בין ארה״ב לאיראן, אך המסרים שהתקבלו במהלך סוף השבוע מצביעים על פערים מהותיים ועל סיכון שעדיין לא ירד מהפרק.
נתונים מרכזיים הבוקר
USD/ILS: 3.1755, ירידה של כ־0.45%
EUR/ILS: 3.5421, ירידה של כ־0.35%
EUR/USD: 1.1153, עלייה של כ־0.1%
DXY: 102.15, ירידה של כ־0.14%
זהב: 4,129 דולר לאונקיה, עלייה של כ־1.3%
Brent, חוזה קרוב: 98.17 דולר לחבית, ירידה של כ־0.15%
WTI, חוזה קרוב: 91.21 דולר לחבית, עלייה של כ־0.4%
תשואת אג״ח ארה״ב ל־10 שנים: סגירת יום שישי ברמה של 4.86%, לאחר עלייה של כ־2 נקודות בסיס.
ישראל
יום המסחר האחרון בתל אביב התקיים ביום שישי, 6.11, והסתיים בתיקון חד לאחר הירידות של יום חמישי:
ת״א־35 עלה 3.09% וננעל ברמה של 3,941.14 נקודות.
ת״א־90 עלה 1.84% לרמה של 3,469.84 נקודות.
ת״א בנקים־5 זינק 4.52% לרמה של 8,628.59 נקודות.
ההתאוששות במניות הטכנולוגיה בארה״ב ובאסיה מספקת הבוקר רקע חיובי יותר לפתיחת המסחר המקומי. עם זאת, התנודתיות הגבוהה בענף והחשיפה המשמעותית של המשק הישראלי למניות טכנולוגיה בארה״ב צפויות להמשיך להשפיע על שוק המניות ועל גידורי המטבע של הגופים המוסדיים.
השקל מתקן הבוקר חלק מהפיחות שנרשם בשבוע שעבר. במהלך אותו שבוע הוא נחלש ב־2.44% מול הדולר במונחי השער היציג, בעוד מדד הדולר העולמי עלה בכ־0.4% בלבד. הפער מצביע על השפעה מקומית ניכרת, שנבעה משילוב של אי־ודאות פוליטית, שינוי בשיח האמריקאי בנוגע לישראל והרגישות לירידות החדות בשוקי הטכנולוגיה.
במישור הפוליטי, הנשיא יצחק הרצוג הטיל אתמול על גדי איזנקוט את הרכבת הממשלה. איזנקוט קיבל את תמיכתם של 67 חברי כנסת ועומדים לרשותו 28 ימים להקים קואליציה, עם אפשרות להארכה נוספת. מספר הממליצים מעניק לו נקודת פתיחה חזקה, אך הפערים בין המפלגות עדיין משאירים כמה תרחישים פתוחים, ובהם ממשלה רחבה, שיתוף פעולה עם המפלגות החרדיות או תמיכה חיצונית.
ביחסי ארה״ב–ישראל נמשכת אי־הוודאות לאחר ההודעה על כוונה להפסיק את הסיוע הצבאי השנתי בסוף 2026. ההסכם הקיים כולל 3.3 מיליארד דולר למימון צבאי ו־500 מיליון דולר לתוכניות הגנה מפני טילים ואמור להימשך עד שנת הכספים 2028. עדיין לא פורסם מנגנון יישום, אך הפסקה מלאה תחייב הגדלה של המימון המקומי להוצאות הביטחון ועלולה להכביד על התקציב ולהוסיף לפרמיית הסיכון של ישראל.
בנק ישראל צפוי להמשיך לייחס משקל גבוה להתנהגות השקל. סביבת האינפלציה המקומית נותרה מתונה יחסית, אך פיחות ממושך עלול להגדיל את מחירי היבוא ולהפחית את מרחב הפעולה להפחתת ריבית נוספת.
ארה״ב
ביום שישי נרשמה התאוששות חלקית לאחר הירידות החדות של יום חמישי:
S&P 500 עלה 0.31% וננעל ברמה של 7,376.86 נקודות.
Nasdaq Composite עלה 1.09% לרמה של 24,579.42 נקודות.
Dow Jones ירד 0.46% לרמה של 51,285.73 נקודות.
דוח התעסוקה לאוקטובר הצביע על תוספת של 165 אלף משרות, שיעור אבטלה של 4.1% ועלייה שנתית של 3.1% בשכר השעתי. נוסף לכך, נתוני החודשיים הקודמים עודכנו יחד כלפי מעלה ב־84 אלף משרות. הנתונים אינם מצביעים בשלב זה על היחלשות משמעותית בשוק העבודה ותומכים בהמשך הצמיחה אל תוך 2027.
בעקבות הדוח עלתה ההסתברות המשתמעת מהשוק להעלאת ריבית בדצמבר לכ־79%. התשואה לשנתיים עלתה ביום שישי בכ־4 נקודות בסיס לרמה של 4.52%, יותר מהעלייה שנרשמה בחלק הארוך של העקום. המהלך משקף תמחור מחודש של מסלול הריבית הקרוב והביא להשתטחות דובית של העקום.
מסרים אחרונים של מספר בכירים בפד התמקדו בצורך להמשיך להתמודד עם אינפלציה גבוהה ובאפשרות להידוק נוסף. השבוע יתמקד בעיקר במדד המחירים לצרכן שיתפרסם ביום שלישי, בנתוני המחירים ליצרן ביום שישי ובשורת נאומים של בכירי הבנק המרכזי.
אירופה
מדד STOXX Europe 600 ירד ביום שישי ב־1.0% וננעל ברמה של 648.33 נקודות, בעוד DAX הגרמני איבד 1.9%. התשואה הגרמנית ל־10 שנים עלתה בכנקודת בסיס אחת.
אסיה
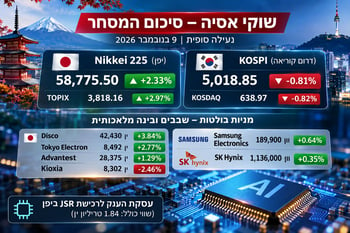
המסחר באסיה מתנהל הבוקר בעליות חדות, בהובלת שוקי הטכנולוגיה שנפגעו במיוחד ביום שישי:
ניקיי 225 עולה בכ־3.5%.
קוספי עולה בכ־1.7%.
מדד טאיוואן מזנק בכ־5.7%.
האנג סנג עולה בכ־0.2%.
העליות משקפות התאוששות לאחר הירידות החריגות של סוף השבוע שעבר, אך התמחור בענפי השבבים ומרכזי הנתונים צפוי להישאר רגיש לדוחות החברות ולהתפתחויות הרגולטוריות בארה״ב.
גיאופוליטיקה והמזרח התיכון
המאמצים לקדם הסדר בין ארה״ב לאיראן נמשכו במהלך סוף השבוע, וטראמפ קיים מגעים עם המדינות המתווכות. במקביל, שר החוץ האמריקאי הבהיר כי הצדדים אינם קרובים לפריצת דרך וכי חלק מהדרישות האיראניות אינן מקובלות על ארה״ב.
הפער בין המשך המגעים לבין היעדר התקדמות ממשית מותיר את שני התרחישים פתוחים. הסכם עשוי להפחית את פרמיית הסיכון בנפט ולתמוך במטבעות הרגישים לסיכון. כישלון השיחות או חזרה לפעילות צבאית עלולים להעלות את מחירי האנרגיה, לחזק את הביקוש לדולר ולהכביד על השקל.
אירועים מרכזיים היום
11:30 – מדד אמון המשקיעים בגוש האירו. הנתון עשוי להשפיע על ציפיות הצמיחה ועל שוק האג״ח האירופי.
15:40 – נאום של סגנית יו״ר הפד לפיקוח, מישל באומן. המוקד יהיה בהתייחסות לאינפלציה, ליציבות הפיננסית ולמסלול הריבית.
19:25 – נגיד הבנק המרכזי של בריטניה, אנדרו ביילי, צפוי לשאת דברים לאחר העלאת הריבית האחרונה.
בשורה התחתונה
השווקים פותחים את השבוע ביציבות משופרת ובהתאוששות בטכנולוגיה, אך המבחן המרכזי עדיין לפניהם. שוק העבודה האמריקאי החזק והמסרים הניציים מהפד תומכים בדולר ובתשואות הקצרות, בעוד השקל מושפע גם מתהליך הרכבת הממשלה, מיחסי ארה״ב–ישראל ומהתנודתיות בנכסי הטכנולוגיה. במקביל, המשא ומתן מול איראן מפחית חלק מהחשש להסלמה מיידית, אך הפערים בין הצדדים משאירים את פרמיית הסיכון בשוק.
הבהרה ודיסקליימר
החברה, אלטשולר שחם פיננשייל סרביסס בע״מ, ח.פ. 515552636, בעלת רישיון מספר 56881 למתן שירות בנכס פיננסי – מורחב, מרשות שוק ההון, ביטוח וחיסכון, וכן בעלת רישיון למתן שירותי תשלום. החברה ו/או מי מטעמה אינם בעלי רישיון כהגדרתו בחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, התשנ״ה–1995.
כל המחירים, השערים והמדדים המופיעים בסקירה הם אינדיקטיביים, נועדו למטרות מידע בלבד ואינם מהווים התחייבות לביצוע עסקה במחיר כלשהו.
אין להסתמך על המידע הכלול בסקירה ואין בו כדי להחליף שיקול דעת עצמאי וקבלת ייעוץ מקצועי, ובכלל זה ייעוץ מס. הסקירה מבוססת על מידע שפורסם במרחב הציבורי וכן על הערכות, אומדנים ומידע פומבי אחר, העשויים להתברר כחסרים, בלתי מדויקים או בלתי מעודכנים. עורך הסקירה לא בדק באופן עצמאי את מהימנות המידע ואינו אחראי לשלמותו, לדיוקו או לנכונותו.
הסקירה היא חומר מסייע ואינפורמטיבי בלבד ואין לראות בה מידע שלם וממצה, ייעוץ, הצעה, שידול או הזמנה לרכוש או למכור ניירות ערך, מכשירים או נכסים פיננסיים. אין לקבל על בסיסה בלבד החלטת השקעה או לבצע פעולה כלשהי, ואין בה תחליף לייעוץ המתחשב בנתוניו ובצרכיו המיוחדים של כל אדם, לרבות ייעוץ מס מתאים. אין באמור התחייבות להשאת תשואה כלשהי.
עורך הסקירה מעניק מגוון שירותים בתחום השירותים הפיננסיים, לרבות בנכסים פיננסיים, במטבעות ובנגזריהם, ועשוי לקבל תגמול בגין שירותיו. הסקירה היא רכושו של עורך הסקירה ואין להעתיק, לשכפל, לצטט, להפיץ או לפרסם אותה או חלקים ממנה ללא רשותו המפורשת מראש ובכתב. ט.ל.ח.