נטלי גרין


10/11/2026

 הבנקים מהדקים אשראי לגופים חוץ-בנקאיים / קרדיט: אילוסטרציה – AI
הבנקים בארה"ב דיווחו על היחלשות בביקוש להלוואות מסחריות ותעשייתיות ברבעון השלישי של 2026, ובמקביל על הידוק תנאי האשראי לגופים פיננסיים חוץ-בנקאיים ולנדל"ן מסחרי. כך עולה מסקר קציני האשראי הבכירים SLOOS של הפדרל ריזרב, שפורסם ביום שני, 2 בנובמבר 2026, בשעה 21:00 שעון ישראל. מדובר בסקר עמדות הבנקים ולא בנתון על השינוי בפועל ביתרת האשראי.
בסקר השתתפו 61 בנקים אמריקאיים ו-18 סניפים ונציגויות של בנקים זרים. השאלון הופץ ב-21 בספטמבר, והתשובות התקבלו עד 5 באוקטובר; לפיכך הוא מתאר בעיקר את תנאי האשראי ברבעון השלישי, ואינו משקף בהכרח שינוי שהתרחש בנובמבר.
האשראי לחברות: יציבות בתנאים, חולשה בביקוש
הקשחת תנאי האשראי להלוואות מסחריות ותעשייתיות (C&I) לחברות גדולות ובינוניות הייתה מוגבלת: 88.3% מהבנקים שענו על השאלה דיווחו כי התנאים נותרו ללא שינוי, 6.7% החמירו ו-5.0% הקלו. אצל עסקים קטנים, 91.5% דיווחו על תנאים ללא שינוי, 6.8% על החמרה ו-1.7% על הקלה. הגדרת עסק קטן בסקר היא חברה עם מכירות שנתיות של פחות מ-50 מיליון דולר.
הביקוש חלש יותר: בקרב הלוואות לחברות גדולות ובינוניות, 18.3% מהבנקים דיווחו על ירידה בביקוש, לעומת 6.7% שדיווחו על עלייה; אצל עסקים קטנים 15.3% דיווחו על ירידה ו-3.4% על עלייה. הפד מציין כי גורמים מרכזיים לכך היו ירידה בהשקעות של לקוחות בציוד ובמפעלים, ומעבר של לווים למקורות מימון אטרקטיביים יותר - בנקאיים וחוץ-בנקאיים.
קרנות פרייבט אקוויטי ואשראי חוץ-בנקאי: ההחמרה בולטת
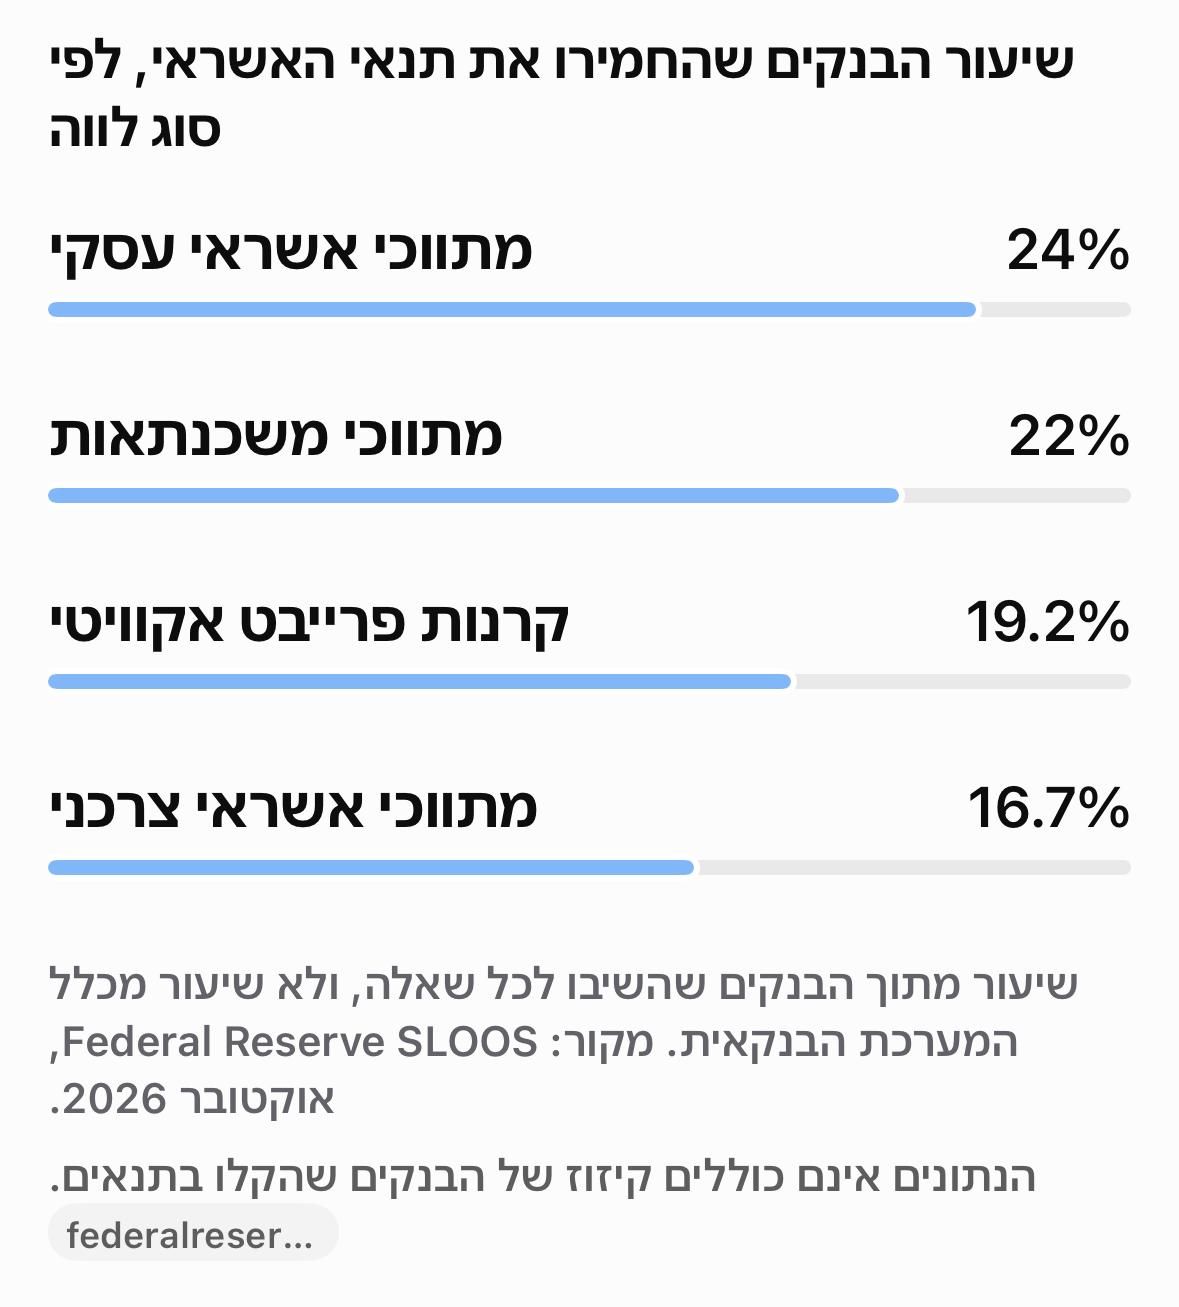
בכל חמש הקטגוריות שנבדקו של הלוואות לגופים פיננסיים שאינם בנקים (NDFI) נרשם הידוק נטו בתנאי האשראי. בהלוואות למתווכי אשראי עסקי, 24.0% מהבנקים דיווחו על החמרה ורק 2.0% על הקלה. בהלוואות לקרנות פרייבט אקוויטי, 19.2% דיווחו על החמרה ו-3.8% על הקלה. בהלוואות למתווכי משכנתאות, 22.0% החמירו ו-4.9% הקלו.
הבנקים שהחמירו תנאים הזכירו במיוחד תחזית כלכלית פחות נוחה או אי-ודאות גוברת, לצד הידרדרות בחוסנם הפיננסי של חלק מהלווים. דווקא הביקוש לאשראי מצד מתווכי אשראי עסקי וקרנות פרייבט אקוויטי התחזק, לפי דיווחי הבנקים. הפער בין ביקוש גובר ובין הקשחת חיתום עשוי להצביע על גידול ברגישות של חלק משוק המימון החוץ-בנקאי לתנאי נזילות ואשראי.
נדל"ן מסחרי וכרטיסי אשראי: שתי מגמות שונות
בשוק הנדל"ן המסחרי הבנקים החמירו, במאזן נטו, את התנאים בכל שלוש הקטגוריות שנבדקו: בנייה ופיתוח קרקע, נכסים מסחריים שאינם למגורים ודיור להשכרה בבניינים מרובי יחידות. לדוגמה, בתחום הבנייה ופיתוח הקרקע 19.0% מהמשיבים החמירו את התנאים, לעומת 3.4% שהקלו. הבנקים דיווחו גם על ירידה בביקוש להלוואות בכל הקטגוריות הללו.
באשראי לצרכנים התמונה מעורבת: הביקוש להלוואות לרכישת רכב נחלש, אך הביקוש לאשראי בכרטיסי אשראי התחזק. 14.3% מהבנקים דיווחו על גידול בביקוש לכרטיסים לעומת 4.1% על ירידה. הבנקים נטו להגדיל את נכונותם לאשר הלוואות בכרטיסי אשראי ללווים בדירוג גבוה, ולהקטין אותה ללווים בדירוג נמוך. לפי הדוח, חלק מהגידול בביקוש קשור לצורכי הוצאה של משקי הבית לנוכח שינויי מחירים.
המשמעות למשקיעים
עבור מנהלי השקעות, הדוח מצביע על הבחנה חשובה בין יציבות יחסית בגישה של חברות גדולות לאשראי בנקאי לבין החמרה ממוקדת במימון חוץ-בנקאי ובנדל"ן מסחרי. הדבר עשוי להיות רלוונטי להערכת סיכוני אשראי, לקרנות אשראי פרטי, לבנקים ולחברות הממונפות באמצעות הלוואות קצרות מועד.
בדיווח Reuters מ-2 בנובמבר הובאה התייחסות של כלכלני Oxford Economics, שהעריכו כי היעדר החמרה נוספת בתנאי האשראי לחברות גדולות עשוי לתמוך בהתרחבות ההשקעות העסקיות גם מחוץ לתחום הבינה המלאכותית. זו פרשנות של גוף המחקר, ולא מסקנה של הפדרל ריזרב.
אין להסיק מהסקר לבדו מה יהיה היקף האשראי שיינתן בפועל, מה יהיו שיעורי חדלות הפירעון או מה תהיה החלטת הריבית הבאה. הוא משקף את הערכות הבנקים ואת השינויים שהם מדווחים עליהם ברבעון שנמדד.
בשורה התחתונה: המערכת הבנקאית אינה סוגרת באופן גורף את האשראי לעסקים, אך נזהרת יותר בחשיפות לנדל"ן מסחרי, לקרנות ולמתווכי אשראי חוץ-בנקאיים. במקביל, הביקוש העסקי להלוואות מתמתן, בעוד הביקוש בכרטיסי אשראי עולה.