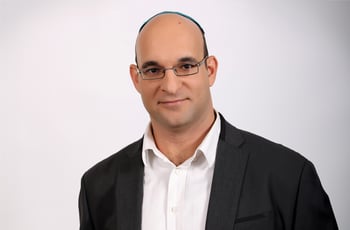
ד״ר אילן גילדין, מנהל קרן גידור בקרני פמילי אופיס


15/11/2026

 ד״ר אילן גילדין, מנהל קרן גידור בקרני פמילי אופיס, צילום: יח״צ
ד"ר אילן גילדין, שותף ומנהל קרן גידור בקרני פמילי אופיס, מנתח את התחזקות הדולר מול השקל, התנודתיות בשוקי המניות, החלטת הריבית הקרובה בארה"ב והסיכונים שהשוק הישראלי עדיין אינו מתמחר במלואם.
השקל והאג"ח: “הסיכון הפוליטי כבר מגולם בחלקו בשוק, אבל התלקחות מחודשת מול איראן עלולה להוביל לפתיחת מרווחים וללחץ נוסף על השקל”.
הפד: “אנו צופים העלאת ריבית של 25 נקודות בסיס, עם אפשרות לא מבוטלת להעלאה של 50 נקודות בסיס”.
מניות ה-AI: “תם עידן המימון הנדיב; המשקיעים דורשים הוכחת החזר על השקעות הענק”.
דולר-שקל: “הדולר מתחזק בעולם, והשקל משלם גם פרמיית סיכון ישראלית”.
“הסיכון הפוליטי כבר מגולם בחלקו, אבל התלקחות מול איראן עלולה להכות בשקל ובאג"ח”
לדברי ד"ר אילן גילדין, שותף ומנהל קרן גידור בקרני פמילי אופיס, “החשש מממשלת מעבר ממושכת, מתקציב המשכי המבוסס על הוצאה חודשית של כ-1/12 מהתקציב השנתי ומהתייקרות גיוס החוב של המדינה כבר מגולם במידה רבה בתשואות האג"ח הממשלתיות הארוכות ובתמחור מניות השורה השנייה. עם זאת, השוק מתמחר כיום תרחיש של הכלה ודעיכה בעצימות הביטחונית, על רקע הצהרות הממשל האמריקאי והירידה החדה במחירי הנפט”.
גילדין מזהיר כי “אי-הוודאות הפוליטית והגירעונית משתקפת ברובה במחירים, אבל תרחיש של התלקחות מחודשת מול איראן או קריסה מוחלטת של המגעים הפוליטיים עדיין אינו מתומחר במלואו. אם יתממש, אנו עלולים לראות פתיחה מחודשת של מרווחים בשוק החוב ולחץ נוסף על השקל”.
“הדולר מתחזק בעולם, אבל השקל סופג גם פרמיית סיכון מקומית”
באשר לעלייה בשער הדולר-שקל, גילדין מצביע על שני כוחות שפועלים במקביל: “ברמה הגלובלית, הדולר נהנה מציפיות למדיניות מוניטרית ניצית של הפדרל ריזרב, מפערי ריביות לטובת ארה"ב ומחוסר ודאות גיאופוליטי וכלכלי שמחזיר הון לנכסים דולריים. בישראל, השקל סופג פרמיית סיכון נוספת בגלל אי-הוודאות סביב הקמת ממשלה, החשש מתקציב המשכי שיקשה על התאמות פיסקאליות והיקפי גיוס החוב הכבדים של האוצר, שמפעילים לחץ על שוק האג"ח המקומי”.
גילדין נמנע מקביעת שער יעד לדולר, אך מעריך כי “כל עוד הפד ממשיך במדיניות של הידוק מוניטרי והאי-ודאות הפוליטית והתקציבית בישראל נמשכת, השוק נוטה לתמחר רצועת מסחר גבוהה יותר בדולר-שקל”.
“הפד עשוי להעלות את הריבית ב-25 נקודות בסיס, ואפילו ב-50”
גילדין מציג תחזית ניצית לקראת החלטת הריבית הקרובה בארה"ב: “להערכתנו, הפדרל ריזרב יבחר להעלות את הריבית ב-25 נקודות בסיס, ויש גם היתכנות לא מבוטלת להעלאה חדה יותר של 50 נקודות בסיס. השיקול המרכזי הוא האינפלציה הדביקה והחשש מהיעדר משמעת פיסקאלית בארה"ב”.
לדבריו, “הירידה האחרונה במחירי הנפט מקלה מעט על לחצי המחירים בטווח הקצר, אך אינה פותרת את הבעיה המבנית. המשק האמריקאי מתמודד עם גירעון שנתי הנושק ל-2 טריליון דולר, חוב לאומי שחצה את רף 40 טריליון הדולר ומדיניות מכסים שמוסיפה לחץ על המחירים לצרכן”. זוהי תחזיתו של גילדין, ולא החלטה שכבר התקבלה.
“מניות ה-AI כבר לא מקבלות צ’ק פתוח: וול סטריט דורשת לראות החזר השקעה”
בהתייחס לתנודתיות בשוקי המניות, גילדין מתאר שינוי בסנטימנט: “השווקים עוברים מריכוזיות כמעט עיוורת סביב מניות ה-AI לרוטציה סקטוריאלית שמונעת משיקולי מאקרו. מצד אחד, הירידה של יותר מ-20% במחיר הברנט בתוך ימים ספורים, לאזור 93 דולר לחבית, לצד איתותים להרגעת המתיחות מול איראן ובאוקראינה, מספקת הקלה. מצד שני, בסקטור הטכנולוגיה האמריקאי ניכרת התפכחות: המשקיעים עוברים ממימון נדיב לדרישה להוכחת החזר השקעה על הוצאות העתק בבינה מלאכותית”.
לדבריו, גם ההתנגדות הרגולטורית להקמת מרכזי נתונים בעקבות תוצאות בחירות האמצע בארה"ב מוסיפה אי-ודאות. “שלושה גורמים יכריעו את כיוון השווקים בתקופה הקרובה: קצב התמתנות האינפלציה בארה"ב, היכולת של מחירי האנרגיה להתבסס מתחת ל-90 דולר לחבית, והיקף המעבר של כסף מוסדי ממניות צמיחה ממונפות לנכסי ערך, בריאות ותשתיות”.