אלכס זבז׳ינסקי, כלכלן ראשי בבית ההשקעות מיטב


16/11/2026

 האינפלציה בארה״ב תתמתן ב-2027 / קרדיט: אילוסטרציה – AI
עיקרי הדברים
ישראל
הגירעון התקציבי נמוך בהרבה מהיעד השנתי, אך התמונה עלולה להטעות. הגירעון הנמוך נשען על תת ביצוע במשרדים האזרחיים, כאשר הוצאות הביטחוניות מגיעות לשיא, ועל עודף גבייה שחלקו זמני.
במבט קדימה הגירעון עלול לגדול משמעותית הן בגלל גידול לא מבוקר בתקציב הביטחון שהוא מוקד אי הוודאות והסיכון הפיסקאלי המרכזי והן בגלל התכנסות שיעור ההכנסות מהתמ"ג למגמה ארוכת הטווח.
עולם
עליית התשואות בארה"ב התרכזה באג"ח הצמודות, וציפיות האינפלציה כמעט לא זזו.
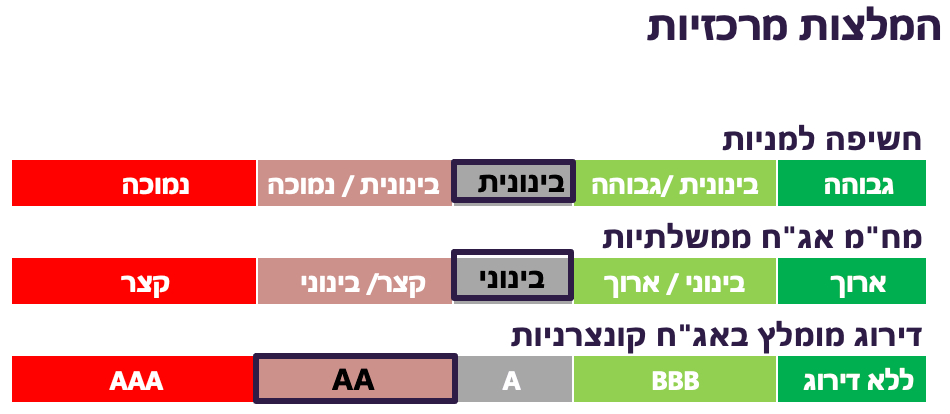
להערכתנו האינפלציה תתמתן ב-2027 וה-FED לא יעלה את הריבית ביותר מ-0.5 נקודת אחוז. לכן, ההשקעה באג"ח אטרקטיבית.
דו"ח היציבות הפיננסית של ה-FED מזהיר מפני שלושה מוקדי סיכון - החוב לתשתיות AI, הרעה בתנאי המימון לצד הפסדים לא ממומשים בבנקים, ושיא במינוף קרנות הגידור. עלייה בסיכונים תומכת בחשיפה מרוסנת ופיזור בהשקעות בנכסי סיכון.
ישראל
השקט המטעה של הגירעון הנמוך
הגירעון התקציבי של הממשלה עלה באוקטובר ב-0.1 נקודות אחוז ל-3.3% תוצר והוא עדיין הרחק מתחת ליעד השנתי של 4.9%. על פניו, החזית הפיסקאלית בשליטה. בפועל, התמונה מטעה.
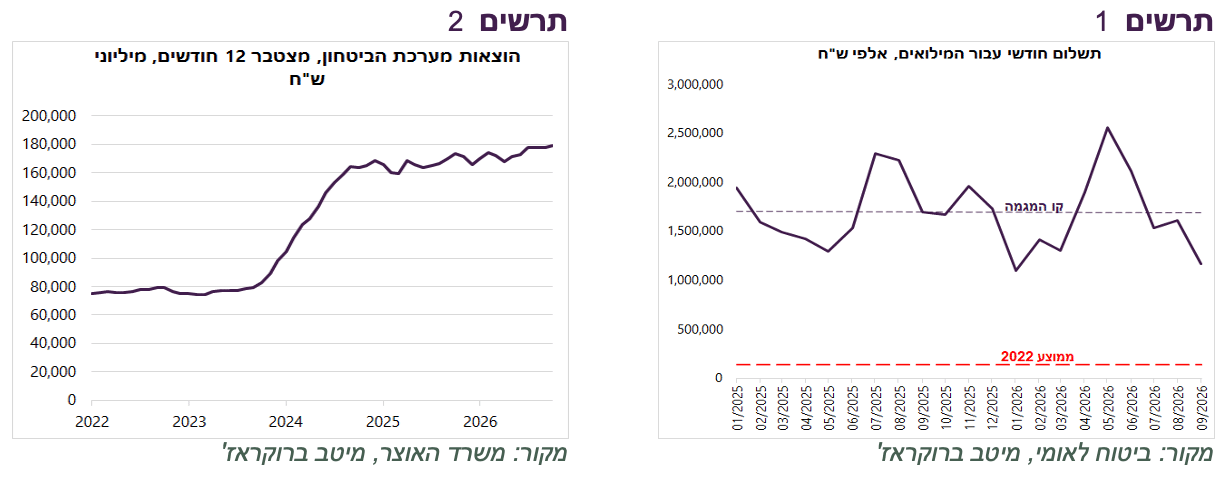
חצי שנה ללא לחימה עצימה, ובכל זאת הוצאות הביטחון ב-12 החודשים האחרונים הגיעו לשיא של 179.3 מיליארד ₪ (תרשים 2). הוצאת הביטחון הממוצעת בשלושת החודשים האחרונים הייתה דומה לממוצע החודשי מתחילת השנה. תשלומי המילואים אמנם ירדו בספטמבר, אך המגמה שלהם לא השתנתה מהותית (תרשים 1). ביולי-ספטמבר הם עמדו על כ-1.4 מיליארד ₪ בחודש בממוצע, לעומת ממוצע חודשי של 133 מיליון ₪ ב-2022 , גידול של פי עשרה ויותר.
איך בכל זאת הגירעון נמוך?
הסיבה הראשונה, תת ביצוע בהוצאות של המשרדים האזרחיים. עד אוקטובר הם ניצלו כ-76% מתקציבם, לעומת כ-80% בדרך כלל. באוקטובר ההוצאות כבר האיצו, והפער צפוי להיסגר עד סוף השנה.
הסיבה השנייה, והמהותית יותר - הכנסות שעוקפות את התכנון בפער ניכר. כאן טמון הסיכון לשאננות. כיצד ההכנסות מזנקות כשהפעילות במשק חלשה מהצפוי?
נכון, בנק ישראל העלה את תחזית הצמיחה ל-2026, אך רק משום ששילב בה את "אפקט Nvidia". מתחת לפני השטח התמונה הפוכה. בתחילת השנה צפה הבנק גידול של 7.5% בצריכה הפרטית ו-13% בהשקעות, כאשר בתחזית המעודכנת מאוקטובר סעיפים אלה ירדו ל- 4% ו-10.5% בלבד בהתאמה.
איך ההכנסות עולות מעבר לתחזית כאשר הצמיחה במשק נמוכה מהתחזיות?
עודפי הגביה נוצרו בעיקר מ-4 מקורות:
צעדי המס בתקציב 2026 שהניבו גביית מיסים מעבר לצפוי.
הוצאות הממשלה המוגדלות בזמן המלחמה, שחוזרות לקופה כתשלומי מסים.
שיפור האכיפה והגבייה.
הכנסות חד פעמיות, בעיקר ממימושים בהייטק כמו עסקת Wiz.
חלק ניכר מהמקורות האלה זמני. הכנסות חד פעמיות עלולות להתייבש. בתחום ה-AI בעולם ניכרים סימנים ראשונים של יציאת אוויר מהבועה, מה שעלול לצנן את ההשקעות ואת האקזיטים של הסטארט אפים הישראליים. בגלל ההישענות העמוקה של המשק על ענף הטכנולוגיה, נהוג לומר שמדד Nasdaq הוא המנבא הטוב ביותר לצמיחת המשק הישראלי והוא נסחר כיום כ-10% מתחת לשיאו.
גם חלק מצעדי המס של 2026 זמניים מעצם הגדרתם - ההיטל המיוחד על רווחי הבנקים, הקפאת עדכון מדרגות המס (עד 2027) ומס הרכישה המוגדל על דירה שנייה.
הצעדים הקבועים - המס על רווחים כלואים ומס היסף אמנם הכניסו יותר מהמתוכנן, אך לאחר קפיצה בגבייה מרפורמות אלה בשנים הראשונות (2025–2026), בזכות תמריצי מעבר והקדמת תשלומים, צפויה להגיע התמתנות והתייצבות בגבייה ברמה נמוכה יותר. זאת ועוד, לאחרונה פורסמו דיווחים על פגיעת המס על רווחים כלואים בחברות, בעיקר קטנות המשקיעות בנדל"ן מניב והיקפה המלא טרם התברר.
במקביל, אפקט הוצאות המלחמה על הגבייה צפוי להתפוגג, כפי שקרה אחרי הקורונה (ראו תרשים 4).
בסה"כ, נטל המס חרג בבירור מהמגמה, במיוחד במסים הישירים. לפי המגמה הם אמורים לעמוד על כ-13% תוצר, אך בשנה האחרונה הם טיפסו לשיא של יותר מ-15%, כאשר ללא השפעת Nvidia על התמ"ג שיעורם אף קרוב ל-16% (תרשים 4). גם אם השינויים הקבועים בחקיקה הרימו את המגמה ל-13.5% או אפילו ל-14% תמ"ג, עדיין מדובר בחריגה זמנית.
אם הממשלה הבאה לא תטיל מיסים חדשים, שיעור המיסים הישירים מהתמ"ג צפוי בסבירות גבוהה לרדת כבר בשנה הקרובה. מצב הגבייה אף עלול להחמיר עוד יותר כי גם המיסים העקיפים סטו כלפי מעלה מהמגמה (תרשים 4) ועשויים לחזור אליה.
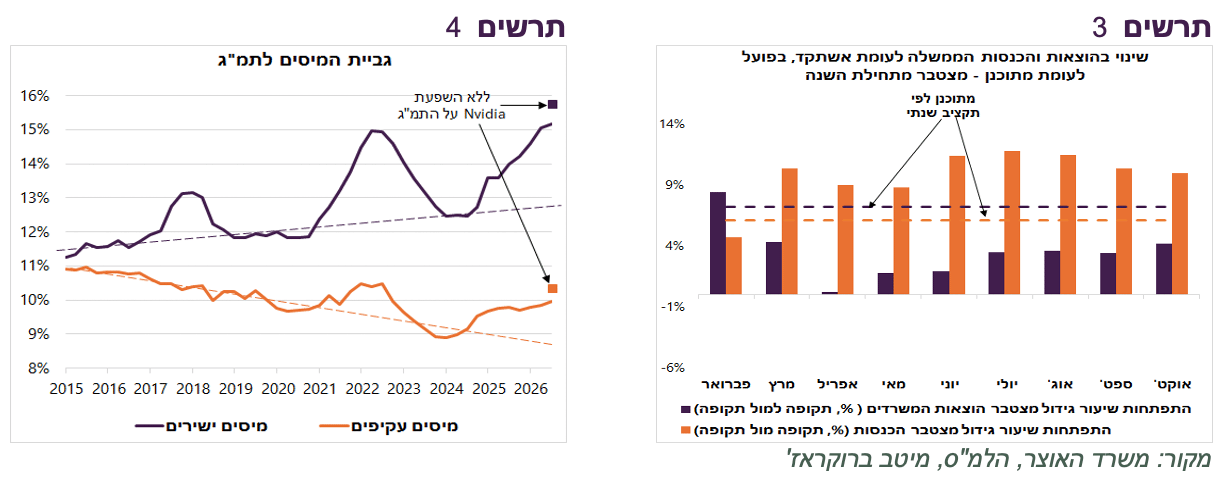
לפיכך, גם בתרחיש ללא מלחמה וללא התקררות ב-AI, אין להניח המשך גידול מהיר בהכנסות ממסים, שקצב עלייתן כבר מתמתן (תרשים 3). בנק ישראל צופה ל-2027 גירעון גבוה של כ-5% תוצר לצד צמיחה של כ-5% (שתיהן ללא אפקט Nvidia). הבנק אינו מפרט את הנחותיו לגבי תקציב הביטחון, אך מציין שהוא מוקד אי הוודאות המרכזי. היקפו טרם נקבע, והוא עלול לסטות משמעותית מהנחות התחזית.
השקט שמשדרים נתוני הגירעון האחרונים הוא אפוא מטעה. הוצאות הביטחון, שהממשלה מאשרת לא פעם בדיעבד ובלית ברירה, אשר על פי מערכת הביטחון צריכות לגדול בשנים הקרובות, הן הסיכון הפיסקאלי המשמעותי ביותר, וזאת עוד לפני הצמצום הצפוי בסיוע האמריקאי.
שורה תחתונה: הגירעון הנמוך נשען על הכנסות זמניות ועל תת ביצוע בהוצאות האזרחיות. בשנה הבאה השפעות אלה יתפוגגו, כאשר במקביל גודל תקציב הביטחון הנוכחי ואי הוודאות העתידית לגביו, יובילו למצב תקציב מאתגר בהרבה.
עולם
ב-2027 האינפלציה בארה"ב צפויה להיחלש ואף להפחית ריבית
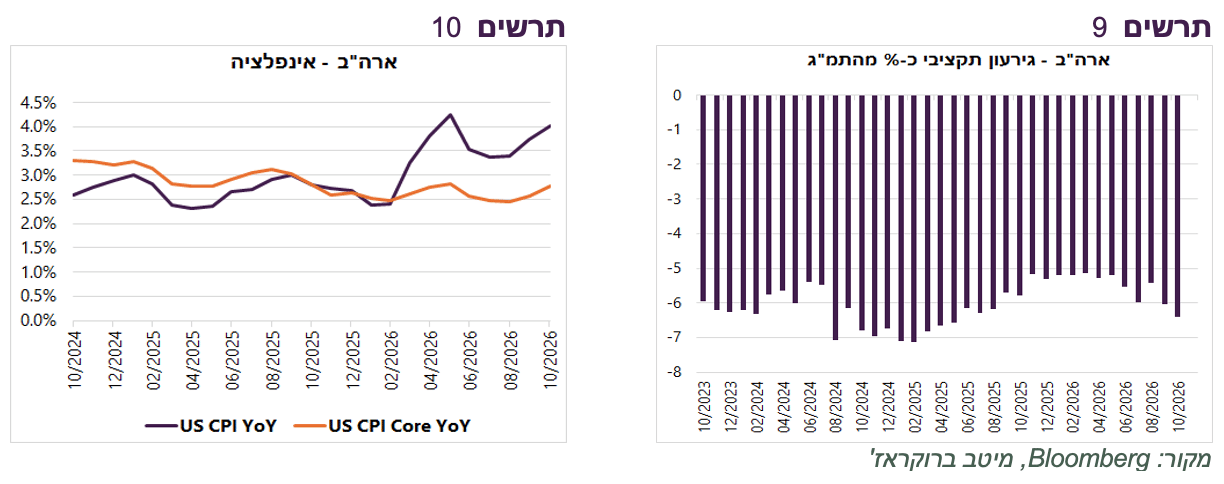
בשבוע האחרון קפצו שוב ציפיות הריבית ותשואות האג"ח בארה"ב, בעקבות עלייה באינפלציה מ-3.7% ל-4% ובאינפלציית הליבה מ-2.6% ל-2.8% (תרשים 10). כל הרכיבים העיקריים של המדד עלו.
לעליית התשואות הייתה סיבה נוספת, אף שספק אם המשקיעים הגיבו לה. הגירעון התקציבי האמריקאי התרחב באוקטובר מ-6% ל-6.4% תוצר, הגבוה מאז מאי 2025 (תרשים 9). ברקע עומדות עלייה בעלויות המימון, ירידה בהכנסות ממס חברות בעקבות ההקלות ברפורמת 2025 (OBBBA), וירידה בהכנסות ממכסים לאחר שהופחתו בעקבות פסיקת בית המשפט.
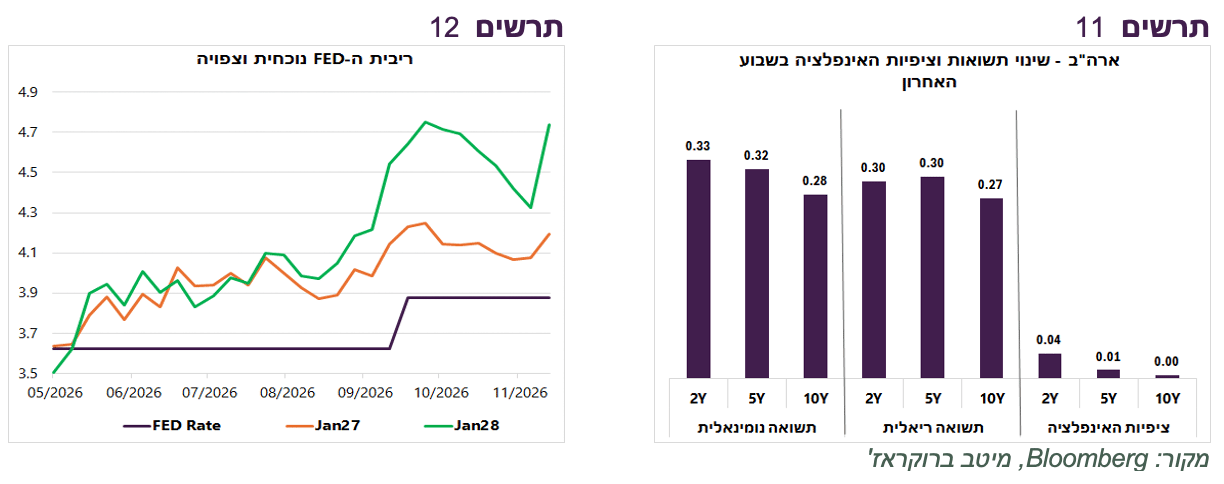
השוק מגלם כעת העלאה ריבית ה-FED של 0.25 נקודה בדצמבר ואף סיכוי קטן למהלך חד יותר. לינואר מגולם סיכוי של כ-70% להעלאה נוספת. על פי השווקים, בעוד שנה הריבית צפויה לעמוד כ-0.9 נקודה מעל רמתה כיום (תרשים 12).
אף שההפתעה האינפלציונית היא שהציתה את ציפיות הריבית, ציפיות האינפלציה הגלומות באג"ח בקושי זזו, וכמעט כל העלייה בתשואות התרחשה באג"ח הצמודות (תרשים 11). בשוק הישראלי, בנסיבות דומות, המשקיעים היו נוהרים לפחות לצמודות הקצרות, ותשואתן הייתה כנראה יורדת. המשקיעים בארה"ב, לעומת זאת, אינם חוששים במיוחד מהאינפלציה, ואנו די מסכימים איתם. הכוחות האינפלציוניים צפויים לחלוף להערכתנו בגלל הסיבות הבאות:
1. מחיר הנפט ירד בכ-20% מהשיא של סוף אוקטובר, לאחר שפחת הסיכון להסלמה במלחמה באיראן.
2. גברו הסיכויים להאטה בקצב ההשקעות בתשתיות AI, אחד המנועים המרכזיים של האינפלציה העולמית בשנה האחרונה.
3. השפעת המכסים הולכת ודועכת, ואף ייתכן שהם יבוטלו.
שורה תחתונה: אנו מעריכים שהאינפלציה בארה"ב עוד עשויה לעלות בחודשים הקרובים, אך היא תתמתן ב-2027. לכן, ריבית ה-FED לא צפויה לעלות ביותר מחצי אחוז מעל רמתה הנוכחית, פחות מעלייה של 0.9% שהשוק מגלם. בסיכוי סביר הריבית אף עשויה לרדת במחצית השנייה של 2027. בתנאים אלה, ההשקעה באג"ח אטרקטיבית בעינינו.
סיכוני היציבות הפיננסית מתחדדים
דו"ח היציבות הפיננסית החצי שנתי שפרסם הפד בסוף השבוע מצביע על החרפה ניכרת, מאז הדוח הקודם, בשלושה מוקדי סיכון:
1. החוב לתשתיות AI - הנפקות החוב הקשורות לתשתיות AI זינקו ל-680 מיליארד דולר בעשרת החודשים הראשונים של 2026, פי חמישה מהיקפן בכל 2023. הנפקות אלה מהווות כ-30% מהנפקות האג"ח הלא פיננסיות בדירוג השקעה. היקף ההתחייבויות, הערבויות והחכירות העתידיות עלול לחצות 3 טריליון דולר. הפד מזהיר במיוחד מפני "מימון מעגלי" בין ספקיות שבבים לחברות AI, שמקשה להעריך את החשיפה האמיתית.
2. הרעה בתנאי המימון והפסדים לא ממומשים בבנקים - תשואות האג"ח הקונצרניות בדירוגי BBB ו-High Yield עלו אל מעל החציון ההיסטורי ארוך הטווח. עם העלייה המחודשת בתשואות הארוכות, ההפסדים הלא ממומשים בתיקי האג"ח של הבנקים חזרו לגדול.
3. שיא במינוף קרנות הגידור - המינוף טיפס לרמתו הגבוהה מאז 2013, והוא מרוכז בידי מספר קטן של קרנות ענק. מכאן רגישות גבוהה לזעזועי נזילות ולמימושים כפויים, כאלה שייתכן שכבר התרחשו בשבועות האחרונים.
שורה תחתונה: הסיכונים הפיננסים בשווקים עולים ומצדיקים חשיפה לא מלאה למניות ועל פיזור שלה.
גילוי נאות מטעם מיטב ברוקראז' בע"מ (להלן: "התאגיד המורשה")
מסמך זה הוכן על ידי מיטב ברוקראז' בע"מ (להלן: "החברה"). מסמך זה אינו מהווה תחליף לייעוץ/שיווק השקעות אישי המתחשב בנתונים ובצרכים המיוחדים של כל קורא. אין לראות במסמך זה הצעה, המלצה או תחליף לשיקול דעתו העצמאי של הקורא לביצוע עסקה כלשהי בניירות ערך או בכל מוצר פיננסי אחר. החברה עוסקת בין השאר בשיווק השקעות ללקוחות כשירים ועשוי להיות לה עניין באמור במסמך זה. האמור במסמך זה נאסף ו/או מתבסס על מידע ממקורות שונים. במידע הכלול במסמך זה עלולות להיות טעויות\ שינויי שוק ו/או שינויים אחרים. החברה אינה אחראית לכל נזק, אובדן, הפסד או הוצאה מכל סוג שהוא, לרבות ישיר ו/או עקיף, שייגרמו למי שמסתמך על האמור במסמך זה, כולו או חלקו, ככל שייגרמו, ואינה מתחייבת כי שימוש במידע הכלול במסמך זה עשוי ליצור רווחים בידי העושה בו שימוש. כל הזכויות, לרבות קניין רוחני, במסמך זה ובתוכנו, שייכות לחברה ואין לעשות בו כל שימוש שהוא, לרבות הפצתו ו/או העתקתו, כולו או חלקו ללא קבלת אישורה מראש ובכתב.