מערכת FUNDER


19/11/2026

 הפועלים הכניס יותר ולאומי הרוויח יותר / קרדיט: אילוסטרציה – AI
לפני שנה הקדים בנק הפועלים את לאומי ב-58 מיליון שקל ברווח הרבעוני. ברבעון שהסתיים ב-30 בספטמבר 2026 התהפך הסדר.
לאומי הרוויח 2.986 מיליארד שקל, והפועלים 2.364 מיליארד. בדוחות שפרסמו הפועלים ב-16 בנובמבר ולאומי למחרת מתברר שהפועלים רשם הכנסות ריבית נטו גבוהות יותר, רשם יותר עמלות וסיים את הרבעון עם 243 מיליון שקל יותר הכנסות.
היתרון החליף צד בסעיף ההוצאות. כל 100 שקל של הכנסה עלו ללאומי 26 שקל בתפעול, לעומת 32.2 שקל להפועלים. במונחים כספיים, לאומי הוציא 443 מיליון שקל פחות. די היה בפער הזה כדי להפוך את יתרון ההכנסות של הפועלים ליתרון של 200 מיליון שקל ללאומי עוד לפני הפרשות לאשראי ומסים.
|
הפער ברבעון השלישי, במיליוני שקלים |
השפעה על יתרון לאומי |
|
הכנסות נמוכות יותר בלאומי |
-243 |
|
הוצאות תפעול נמוכות יותר בלאומי |
+443 |
|
הוצאה גבוהה יותר להפסדי אשראי בלאומי |
-17 |
|
היתרון שנשאר ללאומי לפני מס |
+183 |
|
הוצאות מס נמוכות יותר בלאומי |
+264 |
|
חלק גדול יותר ברווחי חברות כלולות, אחרי מס |
+175 |
|
הפער ברווח הנקי לבעלי המניות |
+622 |
חישובי FUNDER על פי דוחות הרווח וההפסד המאוחדים. שורת הרווח לפני מס היא סיכום ביניים.
לאומי עדכן את אומדן ההתחייבות למסים נדחים ורשם הכנסת מס של 322 מיליון שקל. הפחתת הסכום הזה בלבד מעמידה את הרווח על 2.664 מיליארד שקל. זהו רווח הגבוה ב-300 מיליון שקל מזה של הפועלים והנמוך ב-36 מיליון שקל מהרווח המדווח של לאומי לפני שנה. כלומר, יתרון הרווח על המתחרה נשמר, ואילו העלייה השנתית של 10.6% מתהפכת לירידה של 1.3%. הכנסת המס כבר כלולה בהפרש המס בטבלה.
בנפרד חויב לאומי בהיטל המיוחד על הבנקים בסך 280 מיליון שקל ברבעון. אם מוסיפים בחזרה רק את ההיטל, התשואה להון עולה מ-16.9% ל-18.5%. אם מסירים גם את הכנסת המס הנדחה, לאומי מציג תשואה של 16.6%. הפועלים מציג תשואה של כ-15.4% ללא ההיטל, לעומת 14.0% בדוח. בהשוואה הזו נותר ללאומי יתרון של כ-1.2 נקודות אחוז.
גם בהפועלים חשוב לבחור נקודת מוצא. ברבעון המקביל נכללו 432 מיליון שקל לפני מס, 380 מיליון נטו, מהסדר בתביעה נגזרת הקשורה לחקירת המס בארה״ב. בהשוואה לרווח המדווח אשתקד הפועלים ירד ב-14.3%. מול 2.378 מיליארד שקל לאחר נטרול אותו תקבול, הפער הוא 14 מיליון שקל בלבד, ירידה של 0.6%.
בנק גובה ריבית על הלוואות ואג״ח ומשלם ריבית על פיקדונות ועל מקורות מימון אחרים. מה שנשאר הוא הכנסות הריבית נטו. כדי להשוות בנקים שונים בגודלם, מחלקים אותן בממוצע הנכסים שמניבים ריבית. ברבעון השלישי, במונחים שנתיים, כל 100 שקל של נכסים כאלה הניבו להפועלים 2.64 שקלים נטו וללאומי 2.06 שקלים, לפני הוצאות תפעול, הפסדי אשראי ומסים.
פער הריבית היה 380 מיליון שקל לטובת הפועלים, אף שתיק האשראי שלו קטן יותר. כשמוסיפים הכנסות מימון שאינן מריבית, ובהן תוצאות של מסחר בניירות ערך, נגזרים והפרשי שער, יתרון הפועלים מצטמצם ל-115 מיליון שקל. לאומי החזיר כך 265 מיליון שקל, כ-70% מהפער. בהמשך הדוח עובר היתרון ללאומי בזכות הוצאות תפעול נמוכות יותר.
|
מיליוני שקלים, למעט יחסים ורווח למניה |
לאומי |
לאומי |
הפועלים |
הפועלים |
|
הכנסות ריבית |
10,301 |
10,630 |
9,438 |
9,887 |
|
הוצאות ריבית |
6,029 |
6,159 |
4,786 |
5,058 |
|
הכנסות ריבית נטו |
4,272 |
4,471 |
4,652 |
4,829 |
|
הכנסות מימון שאינן מריבית |
460 |
500 |
195 |
311 |
|
רווח מימוני כולל לפני הפסדי אשראי |
4,732 |
4,971 |
4,847 |
5,140 |
|
הכנסות מעמלות |
1,146 |
977 |
1,277 |
1,117 |
|
הכנסות אחרות |
38 |
13 |
35 |
444 |
|
סך הכנסות |
5,916 |
5,961 |
6,159 |
6,701 |
|
משכורות והוצאות נלוות |
843 |
858 |
1,101 |
1,124 |
|
אחזקה ופחת של בניינים וציוד |
362 |
343 |
338 |
355 |
|
הוצאות תפעול אחרות |
334 |
408 |
543 |
573 |
|
סך הוצאות תפעול ואחרות |
1,539 |
1,609 |
1,982 |
2,052 |
|
רווח לפני הפרשות אשראי ומסים |
4,377 |
4,352 |
4,177 |
4,649 |
|
הוצאות להפסדי אשראי |
184 |
32 |
167 |
347 |
|
רווח לפני מסים |
4,193 |
4,320 |
4,010 |
4,302 |
|
מסים על הרווח |
1,409 |
1,719 |
1,673 |
1,597 |
|
חלק ברווחי חברות כלולות |
202 |
99 |
27 |
53 |
|
רווח נקי לבעלי המניות |
2,986 |
2,700 |
2,364 |
2,758 |
|
רווח בסיסי למניה, בשקלים |
2.03 |
1.81 |
1.81 |
2.10 |
|
תשואה להון |
16.9% |
16.3% |
14.0% |
17.6% |
|
תשואה לנכסים ממוצעים |
1.3% |
1.3% |
1.15% |
1.47% |
|
מרווח ריבית נטו על נכסים נושאי ריבית |
2.06% |
2.42% |
2.64% |
2.93% |
|
יחס יעילות |
26.0% |
27.0% |
32.2% |
30.6% |
בלאומי תרומת מרווח הפיקדונות הצטמצמה מ-1.694 מיליארד שקל ל-1.450 מיליארד, בעוד תרומת מרווח האשראי גדלה ב-103 מיליון שקל. הפועלים מפרסם גם מדד נפרד המנכה השפעות כגון מימושי אג״ח. לפי הגדרה זו, הכנסות המימון מפעילות שוטפת ירדו ב-4.1% ל-4.819 מיליארד שקל. הבנק מייחס זאת לירידת הריבית, להצמדה נמוכה יותר למדד ולשחיקה במרווחי האשראי. העלייה ביתרות האשראי קיזזה רק חלק מהפגיעה.
גם בעמלות נדרשת קריאה זהירה. בלאומי נרשמה עלייה של 17.3%. כשמנטרלים הטבות ללקוחות בסך 119 מיליון שקל שנזקפו אשתקד, העלייה היא 4.6%. בהפועלים העמלות עלו ב-14.3%, בין היתר בזכות החזר ממבטחים בגין ביטוח ערבויות חוק מכר. זו השפעה נפרדת מההסדר המשפטי שנרשם בשנה שעברה.
הפער בין המאזנים בספטמבר הגיע ל-123.5 מיליארד שקל. ללאומי היו 101.8 מיליארד שקל יותר פיקדונות ציבור, אבל דווקא בהפועלים החזיקו אנשים פרטיים ועסקים קטנים יותר כסף. יתרתם הגיעה ל-318.1 מיליארד שקל, לעומת כ-293 מיליארד בלאומי לפי סיווגי ההנהלות. אלה כ-50% מפיקדונות הציבור בהפועלים וכ-40% בלאומי. התמהיל מסביר מדוע דירוג הבנקים משתנה לפי סוג הלקוח.
|
יתרות ל-30 בספטמבר 2026, במיליארדי שקלים |
לאומי |
הפועלים |
|
סך הנכסים |
965.5 |
842.0 |
|
מזומנים ופיקדונות בבנקים |
141.9 |
75.1 |
|
ניירות ערך במאזן הבנק |
177.4 |
149.9 |
|
אשראי לציבור נטו |
586.1 |
553.2 |
|
פיקדונות הציבור |
738.9 |
637.2 |
|
אג״ח וכתבי התחייבות נדחים |
63.9 |
47.0 |
|
הון עצמי המיוחס לבעלי המניות |
71.4 |
67.5 |
|
ניירות ערך של לקוחות, מחוץ למאזן |
1,612.9 |
1,382.4 |
|
אשראי נטו ביחס לפיקדונות הציבור |
79.3% |
86.8% |
הפער ניכר גם בשוק ההון. תיקי ניירות הערך של לקוחות לאומי גדלו ב-12.2% מתחילת השנה, לעומת 7.7% בהפועלים. הנתונים כוללים ניירות שמוחזקים במשמרת עבור קרנות נאמנות וקופות גמל. עלייה בשווי השוק מגדילה את היתרה גם בלי גיוס של לקוח חדש. בהפועלים ייחסו את הגידול הן לעליות בשווקים והן להעברת כספים מעו״ש ומפיקדונות לשוק ההון.
|
אשראי לפי גישת ההנהלה, מיליארדי שקלים |
לאומי |
שינוי שנתי |
הפועלים |
שינוי שנתי |
|
משכנתאות |
167.2 |
8.5% |
156.9 |
6.3% |
|
לקוחות פרטיים, ללא דיור |
32.9 |
5.6% |
44.3 |
7.0% |
|
עסקים קטנים |
30.1 |
8.1% |
40.1 |
8.9% |
|
אשראי מסחרי |
75.4 |
12.0% |
80.6 |
16.7% |
|
אשראי עסקי |
199.2 |
25.4% |
202.2 |
27.5% |
|
כל תיק האשראי לציבור |
586.1 |
18.3% |
553.2 |
15.4% |
שינוי שנתי לעומת 30 בספטמבר 2025. הבנקים מגדירים את מגזרי הניהול בנפרד. בלאומי התחום העסקי כולל עסקי ונדל״ן. המגזרים הנבחרים אינם מסתכמים לתיק הכולל.
מתחילת 2026 הוסיף לאומי 66.2 מיליארד שקל לאשראי נטו, לעומת 50.4 מיליארד בהפועלים. לאומי מצביע על מימון תשתיות לאומיות כמנוע צמיחה. בשני הבנקים האשראי גדל ברבעון מהר מהפיקדונות. בלאומי גדל האשראי ב-3.5% והפיקדונות ב-2.8%, ובהפועלים ב-3.2% וב-3.1% בהתאמה. בהפועלים, יתרת השאלות ניירות הערך ללא בטוחה, הנכללת באשראי, עלתה מ-19.6 ל-38.2 מיליארד שקל. השינוי בסעיף הזה לבדו שווה לכ-37% מהגידול בתיק כולו.
הפיקוח על הבנקים מחייב את שני הבנקים לדווח גם לפי חלוקה אחידה של הלקוחות למגזרים. כאן אפשר להשוות את תרומת משקי הבית, העסקים והמוסדיים לרווח. בנק עשוי להחזיק תיק הלוואות גדול במגזר ולהרוויח בו פחות ממתחרה, משום שהתוצאה כוללת גם פיקדונות, עמלות, הפרשות אשראי והוצאות שהוקצו למגזר.
|
רווח נקי לפי מגזר פיקוחי, מיליוני שקלים |
לאומי |
לאומי |
הפועלים |
הפועלים |
|
משקי בית בישראל, כולל דיור |
517 |
515 |
613 |
612 |
|
בנקאות פרטית |
33 |
56 |
54 |
68 |
|
עסקים קטנים וזעירים |
479 |
475 |
385 |
509 |
|
עסקים בינוניים |
203 |
307 |
217 |
214 |
|
עסקים גדולים |
783 |
683 |
696 |
610 |
|
גופים מוסדיים |
121 |
81 |
31 |
29 |
|
ניהול פיננסי |
651 |
647 |
252 |
303 |
|
אחר בישראל |
139 |
-120 |
32 |
-52 |
|
פעילות בחו״ל |
60 |
56 |
84 |
465 |
|
סך הרווח הנקי |
2,986 |
2,700 |
2,364 |
2,758 |
הפועלים הקדים את לאומי ב-96 מיליון שקל ברווח ממשקי בית. מול הרבעון המקביל, הרווח במגזר השתנה במיליון שקל בלבד בהפועלים ובשני מיליון בלאומי. בעסקים קטנים וזעירים התהפכה התמונה. לפני שנה הוביל הפועלים ב-34 מיליון שקל, וכעת לאומי מוביל ב-94 מיליון. בהפועלים ההכנסות במגזר ירדו ב-131 מיליון שקל וההפרשות לאשראי עלו ב-40 מיליון, בעוד הוצאות התפעול ירדו ב-28 מיליון.
העסקים הגדולים היו המגזר הרווחי ביותר בשני הבנקים ברבעון. יחד הם תרמו 1.479 מיליארד שקל, לעומת 1.293 מיליארד לפני שנה. ואולם הפער הגדול ביותר בין הבנקים נמצא בניהול הפיננסי, עם 399 מיליון שקל לטובת לאומי. זהו מגזר שמושפע מניהול נכסי הבנק ומקורות המימון שלו. חלוקת הרווח לפי מגזרים מציגה את אותו רווח קבוצתי מזווית אחרת, ולכן אין לחבר את ה-399 מיליון לפערי המס והתפעול.
סיכון האשראי הכולל בישראל לבינוי ולפעילות בנדל״ן הגיע בלאומי ל-237.6 מיליארד שקל. חיבור שני ענפי המשק המקבילים בהפועלים נותן 188.8 מיליארד שקל, מהם 138.6 מיליארד בבינוי ו-50.2 מיליארד בפעילות בנדל״ן. זו חשיפה שכוללת גם ערבויות ומסגרות חוץ-מאזניות. המשכנתאות למשקי הבית מדווחות בנפרד. ברבעון של צמיחה מהירה, העיכוב האפשרי במכירות דירות מעניין את המשקיעים גם בצד היזם שמימן את הבנייה.
בלאומי שיעור האשראי שאינו צובר ריבית היה נמוך יותר. בהפועלים, ההוצאה להפסדי אשראי הייתה נמוכה יותר והרזרבה המאזנית כיסתה חלק גדול יותר מהאשראי שאינו צובר. אלה שלוש שאלות שונות. כמה חוב כבר הסתבך, כמה הפריש הבנק ברבעון ומה כבר עומד לרשותו לכיסוי הפסדים?
|
מדדי אשראי והון לספטמבר 2026 |
לאומי |
הפועלים |
|
אשראי שאינו צובר ריבית מתוך התיק |
0.43% |
0.49% |
|
אשראי שאינו צובר או בפיגור של 90 יום ויותר |
0.46% |
0.54% |
|
הוצאות להפסדי אשראי מתוך התיק הממוצע, בקצב שנתי |
0.13% |
0.12% |
|
מחיקות נטו מתוך האשראי הממוצע, בקצב שנתי |
0.11% |
0.07% |
|
יתרת ההפרשה המאזנית מתוך האשראי לציבור |
1.16% |
1.42% |
|
הפרשה מאזנית ביחס לאשראי שאינו צובר |
כ-2.7 פעמים |
2.92 פעמים |
|
הון עצמי רובד 1 |
11.38% |
11.62% |
|
דרישת מינימום להון עצמי רובד 1 לפי הדוח הכספי |
10.23% |
10.24% |
|
יעד מינימום פנימי להון עצמי רובד 1 |
10.85% |
11.00% |
|
יחס הון כולל |
14.15% |
14.09% |
|
יחס מינוף |
6.66% |
7.25% |
|
נכסי סיכון משוקללים, מיליארדי שקלים |
623.4 |
580.6 |
|
יחס כיסוי נזילות, ממוצע רבעוני |
120% |
126% |
|
יחס מימון יציב נטו, לסוף הרבעון |
112% |
115% |
בלאומי ההפרשה הקבוצתית הייתה 242 מיליון שקל, מול הכנסה של 58 מיליון מהפרשות פרטניות. זהו רבעון 11 ברציפות של הכנסה פרטנית. בהפועלים נרשמה הוצאה פרטנית נטו של 31 מיליון שקל ועוד 136 מיליון בהפרשות קבוצתיות ובמחיקות אוטומטיות נטו. סעיף זה עמד על 346 מיליון אשתקד. הבנק מייחס את הירידה לשיפור בחלק ממדדי הסיכון ובתחזיות המקרו.
|
תרחיש ל-30 בספטמבר 2026, השפעה במיליוני שקלים |
לאומי |
הפועלים |
|
עלייה מקבילה של נקודת אחוז | הכנסות מימון לשנה |
+453 |
+485 |
|
ירידה מקבילה של נקודת אחוז | הכנסות מימון לשנה |
-732 |
-709 |
|
עלייה מקבילה של נקודת אחוז | שווי הוגן נטו מותאם |
-3,324 |
-991 |
|
ירידה מקבילה של נקודת אחוז | שווי הוגן נטו מותאם |
+3,213 |
+1,117 |
בשני הבנקים ירידת ריבית פוגעת בהכנסה החזויה לשנה יותר מכפי שעלייה מקבילה משפרת אותה. ההבדל הגדול הוא בשווי הכלכלי. בתרחיש של עליית ריבית, הרגישות של לאומי גבוהה פי 3.4 במונחים כספיים. אלה אומדנים המבוססים בין היתר על התנהגות מפקידים ופירעונות מוקדמים. השינוי בשווי ההוגן אינו חיוב מיידי של מלוא הסכום בדוח הרווח וההפסד.
גם אחרי שמרחיבים את החלון מעבר לרבעון אחד, הפועלים מוביל בהכנסות ולאומי ברווח. מינואר עד ספטמבר הוציא לאומי 1.261 מיליארד שקל פחות על תפעול, אף שהמאזן שלו גדול יותר. הפער ברווח לפני מס הגיע ל-817 מיליון שקל. אחרי המסים ורווחי הכלולות הגיע היתרון לבעלי המניות ל-1.188 מיליארד שקל.
|
ינואר עד ספטמבר, מיליוני שקלים למעט יחסים |
לאומי |
לאומי |
הפועלים |
הפועלים |
|
הכנסות ריבית נטו |
12,753 |
13,028 |
13,712 |
13,900 |
|
הכנסות מעמלות |
3,317 |
3,012 |
3,537 |
3,322 |
|
סך הכנסות |
17,969 |
17,332 |
18,272 |
18,836 |
|
סך הוצאות תפעול ואחרות |
4,758 |
4,950 |
6,019 |
6,154 |
|
הוצאה להפסדי אשראי |
641 |
310 |
500 |
911 |
|
רווח לפני מס |
12,570 |
12,072 |
11,753 |
11,771 |
|
מסים על הרווח |
4,958 |
4,634 |
4,856 |
4,124 |
|
חלק ברווחי כלולות |
552 |
275 |
79 |
77 |
|
רווח נקי |
8,164 |
7,713 |
6,976 |
7,724 |
|
רווח בסיסי למניה, בשקלים |
5.53 |
5.15 |
5.33 |
5.85 |
|
תשואה להון |
15.6% |
16.0% |
14.0% |
16.9% |
|
יחס יעילות |
26.5% |
28.6% |
32.9% |
32.7% |
לעומת הרבעון השני, ההכנסות ירדו בשני הבנקים. בלאומי מ-6.588 ל-5.916 מיליארד שקל ובהפועלים מ-6.603 ל-6.159 מיליארד. הרווח לפני מס ירד גם הוא בשניהם. הרווח הנקי התפצל. בלאומי עלה ב-5.4% מ-2.832 מיליארד, ובהפועלים ירד ב-5.0% מ-2.488 מיליארד. השינוי ברווח הנקי לבדו היה מסתיר את היחלשות ההכנסות המשותפת.
|
תזרימי מזומנים ברבעון השלישי, במיליוני שקלים |
לאומי |
הפועלים |
|
פעילות שוטפת |
+3,377 |
+7,150 |
|
פעילות השקעה |
-17,491 |
-14,597 |
|
פעילות מימון |
+26,138 |
+21,235 |
אצל בנק, העמדת אשראי לציבור ורכישת ניירות ערך נכללות בתזרימי ההשקעה, וזרימת פיקדונות הציבור בפעילות המימון. לכן תזרים ההשקעה השלילי ברבעון משקף גם הרחבה של הפעילות הבנקאית. לבחינת הנזילות חשוב לקרוא לצדו את יחסי כיסוי הנזילות והמימון היציב.
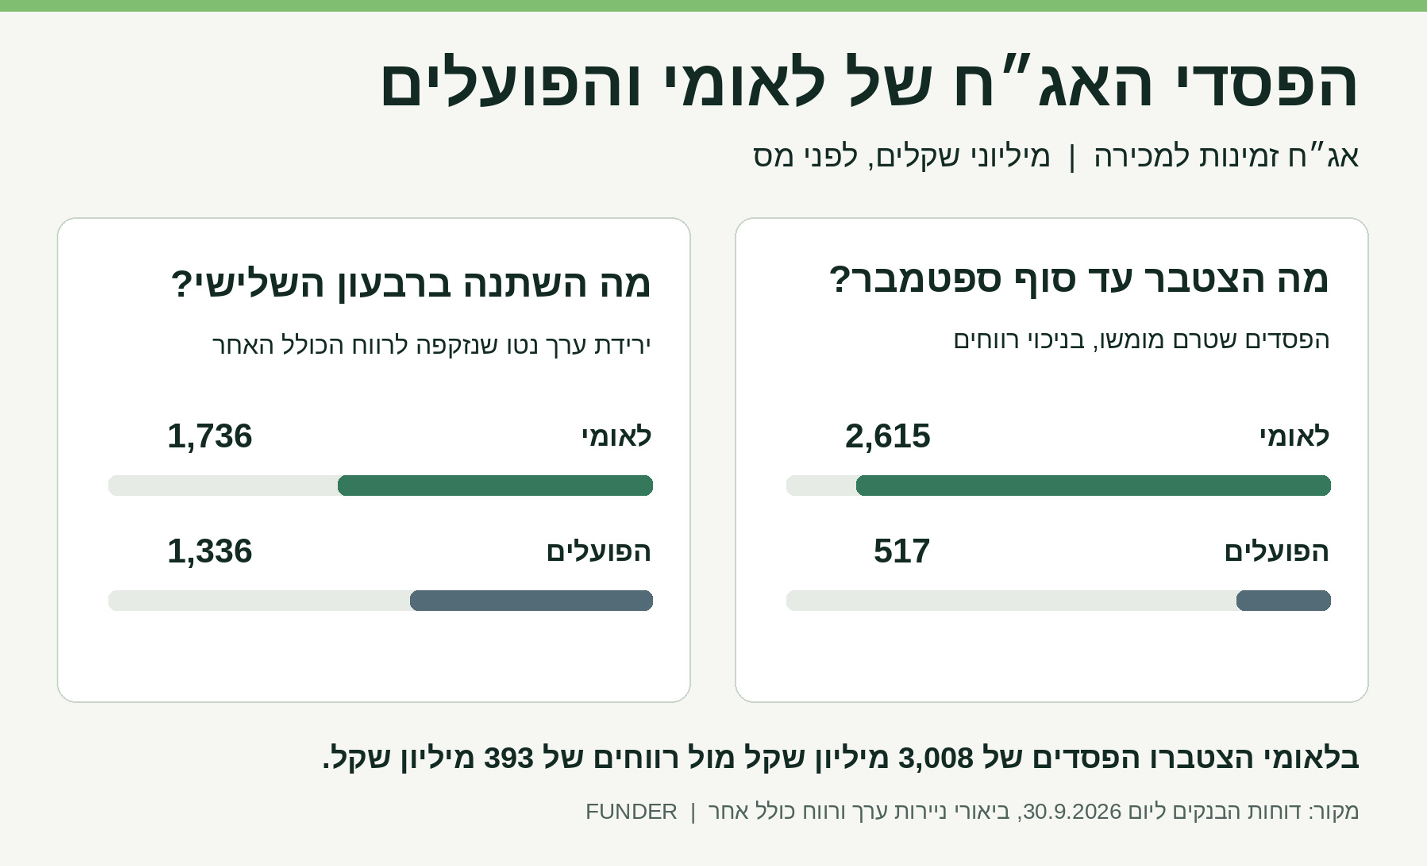
בסוף ספטמבר החזיק לאומי אג״ח זמינות למכירה בשווי של 140.931 מיליארד שקל. באיגרות ששוויין ירד נצבר הפסד של 3.008 מיליארד שקל, ובאחרות נצבר רווח של 393 מיליון. בחיבור כל האיגרות נותר הפסד מצטבר של 2.615 מיליארד שקל לפני מס. בהפועלים נצברו הפסדים של 1.159 מיליארד שקל מול רווחים של 642 מיליון. נותר הפסד של 517 מיליון שקל על תיק בשווי 101.227 מיליארד. יחסית לשווי התיק מדובר בכ-1.86% בלאומי ובכ-0.51% בהפועלים.
נניח שבנק קנה איגרת חוב ב-100 שקל. בסוף יוני היא שווה 97 שקל ובסוף ספטמבר 95 שקל. ההפסד שהצטבר הוא 5 שקלים, ומתוכו 2 שקלים נוצרו ברבעון השלישי. כל עוד הבנק מחזיק באיגרת המסווגת כזמינה למכירה, שינוי במחיר השוק מהסוג הזה משתקף בהון דרך סעיף שנקרא ״רווח כולל אחר״. בעת מכירה הרווח או ההפסד שמומש מקבל ביטוי בדוח הרווח וההפסד.
ברבעון השלישי עצמו הקטינו התאמות השווי של האג״ח הזמינות למכירה את הרווח הכולל האחר ב-1.736 מיליארד שקל בלאומי וב-1.336 מיליארד בהפועלים לפני מס. אחרי מס הסתכמה הפגיעה ב-1.002 מיליארד שקל וב-782 מיליון שקל בהתאמה. במכירות שביצעו הבנקים ברבעון רשם לאומי רווח של 29 מיליון שקל לפני מס, ואילו הפועלים רשם הפסד של 52 מיליון. נתוני המימוש כבר כלולים בתוצאות המדווחות.
אחרי המס ויתר ההתאמות, ובהן שינויים בהתחייבויות לעובדים, שני הבנקים דיווחו על אותו הפסד כולל אחר של 737 מיליון שקל. הרווח הכולל, שמחבר את הרווח הנקי ואת הרווח או ההפסד הכולל האחר, הסתכם ב-2.249 מיליארד שקל בלאומי וב-1.627 מיליארד בהפועלים.
שני הדירקטוריונים אישרו חלוקה של 50% מרווחי הרבעון. בשני הבנקים כארבע חמישיות מהחלוקה הן דיבידנד במזומן והיתרה ברכישה עצמית. לבעלי המניות יש הבדל מעשי במועדים. הפועלים ישלם ב-1 בדצמבר, ולאומי ב-4 בינואר. הדיבידנד למניה משקף את מספר המניות של כל בנק. השוואת תשואת הדיבידנד מחייבת גם מחיר מניה ליום אחיד.
|
חלוקה בגין רבעון שלישי 2026 |
לאומי |
הפועלים |
|
דיבידנד במזומן, מיליוני שקלים |
1,195 |
946 |
|
רכישה עצמית, מיליוני שקלים |
299 |
236 |
|
חלוקה כוללת לפי סכומים מעוגלים, מיליוני שקלים |
1,494 |
1,182 |
|
דיבידנד למניה, באגורות, לפי ההכרזה |
כ-81.38 |
כ-72.51 |
|
היום הקובע |
2.12.2026 |
24.11.2026 |
|
יום התשלום |
4.1.2027 |
1.12.2026 |
|
יעד שפרסמו הבנקים |
לאומי |
הפועלים |
|
רווח נקי לשנת 2026, מיליארדי שקלים |
9.0–11.0 |
8.5–9.5 |
|
תשואה להון לשנת 2026 |
13.75%–15.25% |
13%–14% |
|
רווח נדרש ברבעון הרביעי כדי להגיע לטווח השנתי, מיליארדי שקלים |
0.836–2.836 |
1.524–2.524 |
|
רווח נקי לשנת 2027, מיליארדי שקלים |
10.5–12.5 |
9.5–10.5 |
|
תשואה להון לשנת 2027 |
15%–16.5% |
14%–15% |
את היעד העליון השנתי יכול לאומי להשיג עם רבעון רביעי שרווחיו נמוכים בכ-150 מיליון שקל מאלה של השלישי. להפועלים יידרש רבעון שרווחיו גבוהים בכ-160 מיליון שקל. מדיניות החלוקה שמציג לאומי מכוונת ל-50% עד 65% מהרווח, מול 50% עד 60% בהפועלים, בכפוף להנחיות הפיקוח. לשנת 2027 מייחס הפועלים חשיבות גם למעבר המטה ולמכירת נכסים, שמהם העריך רווח לפני מס של 800–900 מיליון שקל החל מ-2027.
לאומי קושר את יתרונו התפעולי לאוטומציה ולבינה מלאכותית. התוצאות מאפשרות למדוד את החיסכון הכולל, אך הבנק אינו מכמת איזה חלק ממנו נובע מבינה מלאכותית. הפועלים מציג הזדמנות אחרת באפליקציית ביט. לפי מצגת הבנק יש לה 3.7 מיליון משתמשים פעילים, וכשני שלישים מהם מנהלים את עיקר פעילותם בבנקים אחרים. היכולת להפוך משתמשים ללקוחות משלמים או למפקידים היא המבחן העסקי.
בנעילת 17 בנובמבר, יום המסחר הראשון שבו עמדו שני הדוחות לעיני המשקיעים, עלתה מניית לאומי ב-1.39% ל-74.54 שקל, ומניית הפועלים עלתה ב-0.58% ל-74.08 שקל. המחיר למניה כמעט זהה, אך מספר המניות שונה. שווי השוק של לאומי עמד על כ-109.4 מיליארד שקל, לעומת כ-96.7 מיליארד להפועלים.
|
תמחור לפי נעילת 17 בנובמבר 2026 |
לאומי |
הפועלים |
|
שער נעילה, בשקלים למניה |
74.54 |
74.08 |
|
שווי שוק, מיליארדי שקלים |
109.4 |
96.7 |
|
רווח לבעלי המניות בארבעת הרבעונים האחרונים, מיליארדי שקלים |
10.713 |
9.054 |
|
מכפיל רווח על בסיס ארבעת הרבעונים |
10.2 |
10.7 |
|
מכפיל הון על בסיס ההון ל-30 בספטמבר |
1.53 |
1.43 |
|
תשואת הדיבידנד במזומן בגין הרבעון בלבד |
1.09% |
0.98% |
המכפילים חושבו מחלוקת שווי השוק ברווח המיוחס לבעלי המניות מאוקטובר 2025 עד ספטמבר 2026, או בהון המיוחס לבעלי המניות. תשואת הדיבידנד היא הדיבידנד הרבעוני שהוכרז למניה חלקי שער הנעילה, לפני מס וללא רכישה עצמית.
השוק שילם כ-1.53 שקל על כל שקל הון של לאומי וכ-1.43 שקל על כל שקל הון של הפועלים. ובכל זאת, עבור כל שקל של רווח בארבעת הרבעונים האחרונים שילמו המשקיעים פחות בלאומי. ההסבר נמצא בתשואה על ההון: לאומי הפיק יותר רווח מאותו בסיס הון. גם לאחר הפחתת הכנסת המס של 322 מיליון שקל מארבעת הרבעונים של לאומי, מכפיל הרווח שלו עולה לכ-10.5, קרוב יותר לזה של הפועלים.
מרווח הריבית נטו (Net Interest Margin, או NIM) מודד כמה נשאר לבנק מהכנסות הריבית אחרי ששילם ריבית למפקידים ולמקורות המימון האחרים שלו, ביחס לנכסים שמניבים לו ריבית. ברבעון השלישי של 2026, על כל 100 שקל של נכסים כאלה, הפועלים הרוויח מריבית 2.64 שקלים במונחים שנתיים, לעומת 2.06 שקלים בלאומי. המרווח נשחק בשני הבנקים לעומת הרבעון המקביל, מ-2.93% בהפועלים ומ-2.42% בלאומי.
הפועלים נכנס אפוא להאטה אפשרית עם יותר הכנסות ריבית לכל שקל של נכסים מניבים. אם יגדלו הפסדי האשראי, ההכנסה הזו תסייע לספוג אותם. עוצמת היתרון תלויה גם בקצב שבו תשתנה הריבית על ההלוואות לעומת הריבית שהבנק משלם על הפיקדונות.
כמה הפסדי אשראי כבר הביא כל בנק בחשבון?
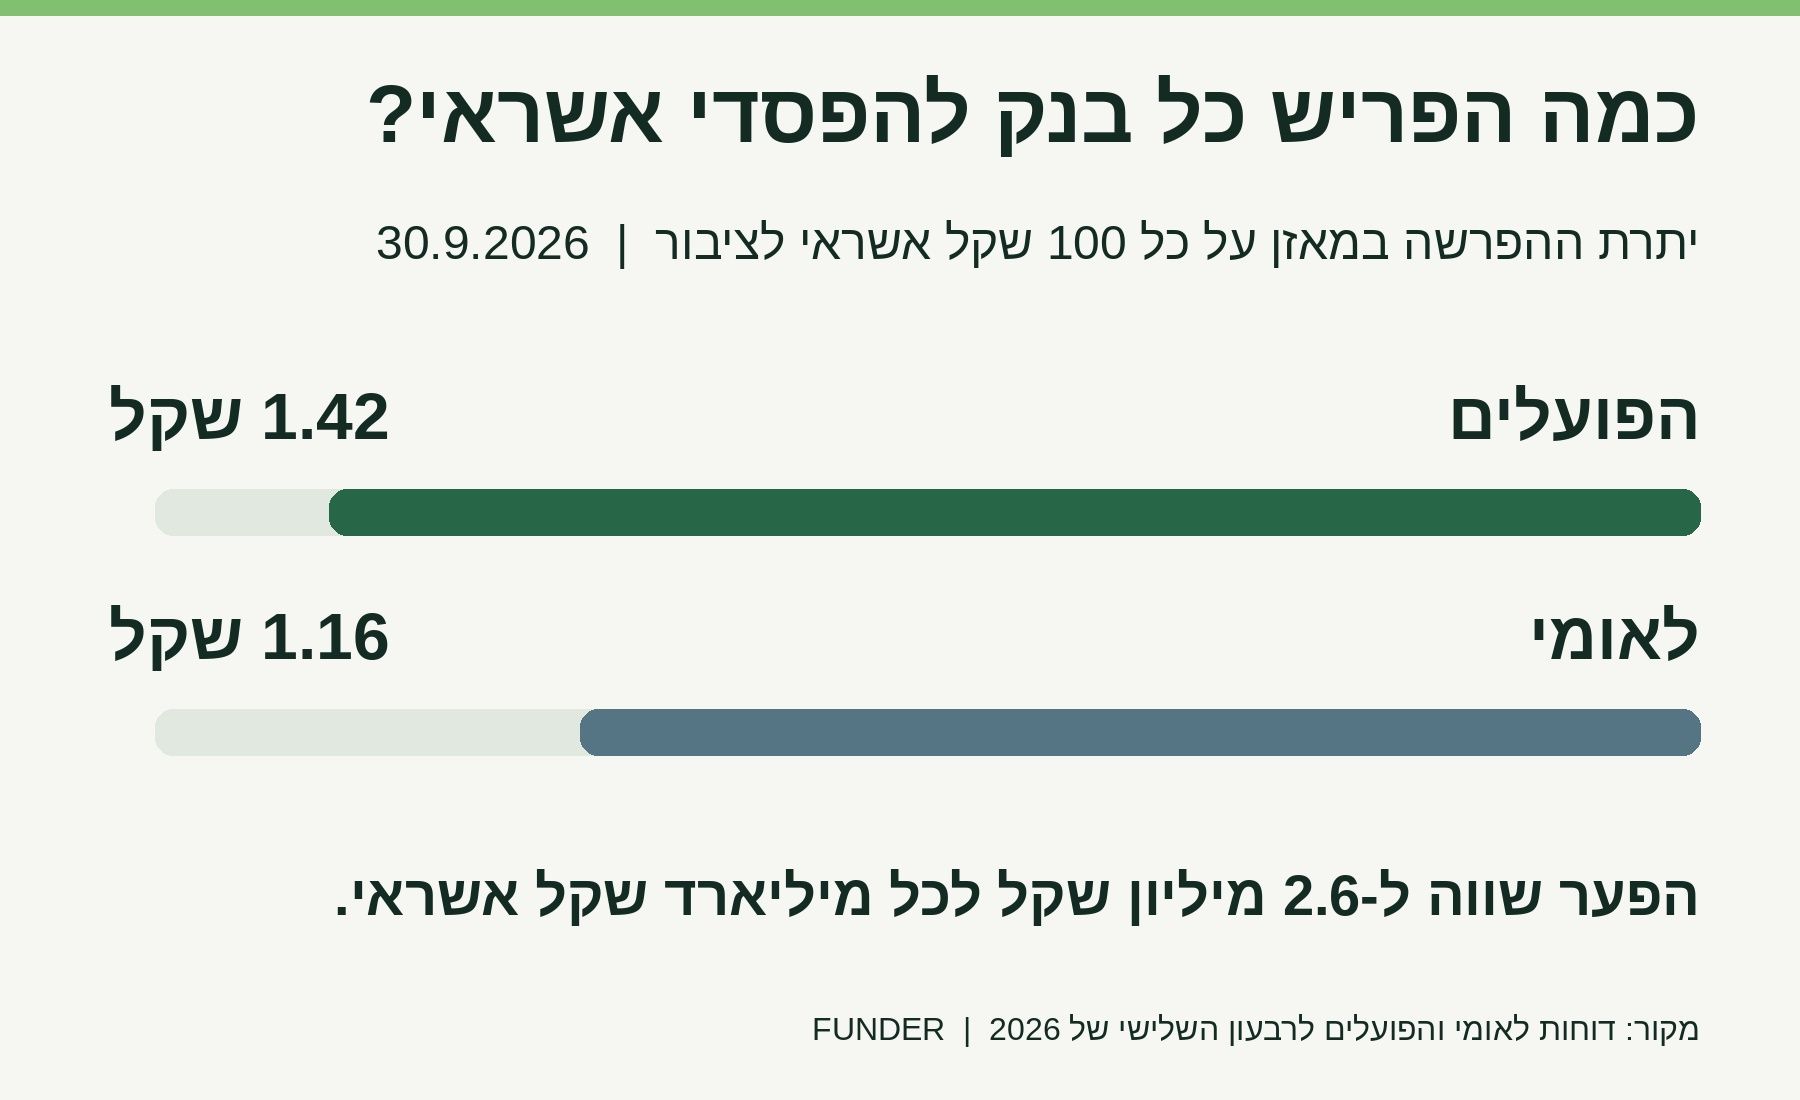
נכון ל-30 בספטמבר 2026, על כל 100 שקל של אשראי לציבור רשם הפועלים במאזן הפרשה של 1.42 שקלים להפסדי אשראי צפויים, לעומת 1.16 שקלים בלאומי. כלומר, לכל מיליארד שקל של אשראי, הפועלים כבר הביא בחשבון הפסדים הגבוהים ב-2.6 מיליון שקל מאלה שהביא בחשבון לאומי. זו הפרשה שהצטברה לאורך זמן. ברבעון השלישי עצמו הייתה דווקא הוצאת הפסדי האשראי של הפועלים מעט נמוכה יותר ביחס לתיק הממוצע, 0.12% בקצב שנתי לעומת 0.13% בלאומי. גם הרכב התיק חשוב להבנת הפער: בהפועלים 0.49% מהאשראי כבר לא צבר ריבית, לעומת 0.43% בלאומי.
האם ההפרשות של היום יהפכו לרווח של מחר?
להפועלים יש גם מרווח ריבית רחב יותר וגם הפרשה גבוהה יותר לכל שקל אשראי. אם מצב הלווים ישתפר והבנק יפחית את אומדן ההפסדים הצפויים, שחרור חלק מההפרשה יגדיל את הרווח לפני מס באותו סכום, בהנחה ששאר הנתונים קבועים. בדוח שלו הפועלים אף מכמת את האפשרות הזאת:
אילו חישב את ההפרשה הקבוצתית לתיק בישראל לפי התרחיש האופטימי בלבד, היא הייתה קטנה בכ-1.1 מיליארד שקל. לפי התרחיש הפסימי בלבד, היה עליו להגדיל אותה בכ-1.5 מיליארד שקל.
זהו מבחן רגישות של הבנק.
המסקנה למשקיע היא שהפועלים מגיע עם יכולת טובה יותר לספוג הרעה לפי שני המדדים האלה, אבל הכיוון של הרווח העתידי תלוי בשאלה כמה מהלווים אכן יעמדו בתשלומים.
לקראת הדוח הבא, השאלה בלאומי היא אם היעילות ורווחי המגזרים יספיקו כדי לשמור על יתרון גם בלי הכנסת המס.
בהפועלים, המבחן הוא אם בסיס הפיקדונות הקמעונאי ומרווח הריבית הגבוה יותר יתורגמו לשיפור ברווח לפני מס.
בסוף ספטמבר הפועלים החזיק יותר הון מעבר ליעד הפנימי שלו, 0.62 נקודת אחוז לעומת 0.53 בלאומי. המרווח הזה מקנה גמישות מסוימת בהחלטה כמה מההון להקצות לצמיחה וכמה לחלוקה.
מקורות: דוחות הבנקים ל-30 בספטמבר 2026. הפועלים: מדדי ביצוע, ניתוח הכנסות הריבית וניתוח הרגישות של ההפרשה הקבוצתית לתיק בישראל. לאומי: הכנסות ריבית נטו והוצאות בגין הפסדי אשראי.