הקדמה:
לפנינו שתי קרנות טובות במיוחד. אך, העניין כאן, בהשוואה הזו, הוא להראות איך שתי קרנות, המנהלות כספים משתי זוויות שונות של מדיניות השקעה משיגות תשואות כמעט זהות, וזאת לאורך זמן.
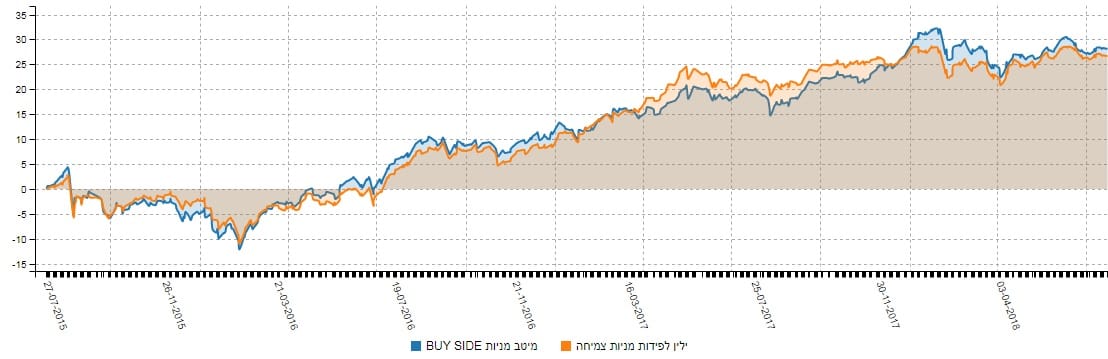
לכאורה, יכולה להיות מקריות כזו אבל אולי מסתתר משהו אחר, הגורם לזהות זו, וזה מה שננסה למצוא. המילה השוואה, במקרה הזה, קצת לא מתאימה, ולכן נאמר שלפנינו ניתוח מקביל של שני הנכסים כי, כאמור, אין שוני ככל שמדובר בתשואות. הנה גרף של השלוש השנים האחרונות:
והנה שתי הקרנות: הראשונה, בכתום, מגיעה מבית ילין לפידות, ואמורה לטפל במניות צמיחה, כאשר הקרן השנייה מגיעה לנו מבית מיטב, ומוגדרת ככזו המטפלת במניות שהוגדרו כ-Buy Side על ידי מחלקת המחקר שלהם. מן הניתוח הקצר שיגיע להלן אנו נראה שבאמת יש משהו שונה בהרכבי התיק, הן בהיקף והן במהות, למרות הזהות הגדולה בתוצאות.
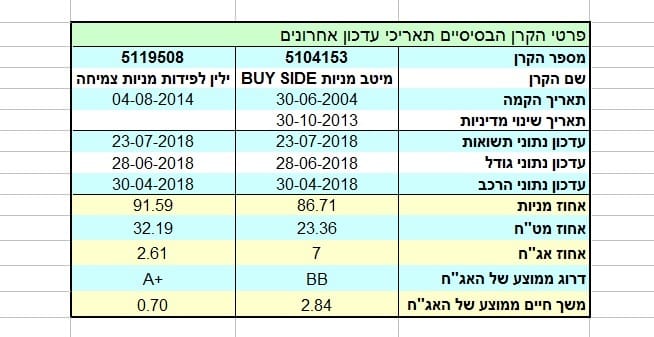
הנה פרטיהן העיקריים של הקרנות:
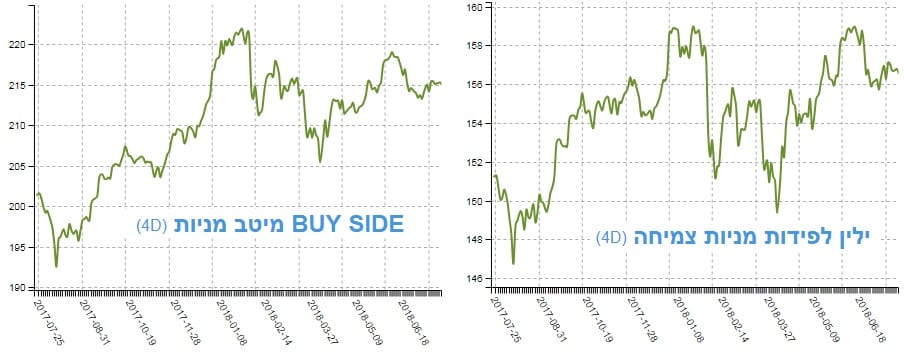
והנה גרפי הביצוע של השנה האחרונה עבור שתי הקרנות:
במדיניות של הקרן של מיטב אנו למדים שחייבת להיות חשיפה של לפחות 50% לאותן מניות אשר הוגדרו על ידי מחלקת המחקר של בית השקעות כמניות של חברות Buy Side. יש הגבלה למינוף של 120%, ויש סעיף של השקעה של לפחות 50% מן המניות, כמניות מקומיות בארץ. אגב, מדד הייחוס הוא מדד ת"א 125, וזה אומר משהו לגבי מטרת המנהל. ראשיתה של הקרן היה די מזמן, ב-30-06-2004, עם שינוי מדיניות מהותי (כל נושא ה-Buy Side) ב-30-10-2013.
לעומת זאת, הקרן של ילין לפידות נוסדה ב-04-08-2014, ומתקיימת מאז על פי הגדרתה הראשונית, וזאת ללא שינוי מדיניות. בנושא הגבלות ההשקעה נאמר שם ש-50% מן התיק יושקעו במניות הצמיחה, כאשר אנו מניחים שלמחלקת המחקר שלהם יש הגדרה לגבי המונח הזה. בהזדמנות זו נזכור שיש הרבה ויכוחים בשוק ההון לגבי הרגע שחברה הופכת להיות מחברת צמיחה לחברה "רגילה" ולכן הצורך של הגדרה ברורה עבור מנהל הכספים הספציפי הזה.
הקרן של מיטב מנהלת כ-533 מיליוני שקלים, וזה מקנה לה את המיקום ה-7 מבין 50 הקרנות שבקטגוריה, כאשר הקרן של ילין מנהלת כ-547 מיליוני שקלים המקנים לה את המיקום ה-5 מאותן 50 קרנות. כפי שאתם רואים, שוב אין ממש הבדל מהותי בנקודה הזו.
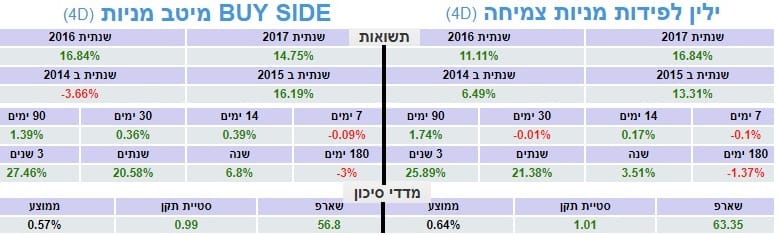
אולי בעניינו הסיכון? נראה שלא כל כך: הקרן של מיטב משיגה מדד שארפ של 56.8, הממקם אותה במקום ה-20 מבין 57 הקרנות הדומות לה, והקרן של ילין בעלת מדד שארפ של 63.35 המקנה לה מיקום 17 מאותן 57 קרנות. כל זה כאשר סטיות התקן נמצאות סביב 1.01% ב-ילין ו-0.99% במיטב. שוב, אין הרבה על מה לדווח כשוני מנקודת המבט של פרמטרי הסיכון האלו.
הבה נסתכל בדמי הניהול: במיטב יש לנו קרן הגובה מאתנו כ-1.68% לשנה, וזה מדרג אותה עם ניקוד של 3.1 מבין 5 הנקודות האפשריות, כאשר הקרן של ילין נמצאת עם דמי ניהול של 1.8% עם ניקוד של 2.9. כמעט זהה, ולכן לא גורם אשר יבדיל בין שתי הקרנות האלו.
כפי שאנו יכולים לראות בתדפיס פרטי הקרנות, ישנו, בכל זאת שוני קטן ביניהן, והוא בחלוקת ההשפעה של קטגוריית הנכסים בתיקים: במיטב יש לנו כ-87% מניות עם כ-23% מט"ח ו-7% אג"ח, מול ילין המחזיקה כ-92% מניות, עם כ-32% מט"ח ורק כ-2.6% אג"ח קצר מאוד. הבה נראה בהמשך אם וכאשר השוני הזה ישחק תפקיד בחשבון הכולל של הדברים.
הבה נסתכל על תמונת התשואות של הקרן:
כפי שראינו בגרף ההשוואה של השלוש שנים אחורה, אי אפשר לראות שוני מהותי ביכולתן של שתי הקרנות האלו להניב תשואה, כאשר שתיהן מניבות בצורה יפה במיוחד. מאז 2014 רק השנה ההיא הייתה עם שוני של ירוק מול אדום בין השתיים, כאשר יש לזכור שהקרן של מיטב עברה שינוי ב-10-2013 ושיש להניח ששנת 2014 הייתה שנה של התחלות עבורה.
בכל אופן, מאז, ראינו תשואות דו-ספרתיות טובות במיוחד, והמשקיעים בשתי הקרנות האלו לא יכלו להתלונן מן ההישגים של מנהלי הכספים כאן. גם מן הרצף התשואתי של עד שנה אחורה קשה להתרשם שיש כאן משהו מהותי שונה. ניקח לדוגמה את ה-180 יום, והשנה אחורה: פעם מיטב גוברת שנתית עם 6.8% אבל מפסידה כ-3% ב-180 יום, ופעם ילין מפסידה רק 1.37% באותם 180 יום אבל מרוויחה רק 3.51% שנה אחורה. בסופו של דבר יש היזון חוזר, ולכן הגרף הכולל הדומה כל כך.
כמה מילים על ההחזקות העיקריות של הקרנות:
הבה נתחיל בניתוח התיקים, ומה הוא יוכל לומר לנו:
בקרן של מיטב ישנם 5 פיקדונות עם 6.13% השפעה על התיק מול 5 פדיונות עם 6.07% השפעה בקרן של ילין. תיקו. בקרן של מיטב 63 מניות מקומיות עם 54.31% השפעה על התיק מול 102 שמות עם 55.95% השפעה ב-ילין, דהיינו פיזור סיכונים רב יותר בקרן של ילין כאשר מדובר, כאמור, במניות צמיחה, ולכן במהותן יותר תנודתיות, וזה הגיוני.
במיטב כ-11 אג"חים קונצרניים עם 6.89% השפעה כאשר יש 2 כאלה עם השפעה אפסית בקרן של ילין. סגמנט שלם שבו ילין לא שיחק כלל, והחליט ללכת יותר בכיוון המנייתי. ולבסוף, בחלק של חו"ל אנו רואים 27 שמות עם כ-18% השפעה במיטב, כאשר ב-ילין יש לנו הרבה יותר בשני הפרמטרים: 42 שמות (שוב יותר פיזור) ו-27.31% השפעה דהיינו שליש השפעה יותר. ומה כל זה אומר? פירוט בסיכום.
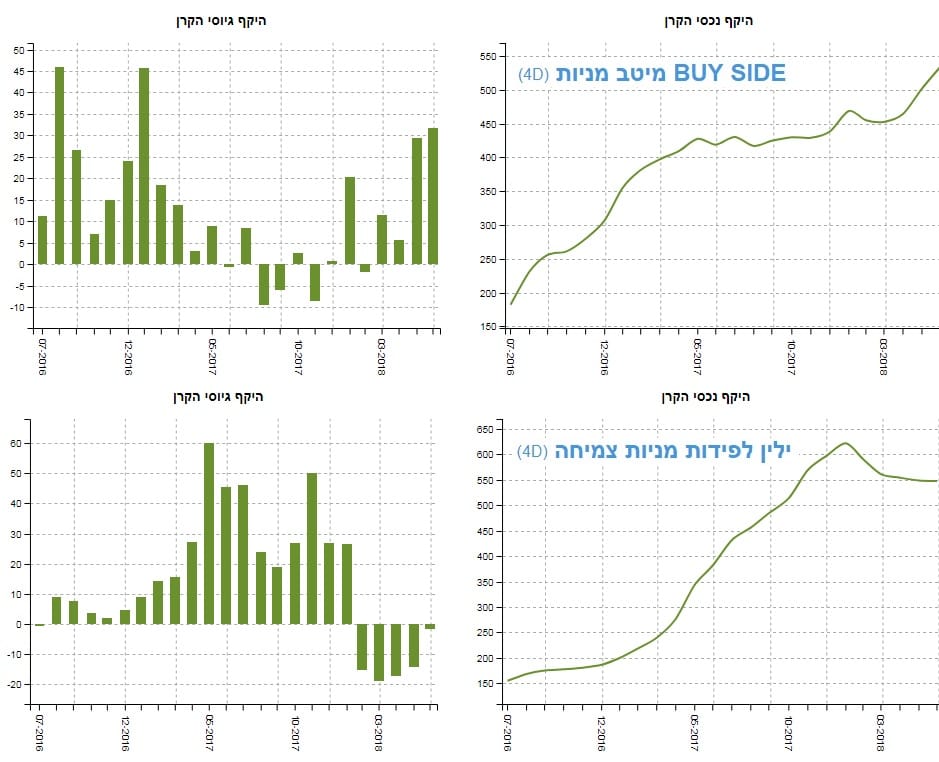
הבה נסתכל על צד תזרים ההון של הקרן:
אם כבר מחפשים עניינים שונים במקצת, בשתי הקרנות האלו, אנו יכולים להצביע על התנהגות המשקיעים כלפיהן, וזאת על ידי גרף תזרים ההון של שתיהן. קודם כל נציין שבשתיהן יש גידול, או יציבות, של ערך הנכסים, וזה מרשים כאשר מסתכלים על חצי השנה האחרונה שעברה על שוק ההון הגלובלי.
אבל, כאשר מסתכלים על הגיוסים ניתן לראות בהחלט שהציבור הגיב שונה למה שקרה בשוק למרות הדמיון הרב שבתשואות. בקרן של מיטב הייתה "התלהבות, יציאה קטנה, וחזרה מהירה" לחיק הקרן, מול "התלהבות גדולה, יציאה" שנמשכת עד היום בקרן של ילין. אמנם ניתן לציין שאלו לא היו פדיונות גדולים בחודש האחרון אבל עדיין לפנינו פדיונות של כספים מול הכניסות היפות לתוך הקרן של מיטב, בחודשיים האחרונים.
מכאן אנו מבינים שהציבור אינו מסתכל רק על הגרף התשואתי של הקרנות אלא בהחלט בודק את אופי ההשקעה של המנהלים, ופועל בהתאם לדעתו עליהם, ועל הנכסים שהם אמורים להחזיק.
ולסיכום:
במהות הגדולה של הדברים, ולמרות ההגדרה השונה במנדט הניתן למנהלי הכספים, לפנינו שתי קרנות מנייתיות העוסקות בחיתוך השוק על פי קריטריונים של מחלקות המחקר שלהן (צמיחה-Buy Side) אבל המגיעות, פחות או יותר, לאותה תוצאה.
המיקוד של מיטב, מול הפיזור של ילין, אוזן על ידי המהות התנודתית הטבעית של הסגמנט אותו מייצגת ילין, ולכן הכול הפך להיות תמונה של תשואות שנתיות מרשימות די זהות. יש לומר מיד שהתמונה הזהה הזו לא גרמה למשקיעים להתנהג בצורה דומה. ראינו שהם עשו פעולות בקרנות האלו בתזמון שונה, ועל בסיס החלטות שנבעו מן המהות המוגדרת שבמנדט.
ובסופו של דבר נחזור ונאמר:
שתי קרנות טובות מאוד, אשר מייצגות היטב ניהול מקצועי וטוב, בשוק ההון המוסדי.
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן–בין באופן כללי ובין תחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן. במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.


 משה שלום