משה שלום, מנתח שווקים FUNDER


15/09/2026

 מבט על קטגוריה אגח מדינה כללי / קרדיט: אילוסטרציה – AI
הנה שתי טבלאות של הקרנות בקטגוריה: הגדולות ביותר והטובות שנתית:
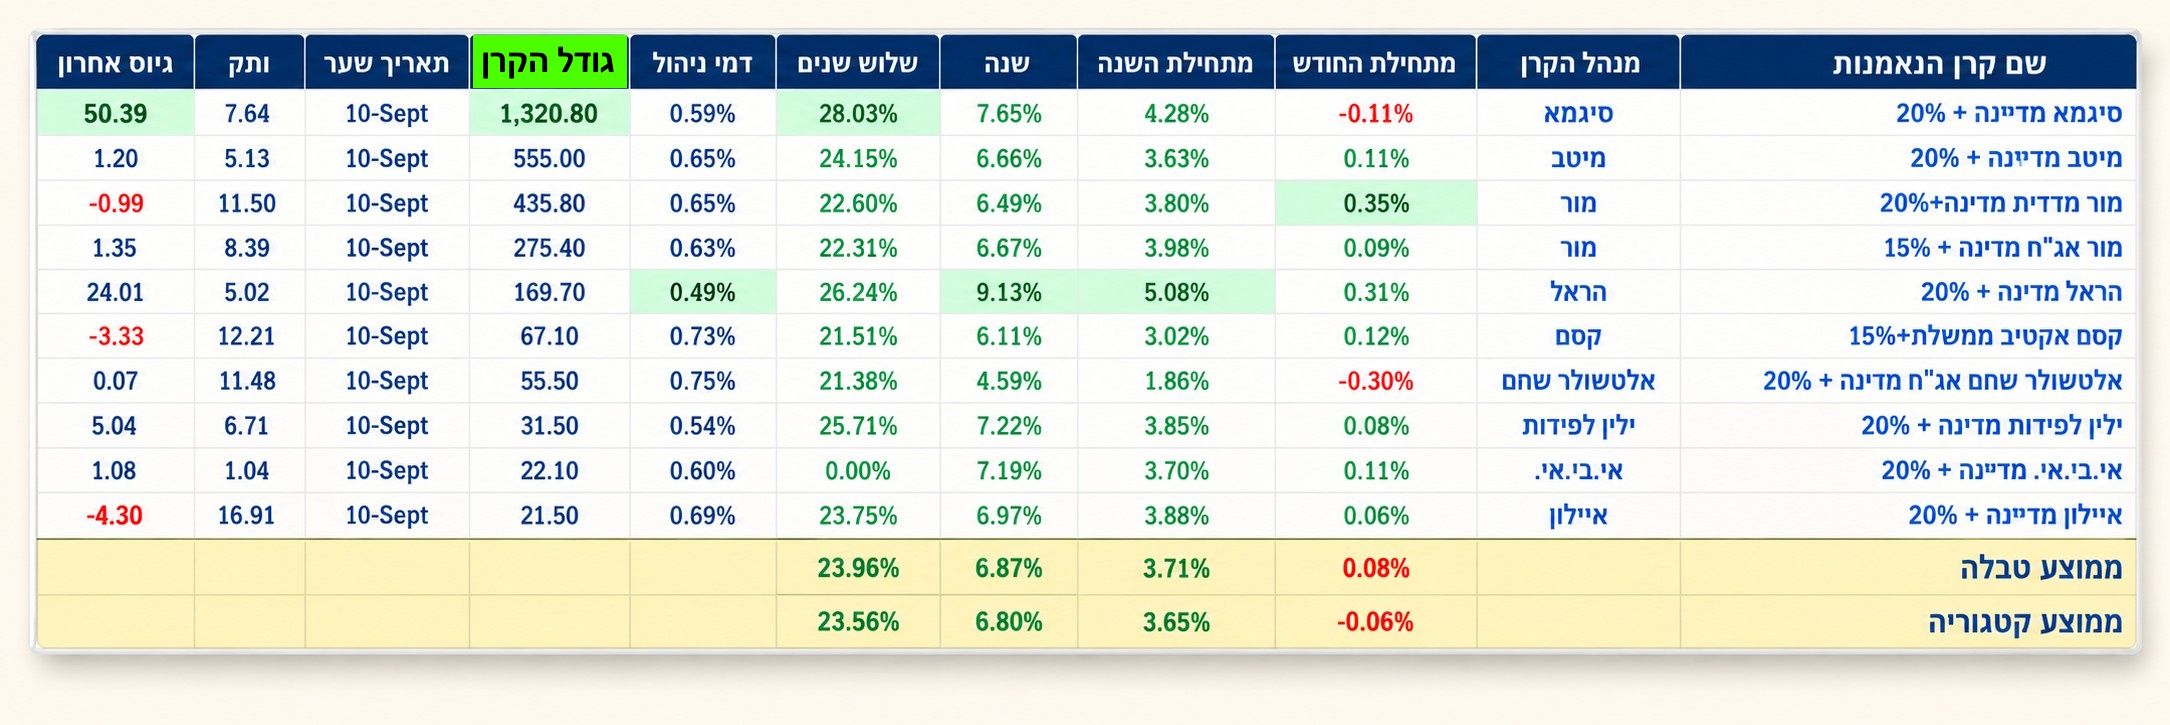
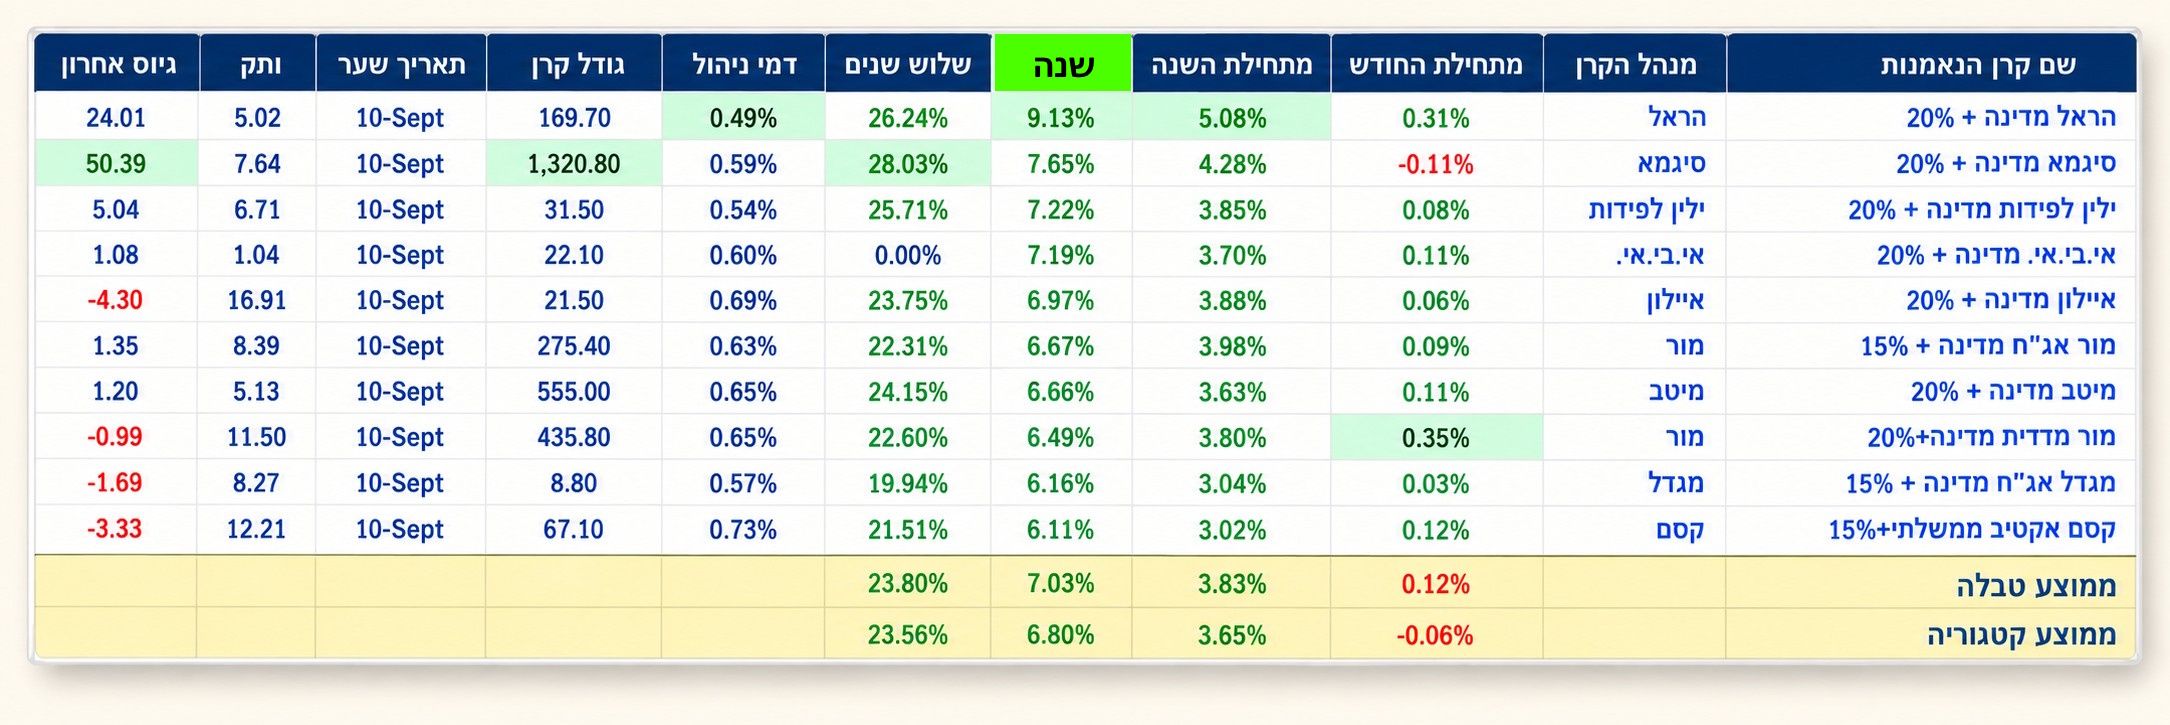
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
בקרב הציבור הרחב רווחת ההבנה כי תיק השקעות המורכב ממניות ומאיגרות חוב נהנה מאיזון מבחינת רמת הסיכון, כאשר הרכיב האג"חי מיועד לספק הגנה גבוהה יותר בהשוואה לרכיב המנייתי, שאמור מנגד להניב תשואה עודפת לצד תנודתיות גדולה יותר. עם זאת, כאשר כוללים בחלק האג"חי איגרות חוב קונצרניות לצד איגרות חוב ממשלתיות, התמונה משתנה מעט מהמצופה. החלק הקונצרני מושפע במידה ניכרת מהסביבה המאקרו-כלכלית וממצבה הפיננסי של החברה המנפיקה במישור המיקרו, כך שהמאפיין האג"חי השמרני נפגע במידת מה בהיבט של ניהול הסיכונים.
לעומת זאת, בקטגוריה של "אג"ח מדינה + מניות", ניתן להיות בטוחים בקיומה של ההפרדה הלוגית המלאה בין שני חלקי התיק. על כן, הנה ניתוח המצב בקטגוריה זו: מי מובילה בקטגוריית "אג"ח מדינה כללי - עד 20% מניות"? שתי הטבלאות, שבהן תאריך השער הוא 10-Sept, מזכירות שהתשובה תלויה בשאלה ששואלים. הראשונה ממוינת לפי גודל הקרן, והשנייה לפי התשואה בשנה. הכותרות הירוקות מסמנות את נקודת המבט, אך אינן הופכות את הגודל לתשואה או את התשואה לגודל.
תשע קרנות משותפות לשתי הרשימות; בטבלה השנייה מופיעה "מגדל אג"ח מדינה + 15%" במקום "אלטשולר שחם אג"ח מדינה + 20%". לפיכך, ההבדלים בממוצעים משקפים הרכב שונה, ולא שינוי בביצועי הקרנות בין שתי התמונות. במבט הראשון בולטת "סיגמא מדינה + 20%": גודל הקרן המודגש הוא 1,320.80, והגיוס האחרון המודגש הוא 50.39. אלה הערכים הגבוהים ביותר בעמודות אלה בשתי הטבלאות. במיליוני שקלים. לצד ההובלה בגודל ובגיוס, הקרן מציגה תשואה מודגשת של 28.03% בשלוש שנים, הגבוהה ביותר מבין הקרנות המוצגות.
זאת לעומת 23.96% בממוצע טבלת הגודל, 23.80% בממוצע טבלת התשואה השנתית ו-23.56% בממוצע הקטגוריה. בחישוב מנתוני המקור, הפערים הם 4.07, 4.23 ו-4.47 אחוז, בהתאמה. עם זאת, הטווח הקצר מספק תזכורת קטנה לכך שלוח התשואות אינו מצעד עם מנצחת קבועה. "סיגמא מדינה + 20%" מציגה מתחילת החודש תשואה שלילית של 0.11%, לעומת ממוצעים חיוביים של 0.08% בטבלת הגודל ו-0.12% בטבלת התשואה השנתית, וגם מתחת לממוצע הקטגוריה, העומד על שיעור שלילי של 0.06%.
ההובלה בשלוש שנים מתקיימת אפוא לצד פיגור בתקופה החודשית החלקית המוצגת; אין כאן סתירה, אלא שתי תקופות מדידה שונות. המעבר למיון השנתי מציב בראש הרשימה את "הראל מדינה + 20%", הנמצאת במקום החמישי בטבלת הגודל. שלושת התאים המודגשים שלה מספרים סיפור משולב: דמי ניהול של 0.49%, הנמוכים ביותר בשתי הרשימות, תשואה של 5.08% מתחילת השנה ותשואה של 9.13% בשנה. התשואה מתחילת השנה גבוהה מממוצע טבלת הגודל, 3.71%, מממוצע טבלת התשואה השנתית, 3.83%, ומממוצע הקטגוריה, 3.65%. הפערים המחושבים הם 1.37, 1.25 ו-1.43 אחוז, בהתאמה. בשנה, ההשוואה היא ל-6.87%, ל-7.03% ול-6.80%, בהתאמה, והפערים מגיעים ל-2.26, ל-2.10 ול-2.33 אחוז.
ההדגשה החודשית שייכת ל-מור מדדית מדינה+20%, עם תשואה של 0.35% מתחילת החודש. זו התשואה הגבוהה ביותר בעמודה זו בשתי הרשימות: מעל 0.08% בטבלת הגודל, מעל 0.12% בטבלת התשואה השנתית ומעל שיעור שלילי של 0.06% בקטגוריה. הפערים המחושבים הם 0.27, 0.23 ו-0.41 אחוז, בהתאמה. הקרן מדורגת שלישית בגודל ושמינית בתשואה השנתית בטבלאות. כלומר, גם כאן בולטת חשיבות הבחירה בתקופה: ההובלה החודשית אינה זהה למיקום בדירוג השנתי.
במבט משולב, הנתונים מצביעים על מוקדי הובלה שונים: "סיגמא מדינה + 20%" בגודל, בגיוס האחרון ובתשואה לשלוש שנים; "הראל מדינה + 20%" בתשואה השנתית ובתשואה מתחילת השנה, לצד דמי הניהול הנמוכים ברשימות; ו-מור מדדית מדינה+20% בתשואה מתחילת החודש. ממוצעי שתי הטבלאות גבוהים מממוצע הקטגוריה בכל ארבע תקופות התשואה המוצגות, אך אין להסיק מכך שכל קרן בכל רשימה מקדימה את הקטגוריה.
חשוב גם להבחין בין ממוצעי הבחירות המוצגות לבין הקטגוריה כולה. הטבלאות מתארות ביצועים, גודל וגיוסים, אך אינן מציגות הרכב נכסים, חשיפות בפועל או מדדי סיכון; לכן הן מאפשרות לזהות הבדלים, אך אינן מספקות לבדן הסבר למקורם או בסיס לקביעת עדיפות כוללת בין הקרנות.
לידיעת הקוראים
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27א (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected]. בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאמייל [email protected]




