בנק הפועלים


16/09/2026

 מדד המחירים לצרכן לחודש אוגוסט 2026 עלה ב-0.7% / קרדיט: אילוסטרציה – AI
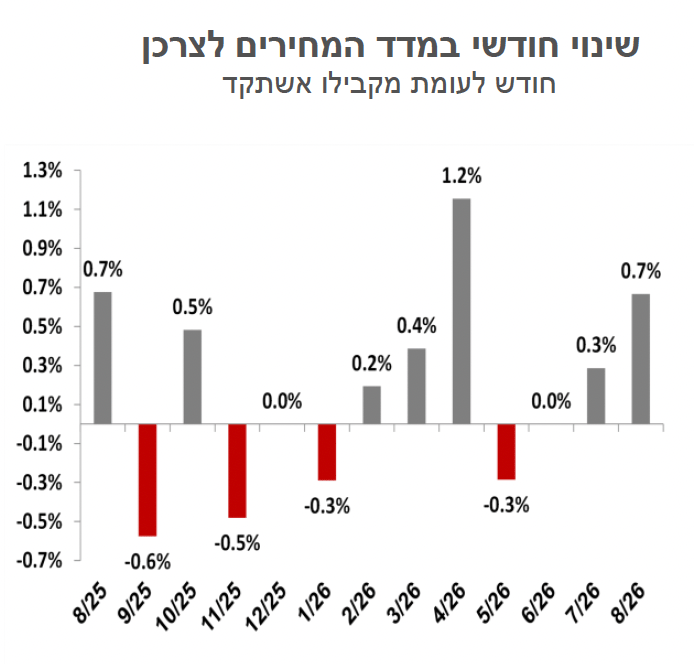
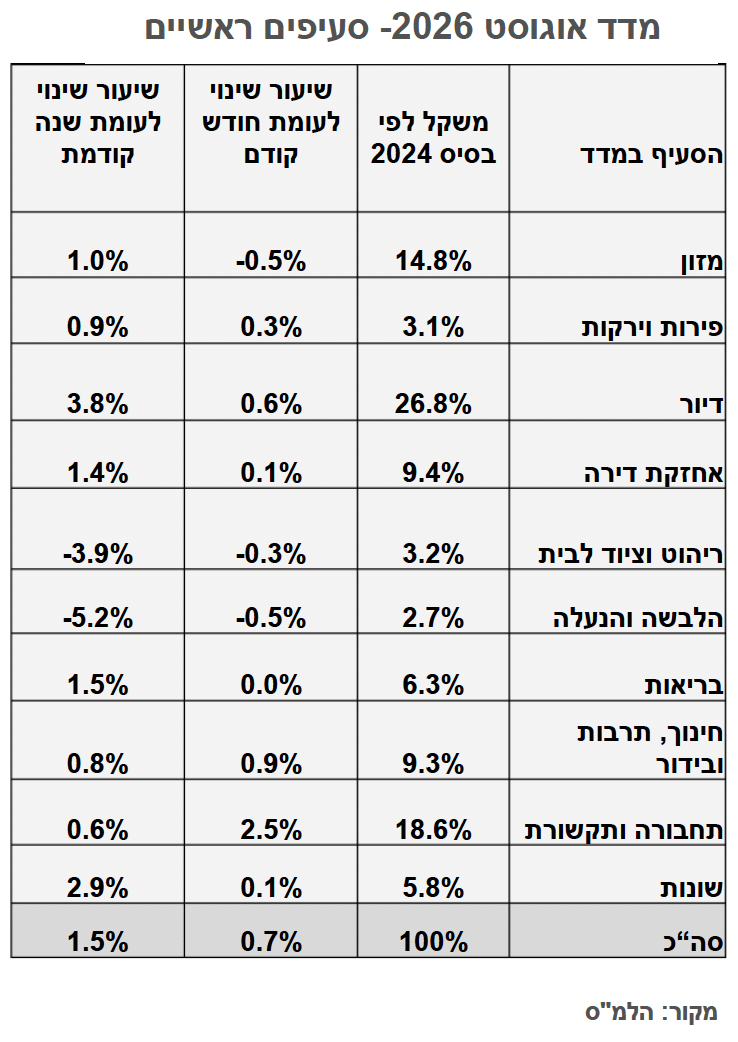
מדד המחירים לצרכן לחודש אוגוסט 2026 עלה ב-0.7% ובשנים-עשר החודשים האחרונים המדד עלה ב-1.5%. השינוי במדד היה נמוך במעט מההערכות בשוק (אנו הערכנו 0.8%). סעיף נסיעות לחו"ל רשם עלייה של 9.0% ותרם כ-0.4% לעליית המדד, כאשר מחירי הטיסות שהן חלק מהנסיעות לחו"ל עלו בשיעור חד של 13.8%. עליית מחירי הדלק תרמה כ-0.2% למדד. סעיף שירותי דיור בבעלות הדיירים (מחירי שכ"ד) עלה ב- 0.7% וקצב העלייה השנתי של מחירי השכירות התמתן מעט ל-3.6%.
מחירי הדירות, שאינם משתקללים במדד המחירים לצרכן, עלו בסקר האחרון (יוני-יולי) בשיעור של 0.2% (נתונים ארעיים). בהשוואה לחודש המקביל אשתקד מחירי הדירות ירדו ב-1.2% והם נמוכים ב-2.5% ביחס לרמת השיא. מחירי הדירות החדשות עלו בתקופה זו ב-0.5%, ובניכוי מכירות דירות מחיר למשתכן, מחירי הדירות החדשות עלו ב-0.4%. בהשוואה לחודש המקביל אשתקד מחירי הדירות החדשות ירדו ב-0.8%.
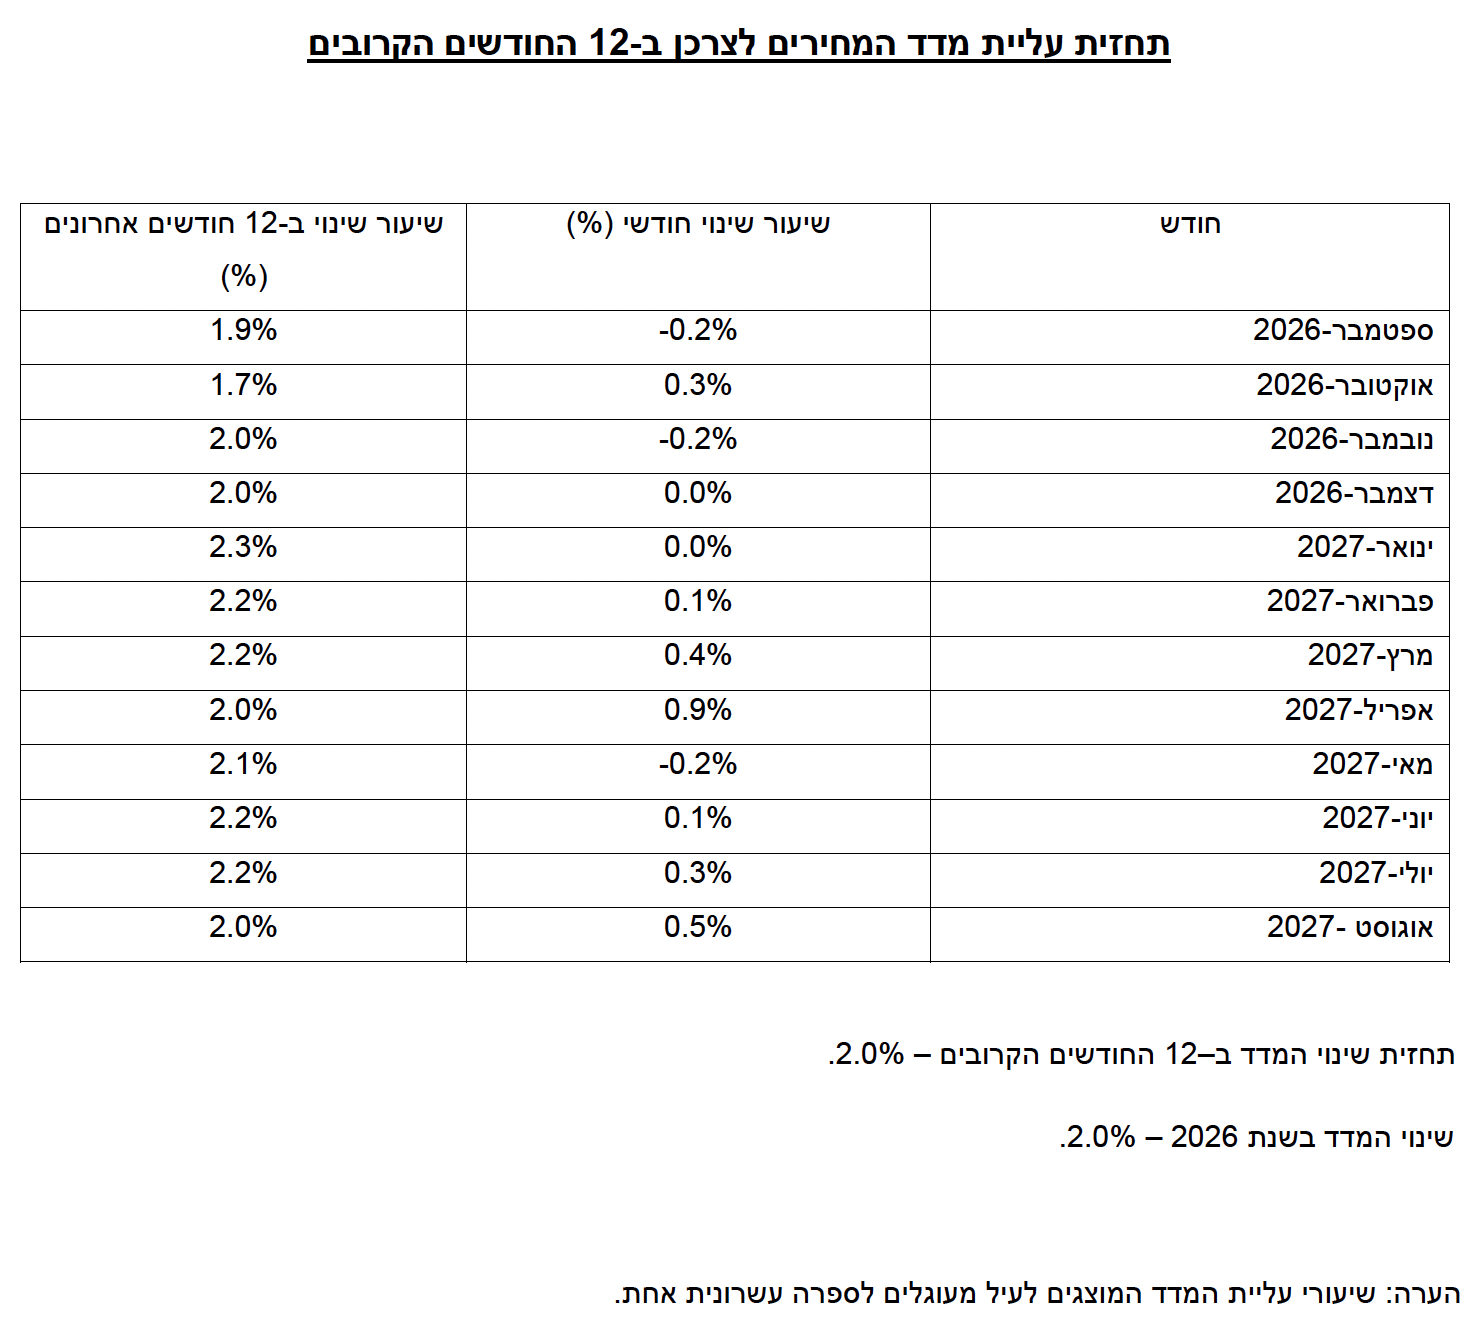
תחזית מדד המחירים לצרכן
יותר ממחצית העלייה במדד נבעה מעלייה עונתית במחירי הטיסות לחו"ל, ועליית מחירי הדלק תרמה כ-0.2 נקודת אחוז נוספות למדד. מנגד הוזלה חדה של 8% בתעריפי ביטוח הרכב גרעה כ- 0.15% מהמדד. השורה התחתונה היא שהאינפלציה השנתית נותרה בשיעור שנתי של 1.5%, כשניתן לראות התמתנות ניכרת גם במחירי השירותים השונים. האינפלציה בישראל נמוכה ביחס לעולם, כנראה בהשפעת התחזקות השקל ויציבות מחירי האנרגיה, אם כי יש לציין שהשכר במשק עולה בקצב מהיר, ובאופן מפתיע זה לא מתורגם להמשך עלייה במחירי שירותים העתירים בכוח אדם. קשה לדעת אם זה משקף שיפור בפריון העובדים שמאפשר את זה, או גורמים אחרים.
בהסתכלות קדימה אנו עדיין סבורים שהאינפלציה תושפע בעיקר מגורמי צד היצע, החל מהשכר שעולה בקצב מהיר, מחירי האנרגיה והסחורות שעלו בעולם לאחר שהחות'ים השיגו שליטה במיצר באב אל מנדב, וכנראה גם מעלייה במיסים בשנה הבאה. אנו צופים אינפלציה של 2% ב- 12 החודשים הקרובים.
השפעה על המדיניות המוניטרית
בנק ישראל הפחית בתחילת ספטמבר את הריבית לרמה של 3.25%, זאת בניגוד למגמה של עליות ריבית באירופה וצפי לעליית ריבית בארה"ב. בד בד אנו רואים עלייה חדה של התשואות לטווחים הארוכים ברחבי העולם. השווקים סוללים לבנקים המרכזיים בעולם את הדרך להעלאות ריבית, בעצם זה שהם דורשים פרמיות סיכון גבוהות על חוב ארוך טווח. בישראל המצב שונה בשל האינפלציה הנמוכה, אך קשה לראות את בנק ישראל מתנתק לחלוטין מהמגמות העולמיות, מה עוד שהציפיות לאינפלציה עלו והן עומדות עתה על כ- 2% לטווח של שנה. השווקים מגלמים עתה יציבות בריבית בנק ישראל בשנה הקרובה, תרחיש שנראה בעיננו סביר מאוד. הריבית הריאלית הגלומה בריבית בנק ישראל, גבוהה מעט מאחוז, שזה לא גבוה בהינתן שהמשק צומח מהר וציפיות האינפלציה מעוגנות סביב מרכז היעד.