רונן מנחם, כלכלן שווקים ראשי, מזרחי טפחות


18/09/2026

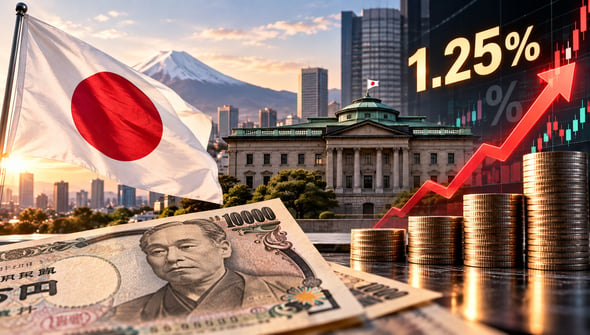 הריבית ביפן בשיא של 31 שנה / קרדיט: אילוסטרציה – AI
הבנק המרכזי של יפן הלך בעקבות הבנקים מרכזיים של ארצות הברית וגוש האירו והודיע על העלאת הריבית ב-1/4 אחוז, ל-¼1 אחוזים. מדובר בריבית הגבוהה ביותר זה 31 שנים.
המהלך עלה בקנה אחד עם ציפיות השוק.
כך נמשך הידוק הריבית במדינה לאחר הפוגה בת 3 חודשים. העלאת הריבית החלה בחודש מרץ-24, כשהריבית עברה מרמה של מינוס 0.1 אחוז לרמה של 0.1 אחוז. בסך כל עלתה הריבית 6 פעמים מאז.
יצוין, כי ההחלטה לא התקבלה פה אחד, בניגוד למקרה של ארצות הברית, אך ברוב גדול של 2-7.
העלאות הריבית הן על מנת לבלום את האינפלציה במדינה. זו ירדה, אמנם, מ-3% ל-1.3% בין החודשים אוקטובר-25 לפברואר-26, אך מאז שבה לעלות ועומדת כיום על 1.9%. יעד האינפלציה ביפן אמנם מעט גבוה יותר (2 אחוזים), אך היין פוחת 2.2% כנגד הדולר בשבוע האחרון ו-6.2% בשנה האחרונה – מה שמעלה חשש מפני לחצי מחירים נוספים.
המסרים של הבנק המרכזי של יפן על מעבר למדיניות נחושה של נרמול הריבית אכן הביאו לכך שהיין התאושש תוך כדי השנה והגיע החודש לרמתו הגבוהה ביותר זה 7 חודשים, אך הפיחות החד שקדם לכך עדיין ניכר.
גם השכר ביפן, שזינק 4.7% במהלך 12 החודשים עד יולי האחרון, מטריד מאוד את מקבלי ההחלטות ומסכן את יציבות המחירים במדינה. הנתון עקף משמעותית את ציפיות השוק לעלייה בת 3.9% ולמעשה היה הגבוה ביותר מאז ינואר-97! כמו כן מדובר בהאצה ניכרת לעומת הנתון מלפני חודש, שעמד על 4%.
לכך יש להוסיף את זינוק מחירי הנפט בעולם – שכלכלת יפן בין הרגישות להם – ומן הסתם יאתגר גם את מדדי המחירים לצרכן הקרובים במדינה.
יצוין כי העלאת הריבית ביפן מאתגרת הן את הכלכלה המקומית והן את הכלכלה העולמית.
מבחינה מקומית, יחס החוב הציבורי לתוצר עמד על כ-250% אשתקד – נתון גבוה מאוד וחריג גם בהשוואה למדינות מפותחות אחרות. ככל שהריבית גבוהה יותר, כך עלות גיוס החוב ושירות החוב העומד גדלה משמעותית. תשואת הפדיון על אג"ח ל-10 שנים של הממשלה זינקה מ-2.05% בחודש מרץ השנה ל-2.95%, למרות שבתווך רכשה ממשלת יפן אג"ח שהנפיקה בעברה (בין השאר על ידי מכירה של אג"ח ממשלת ארה"ב שהיו ברשותה) כדי למתן את העלייה.
כך, המאבק הנחוש באינפלציה, ששנים ארוכות היוותה no show ביפאן, תוך זניחת מדיניות ארוכת שנים של ריבית אפסית ורכישת אג"ח ל-10 שנים, כך שתשואתן לפדיון לא תעלה על 0% , עלול לגבות מחיר כבד מהמדינה בהיבט הפיסקאלי.
מבחינה גלובאלית, ההערכות הן כי הריבית ביפן תוסיף לעלות, בעוד העלאות הריבית במדינות מפותחות ארוכות תהיינה מרוסנות יותר, מה שיצמצם את פערי הריביות בינן לבין הריבית המקומית ויפגע עוד בכדאיות של פעולת ה-carry trade כערוץ מימון ואשראי חיוני.
אלא שהמציאות מורכבת יותר וארה"ב, לדוגמא, לוחצת על הבנק המרכזי של יפן להעלות עוד את הריבית, על מנת לרכך את היתרון שהפיחות המהיר של היין העניק לחברות הייצוא המקומיות על פני מתחרותיהן האמריקאיות, וכן בתמורה לסיוע שהעניקה ארה"ב ליפן מוקדם יותר השנה בדרך לבלימת פיחות היין עוד לפני שהעלאות הריבית – שרמתה עדיין נמוכה, יחסית – תתחלנה להשפיע.
בשורה התחתונה, סביר להניח כי המדיניות המוניטארית הנוכחית – שמנתקת לחלוטין את הריבית ביפן מהרמות האולטרה-נמוכות שלה ומביאה אותה לסביבה מערבית נורמאלית יותר – תימשך, בחודשים הבאים, אך חילוקי הדעות לגביה בקרב מקבלי ההחלטות ומבחינת הממשלה יחריפו, בגין השפעת המהלך על שיעורי החוב הציבורי והגירעון התקציבי ביחס לתוצר, שצמח 1.6% בלבד ב-3 השנים האחרונות.