משה שלום, מנתח שווקים FUNDER


20/09/2026

 מבט על הזהב והיחס שלו לסביבתו הפיננסית / קרדיט: אילוסטרציה – AI
נתחיל בתצוגה של שני גרפים:
שניהם נוצרו על ידי מערכת TradingView
יש תקופות שבהן הזהב עולה מפני שהמשקיעים מפחדים, ויש תקופות שבהן הוא עולה מפני שהם פשוט מבינים מחדש את תפקידו בתיק. מאז תחילת 2024 נראה שאנחנו נמצאים בשתי התקופות האלה בו-זמנית. המתכת הצהובה קיבלה תמיכה ממלחמות, אינפלציה, חשש מפני שחיקה פיסקאלית, רכישות של בנקים מרכזיים וזרימות השקעה, אך היא גם הפכה לנכס יקר ותנודתי, ולכן כל שינוי בתשואות האג"ח, בדולר או בקצב רכישות ה-ETF מסוגל לייצר תיקון לא קטן.
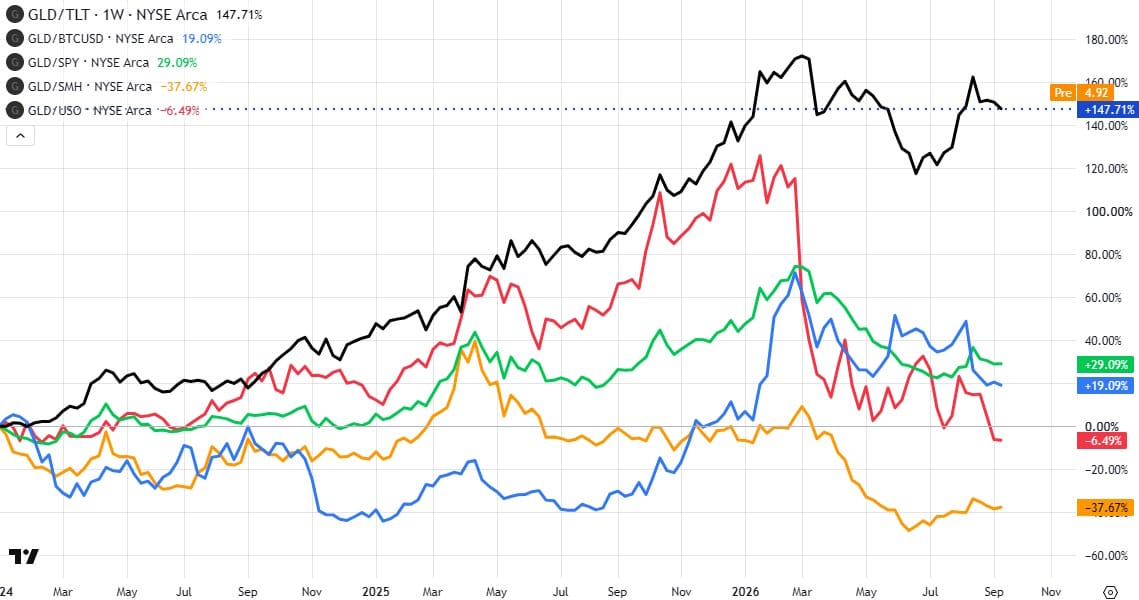
הזהב, אחרי הכול, אינו משלם קופון ואינו מפרסם דוח רווח והפסד, אלא פשוט יושב שם וממתין שהעולם ייזכר למה הוא קיים. שני הגרפים ממחישים את השינוי במעמד היחסי של הזהב: בתקופה המוצגת מאז תחילת 2024, יחס GLD/TLT עלה ב-147.71%, יחס GLD/SPYעלה ב-29.09%, ויחס GLD/BTCUSD עלה ב-19.09%, בעוד שיחס GLD/USO ירד ב-6.49% ויחס GLD/SMH ירד ב-37.67%.
אלה אינם שיעורי התשואה הישירה של GLD (תעודת הסל של הזהב), אלא השינוי ביחס בין GLD לבין כל נכס אחר, מה שמעיד על כך שהזהב לא היה רק עוד נכס שעלה, אלא נכס ששינה את מיקומו ביחס לאג"ח ארוכות, למניות, לביטקוין, לחוזה עתידי על נפט מסוג ברנט ולמניות השבבים. במיוחד בולט הפער מול TLT: כאשר החשש עובר מהאינפלציה אל יכולת המימון של הממשלה, אג"ח ארוכות עלולות לאבד מערכן בדיוק כאשר הזהב מקבל ביקוש גידורי.
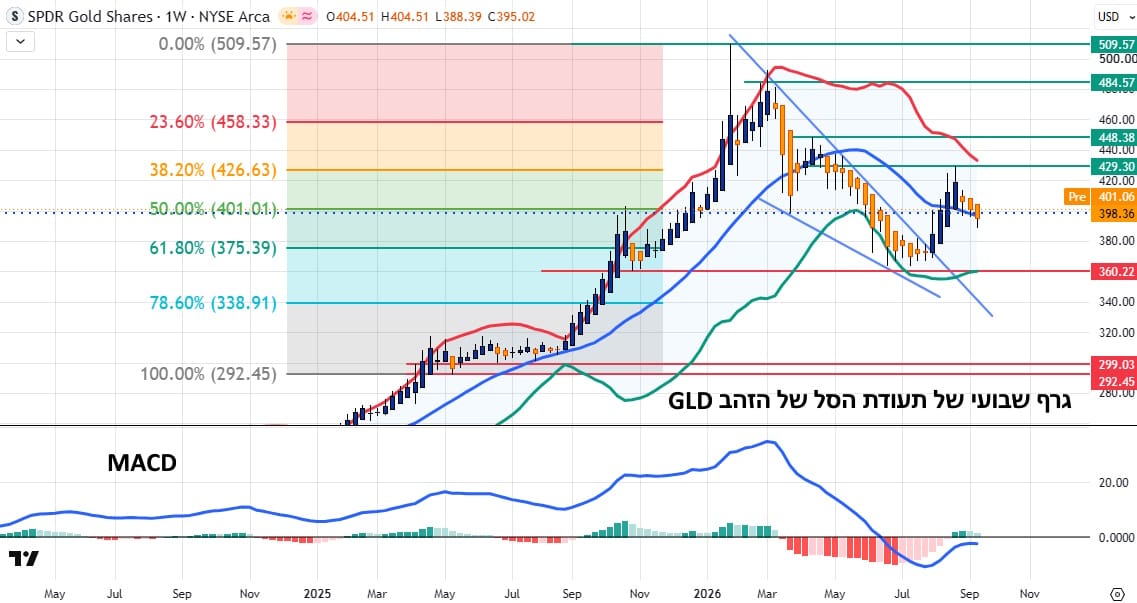
גם הגרף השבועי של GLD מציג סיפור שאינו מסתכם בקו עולה: המחיר בגרף עומד על 395.02 דולר, לאחר מהלך חד מרמת 292.45 לערך לשיא באזור 484.57, ולאחר תיקון לאזור 380 שנרשמה ממנו התאוששות אל אזור 400. סרגל Fibonacci מסמן את 401.01 כרמת 50%, את 375.39 כרמת 61.8% ואת 426.63 כרמת 38.2%, כלומר המחיר נמצא כעת סמוך לאזור המבחן של 401.01, מתחתיו ולא רחוק מעל 375.39.
ה-MACD (אינדיקאטור המומנטום הפופולארי מאוד) השבועי עבר תקופה של היחלשות עמוקה, אך ההיסטוגרמה הצטמצמה והקו החל להתכופף כלפי מעלה, דבר המצביע על התמתנות המומנטום השלילי ולא על אישור אוטומטי של גל עליות חדש. במקרה של זהב, גם הגרף וגם המציאות המאקרו-כלכלית אוהבים להשאיר כמה שאלות פתוחות. אחד ההסברים המבניים לביקוש לזהב נמצא בשוק האג"ח הממשלתי האמריקאי: לפי נתוני Treasury Fiscal Data, ב-16 בספטמבר 2026 הסתכם החוב הציבורי האמריקאי הכולל בכ-40.09 טריליון דולר, מתוכם כ-32.41 טריליון דולר חוב המוחזק בידי הציבור.
במקביל, משרד האוצר האמריקאי העריך באוגוסט כי יצטרך לגייס 739 מיליארד דולר בחוב סחיר המוחזק בידי הציבור ברבעון יולי-ספטמבר ועוד 628 מיליארד דולר ברבעון אוקטובר-דצמבר, בעוד ועדת ה-TBAC ציינה כי תחזית סוחרי האג"ח החיצוניים מצביעה על פער מימון של 1.45 טריליון דולר בשנים 2027-2028 אם גדלי ההנפקות הנוכחיים יישארו ללא שינוי. נתונים אלה אינם אומרים ששוק האג"ח עומד לקרוס מחר בבוקר, אך הם כן מצביעים על רגישות גוברת לכמות ההנפקות, לביקוש מצד משקיעים ולנזילות, וזה בדיוק המקום שבו הזהב מתפקד כפוליסת ביטוח: לא מפני שהוא חסין מתנודתיות, אלא מפני שאין מאחוריו מנפיק שצריך למחזר חוב.
צד ההיצע מספר סיפור פחות גמיש: ב-2025 עלתה הפקת הזהב מהמכרות בכ-1% ל-3,671.6 טון, והמחזור עלה ב-3% ל-1,404.3 טון, כך שיחד הגיע ההיצע הכולל ל-5,002.3 טון, שיא בסדרת הנתונים של World Gold Council. ברבעון השני של 2026 עלתה הפקת המכרות ב-2% ל-965.6 טון, אך המיחזור ירד ב-6% ל-326.1 טון, כלומר מחיר גבוה אכן מייצר יותר היצע, אך לא בהיקף שמבטל במהירות את הביקוש. המכרות אינם ברז שניתן לפתוח ביום שבו המחיר עולה, וגם המיחזור תלוי בהתנהגות בעלי תכשיטים, בתנאי האשראי ובשאלה אם הציבור רוצה למכור את הזהב הישן שלו דווקא עכשיו.
בצד הביקוש, 2025 הייתה שנת שיא: ביקוש ההשקעה הגיע ל-2,175.3 טון, החזקות ETFגדלו ב-801.2 טון, והבנקים המרכזיים הוסיפו 863.3 טון. ב-2024 רכישות הבנקים המרכזיים הסתכמו ב-1,044.6 טון, זו הייתה השנה השלישית ברציפות מעל 1,000 טון. במחצית הראשונה של 2026 נרשמה האטה, בין היתר בגלל מכירות ברבעון הראשון, אך ברבעון השני הרכישות התאוששו ל-288.9 טון, שיא לרבעון שני. בסקר הבנקים המרכזיים של 2026, 89% ממנהלי העתודות ציפו שהחזקות הזהב של הבנקים המרכזיים בעולם ימשיכו לגדול ב-12 החודשים הבאים, ו-45% ציפו להגדיל את ההחזקות של המוסד שלהם.
הסיבות שהוזכרו כוללות ביצועים בתקופות משבר, שמירת ערך, פיזור וגידור גיאופוליטי, וזו אינה התנהגות של קונה טקטי שמנסה לנחש את הנר הבא, אלא של מנהל עתודות שחושב על מבנה המאזן לאורך שנים. החודשים האחרונים הראו גם את הצד השני של התמונה: ברבעון השני של 2026 נרשמו יציאות של 44.8 טון מ-ETF, לאחר חולשה במחיר ועלייה בציפיות לאינפלציה ולריבית בארה"ב, בעוד הביקוש מעבר ל-OTC, למטילים ולמטבעות נותר משמעותי, והביקוש הסיני והאסייתי קיבל משקל גדול יותר.
לכן השאלה אינה רק אם הזהב יקר, אלא מי קונה אותו, באיזה אופק, ומאיזה מניע. ETFמערבי יכול למכור בתוך ימים, בנק מרכזי יכול לצבור במשך שנים, ומכרה חדש מגיב לאט עוד יותר. המסקנה המאוזנת היא שהזהב נכנס לשנים האחרונות עם בסיס ביקוש רחב יותר, אך לא עם חסינות מפני תיקונים. מאז 2024 הוא התחזק יחסית לאג"ח ארוכות ולרוב הנכסים שנבדקו בגרף, בעוד שהגרף השבועי מזכיר שהמומנטום יכול להיחלש גם בתוך מגמה ארוכת טווח.
מעל 401.01 ייבחן אם ההתאוששות מסוגלת להתבסס, ומתחת לאזור 375.39 תעלה שוב שאלת עומק התיקון, כאשר אלה רמות תיאוריות מתוך הגרף ולא המלצות לפעולה. הזהב ממשיך להיות מפגש בין ביטוח מפני טעויות של ממשלות, ביקוש אסטרטגי של בנקים מרכזיים, היצע כרייה איטי וסנטימנט משתנה, שילוב שמסביר מדוע המתכת הצהובה הפכה מרכיב מרכזי בשיחה הפיננסית, אך אינו מבטל את הצורך לבחון את המחיר, הסיכון והתנודתיות בכל נקודת זמן.
לידיעת הקוראים
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27א (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected]. בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאמייל [email protected]