משה שלום, מנתח שווקים FUNDER


20/09/2026

 קרן נאמנות במוקד: אנליסט 20/80 / קרדיט: אילוסטרציה – AI
פרטי הקרן
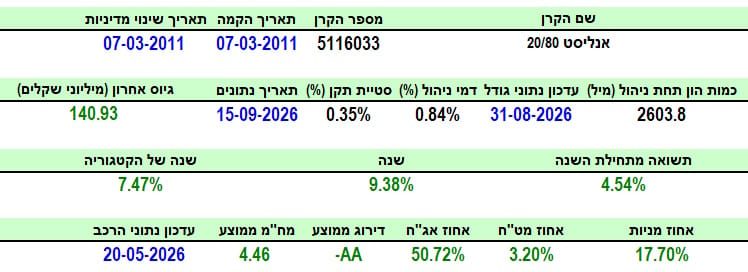
קרן אנליסט 20/80 פועלת במתכונתה הנוכחית מאז 07-03-2011, תאריך שינוי המדיניות המוצג בטבלה. נכון ל-31-08-2026, הקרן מנהלת הון נכבד בהיקף של 2,603.8 מיליון שקל, כאשר הגיוס האחרון מסתכם ב-140.93 מיליון שקל ומעיד על הבעת אמון רעננה וכניסת כספים ערנית. דמי הניהול עומדים על 0.84% וסטיית התקן מציגה 0.35%, נכון ל-15-09-2026.
בחרטום הביצועים, הקרן מציגה תשואה של 4.54% מתחילת השנה ו-9.38% בראייה שנתית, תוך שהוא עוקפת את קטגוריית הייחוס שהסתפקה ב-7.47% בלבד. נכון ל-20-05-2026, הרכב הנכסים מציג תמהיל זהיר של 17.70% מניות לצד 3.20% מט"ח, כאשר העוגן המרכזי מתבסס על 50.72% באג"ח בדירוג ממוצע גבוה של AA- ובמח"מ בינוני של 4.46 שנים. בשורה התחתונה, מדובר בשילוב שקול של רכיב מנייתי מתון יחסית עם כרית אג"חית יציבה, שסיפקה בשנה החולפת תשואה עודפת יפה על הממוצע.
ביצועי הקרן
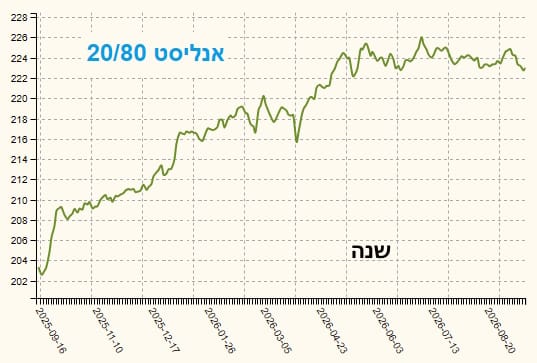
הגרף השנתי של הקרן הציג מגמת עלייה ברורה, הגם שהדרך לא הייתה חלקה לחלוטין ולוותה בתנודתיות בינונית, בעיקר במחצית השנייה של השנה. בתחילת התקופה נסחרה הקרן באזור 203-204 נקודות, ולאחר מעידה קלה זינקה במהירות לאזור 208-209, מכאן עברה לטיפוס מתון ומחושב יותר של שיאים ושפלים עולים עד לאזור 211-212 לקראת סוף 2025.
נקודת מפנה נרשמה בסוף דצמבר ובתחילת ינואר, כאשר הקרן לחצה על הדוושה וטסה אל אזור 216-217. הפריצה הזו פתחה פתח להמשך עליות, אך גם להגברת העצבנות בשוק. במהלך ינואר ופברואר נרשמו מספר תיקונים קצרים, שבעקבותיהם שבה הקרן לטפס ולקבוע שיאים חדשים באזור 211-220. חודש מרץ הביא עמו הפגנת חולשה בולטת כשהמחיר נחתך במהירות מאזור 220 אל כ-216, אולם הדובים לא הצליחו לייצר מגמת ירידה ממושכת.
התאוששות מהירה החזירה את הקרן מעל 220 וממנה לגל עליות חד אל אזור 224-225. בין אפריל ליוני נותרה המגמה חיובית אך הפכה תנודתית בהרבה, תוך זיגזגים חדים בטווח שבין 222 ל-225 וקביעת שיא שנתי באזור 226 נקודות במהלך יוני. השיא לא הוליד המשכיות, והקרן עברה לדשדוש רחב בין 223 ל-225. לקראת סיום שמרה הקרן על מרבית ההישגים אך איבדה מעט גובה מהשיא, כשהיא חותמת באזור 223 נקודות, קו סיום הגבוה משמעותית מרמת הזינוק.
בסיכום כולל, מחציתה הראשונה של השנה התאפיינה בעלייה יציבה ורגועה, בעוד המחצית השנייה הביאה עמה תנודתיות גוברת, תיקונים מהירים ומעבר מדורג מעלייה רציפה לדשדוש ברמות השיא.
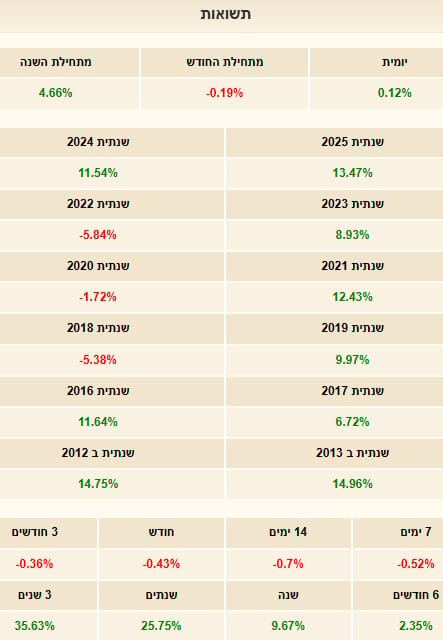
ביצועי הקרן מציגים תמונה חיובית ומעודדת בעיקר בטווחים הבינוניים והארוכים, לצד חולשה נקודתית ומקומית בלבד בטווח הקצר. מתחילת החודש נרשמה תשואה שלילית מינורית של 0.19%-, בעוד שמתחילת השנה נצברה תשואה חיובית יפה של 4.66%. הפער בין השתיים מעיד על כך שהמימוש החודשי נותר מוגבל לחלוטין ולא ערער את המגמה החיובית שנבנתה השנה. בבחינת התשואות הקלנדאריות, 2025 סיפקה תשואה מרשימה של 13.47%, בהמשך ל-11.54% ב-2024 ו-8.93% ב-2023.
זאת, לאחר שנת 2022 שהסתיימה בטריטוריה אדומה של 5.84%-. הרצף הזה מצביע על מהפך ברור מאז 2022, כאשר בשלוש השנים שלאחריה התשואות לא רק חזרו לירוק אלא השביחו משנה לשנה והציגו התחזקות עקבית. בבחינת הרצף התשואתי לפי טווי זמן נרשמה כאמור חולשה בטווחים הקצרים: 0.52%- בשבעה ימים, 0.70%- ב-14 ימים, 0.43%- בחודש ו-0.36%- בשלושה חודשים.
בהתאם לכללי הניתוח, מדובר בעניין זמני או בתיקון מקומי גרידא, משום שהחולשה נעצרת ולא זולגת לטווחים הארוכים. כבר בטווח של שישה חודשים נרשמת תשואה חיובית של 2.35%, ובהמשך נרשמת התחזקות מרשימה: 9.67% בשנה, 25.75% בשנתיים ו-35.63% בשלוש שנים.
בשורה התחתונה, הרצף התשואתי הארוך מצביע על מגמה חיובית איתנה ועל ביצועים מצוינים, כאשר ככל שהאופק מתארך התשואה עולה באופן מובהק, והחולשה הקצרה נותרת זניחה ביחס לעוצמה שנצברה לאורך זמן. להלן גרפים להשוואה מול הקרנות בעלות הגיוסים המובילים בשלושה טווחי זמן: שלוש שנים, שנה ושלושה חודשים.
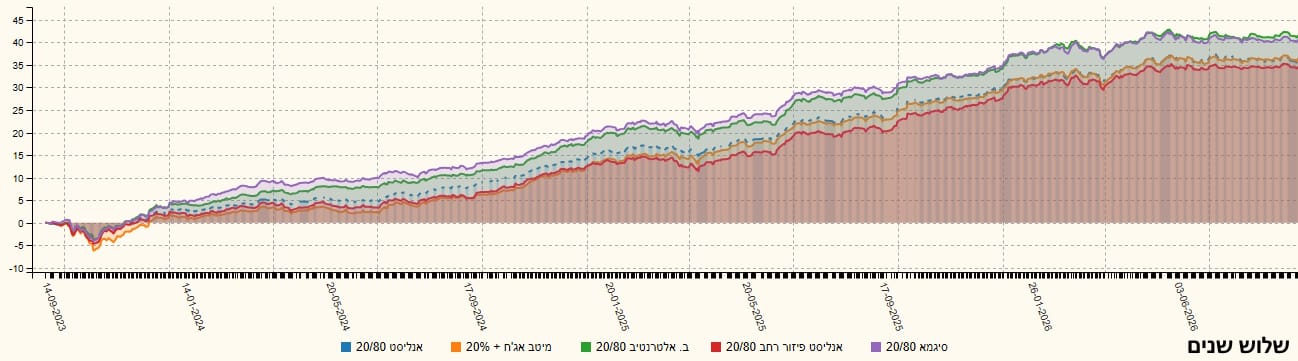
בטווח של שלוש שנים, קרן הייחוס אנליסט 20/80 הציגה עלייה משמעותית והתברגה בחלק העליון של קבוצת ההשוואה, אף שסירבה לכהן כראש לשועלים בסיום התקופה. לאחר ירידה חדה בתחילת הדרך, כל הקרנות ניערו את האבק ועברו למגמת עלייה ממושכת. במהלך 2024 ו-2025 אנליסט 20/80 התקדמה עקבית ושמרה על מיקום ביניים-גבוה, בעוד ב. אלטרנטיב 20/80 וסיגמא 20/80 פתחו מבערים והגיעו לרמות הגבוהות ביותר לקראת סוף התקופה.
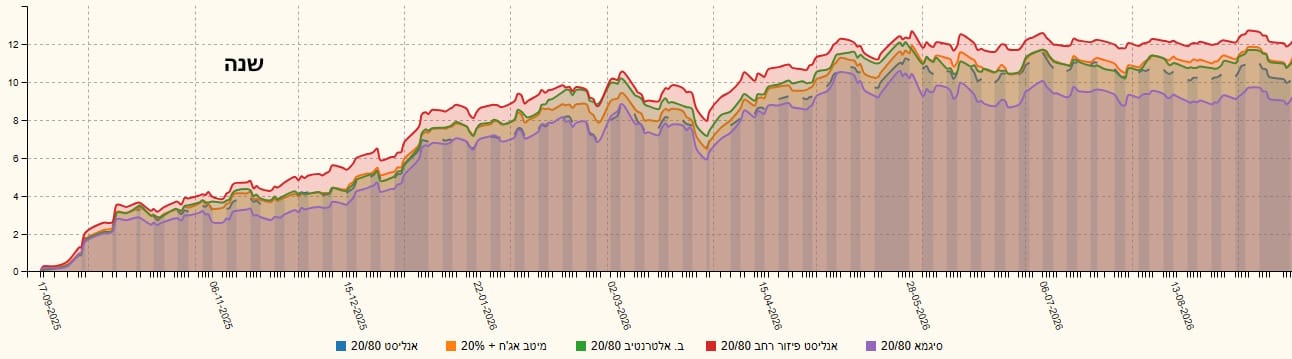
אנליסט 20/80 סיימה מתחת לשתי המובילות, אך מעל אנליסט פיזור רחב 20/80 ובשכנות קרובה לקרן מיטב. הפערים נפתחו בעיקר במהלך 2025 ותחילת 2026, בטרם נרשמה התייצבות מסוימת ברמות הגבוהות. בטווח השנתי התמונה כבר השתנתה לחלוטין: אנליסט פיזור רחב 20/80 קטפה את הבכורה ברוב המחצית השנייה וסיימה בראש הטבלה. אנליסט 20/80 אמנם טיפסה נאה לאורך השנה, אך לא הצליחה לסגור את הפער מהמובילה. בחודשים הראשונים נרשמה צמידות, אך בהמשך נפתחו פערים ברורים. אנליסט 20/80 תפסה מקום במרכז החבורה, בעוד ב. אלטרנטיב 20/80 ומיטב מזוגזגות מעליה ובסמוך אליה.
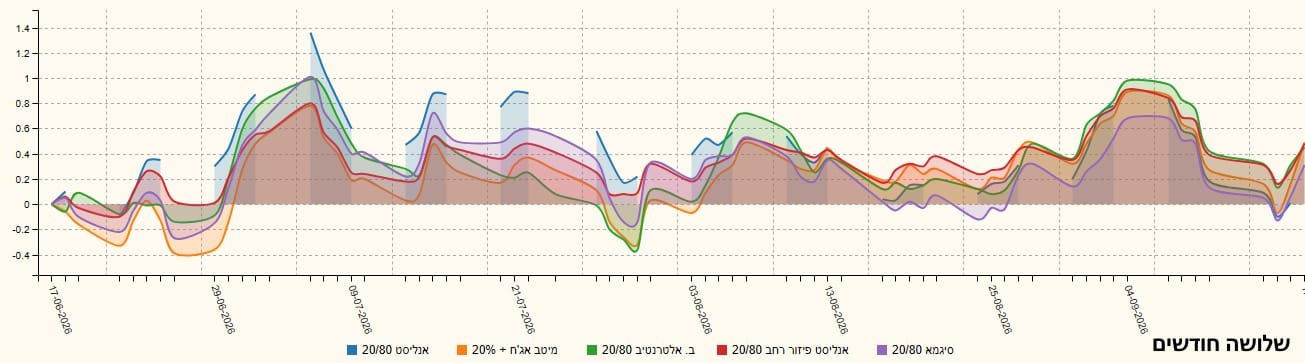
סיגמא 20/80 איבדה גובה בחלקים ניכרים של התקופה וחתמה בתחתית הקבוצה, כשאת אנליסט 20/80 היא רואה מלמטה. בטווח הקצר של שלושה חודשים התחרות כבר הפכה לצפופה ותנודתית בהרבה. אנליסט 20/80 פתחה במופע חזק ואף זינקה זמנית מעל כולן, אך היתרון לא נשמר לאורך זמן. בהמשך נרשמו מספר חילופי הובלה, כאשר ב. אלטרנטיב 20/80, אנליסט פיזור רחב 20/80 וסיגמא 20/80 חולקות לסירוגין את הפסגה. במהלך אוגוסט וספטמבר נרשמה התכנסות, ולאחר מספר ירידות והתאוששויות הפערים הצטמצמו משמעותית, עד שאנליסט 20/80 שבה להתקרב לשאר הקרנות לקראת סיום בטווח ביצועים דומה.
בסיכום ההשוואה הרב-תקופתית, אנליסט 20/80 הציגה תוצאות חיוביות במישור המוחלט בכל הטווחים, אך מיקומה היחסי השתנה בהתאם לאופק ההשקעה: בשלוש שנים נותרה מאחורי ב. אלטרנטיב 20/80 וסיגמא 20/80, בשנה נותרה מאחורי אנליסט פיזור רחב 20/80, ובשלושה חודשים הפערים הצטמצמו והיא נצמדה מחדש לדופק של המתחרות. הדינאמיקה הכוללת מראה כי הקרן שומרת על המגמה העולה ארוכת הטווח, אך מתקשה לייצר הובלה עקבית ונאלצת לבלות חלק מהזמן במרדף אחרי השכנות בטבלה.
גיוסים ופדיונות
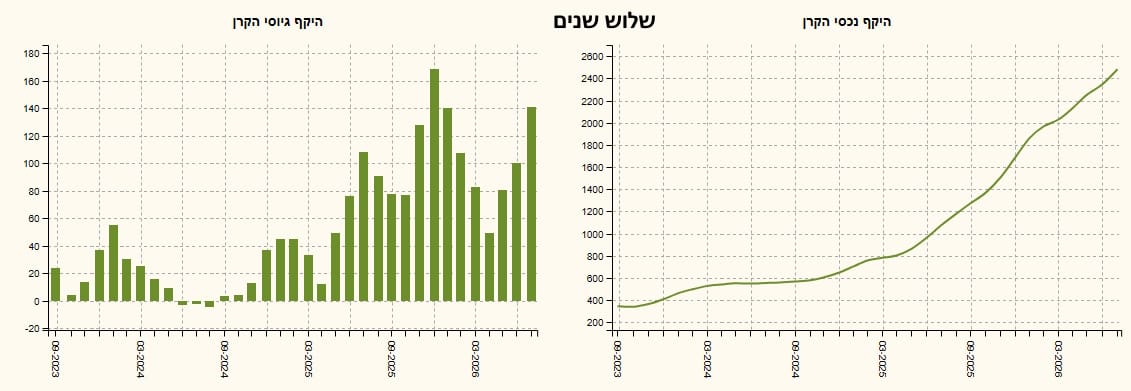
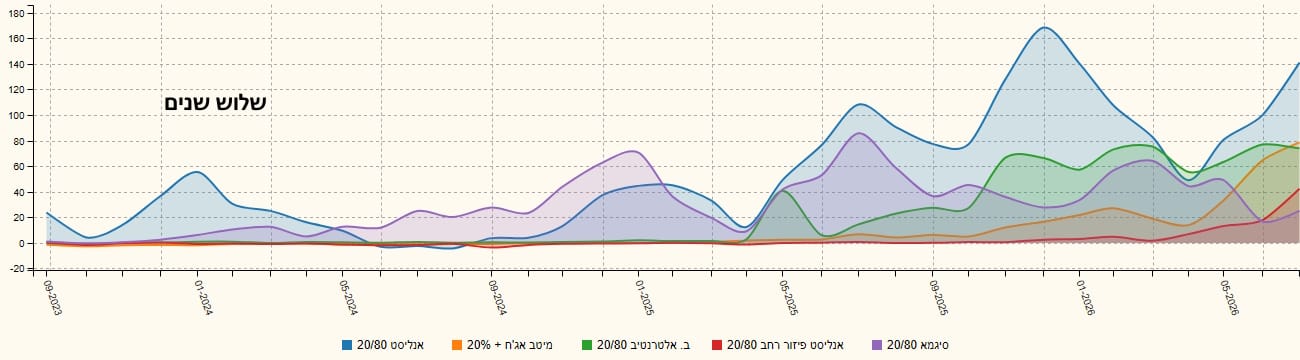
זהו החלק המדהים בקרן: במהלך שלוש השנים שנבחנו נרשמה התאמה ברורה בין דפוס הגיוסים החודשיים לבין העלייה בשווי הנכסים הכולל של הקרן. בתחילת התקופה, סביב המחצית השנייה של 2023, היקף הגיוסים היה חיובי אך מתון, עם טפטוף חודשי בהיקפים נמוכים עד בינוניים. במקביל, עקומת נכסי הקרן זחלה באזור נמוך יחסית ועלתה בהדרגה בלבד, כך שקצב צמיחת הנכסים התקדם בעצלתיים. במהלך 2024 נרשמו מספר חודשים של גיוסים חיוביים בולטים יותר, לצד תקופות חלשות ואף חודשים שבהם נרשמו פדיונות קלים.
בהתאם לכך, עקומת שווי הנכסים המשיכה לעלות בשיפוע מתון תוך תקופת התייצבות, כך שכניסות ההון תמכו בצמיחה אך טרם פתחו מבערים לזינוק חד. לקראת סוף 2024 ובתחילת 2025 חל המהפך: היקפי הגיוסים החודשיים תפחו, ובמהלך 2025 נרשמה סדרה ממושכת של חודשים עם גיוסים גבוהים בהרבה. במקביל, עקומת שווי הנכסים עברה מעלייה מתונה לעלייה חדה וברורה, השיפוע התחדד, והיקף הנכסים טיפס בקצב מהיר מאזור של מאות מיליוני שקלים לרמות גבוהות משמעותית.
בכך התקבל תרגום ישיר של זרימת הון חיובית ומתמשכת לעלייה מואצת בשווי הקרן. בחלק המאוחר של התקופה, סביב סוף 2025 ותחילת 2026, נרשמו גיוסים חזקים במיוחד שהגיעו בחלק מהחודשים לשיאי הגרף. במקביל, עקומת הנכסים הציגה את השיפוע החד ביותר בכל התקופה והעפילה לעבר אזור של כ-2.5 מיליארד שקל. גם כאשר נרשמה התקררות זמנית בהיקף הגיוסים, נכסי הקרן לא נסוגו אלא הסתפקו בהתמתנות קלה בקצב העלייה, בטרם שבו להאיץ עם התחזקות הגיוסים המחודשת.
בסיכום התקופה, הדינאמיקה התחלקה לשלושה שלבים עיקריים: שלב ראשון של גיוסים מתונים ועלייה הדרגתית, שלב שני של מעבר לגיוסים משמעותיים והאצה בשווי, ושלב שלישי של זינוק חד בנכסים בליווי גיוסים גבוהים ומתמשכים. הקשר בין שני הגרפים היה מובהק: ככל שזרימת הכספים החיובית התחזקה ונמשכה, כך שיפוע עקומת הנכסים נעשה חד יותר וקצב הצמיחה עלה. הנה הגיוסים של הקרנות שבהשוואה:
למי שמעוניין, ניתן להגיע לדף הקרן באתר פאנדר, וגם לקטגוריה. המון הצלחה לכולם!
המון הצלחה לכולם!
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמים באתר זה מסופקים כשירות לגולשים. אין לראות בהם משום המלצה או תחליף לשיקול דעתו העצמאי של הקורא, וכן אין לראות בהם הצעה, שיווק או ייעוץ השקעות בקרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות, ניירות ערך אחרים או נדל"ן – בין אם באופן כללי ובין אם בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לשם רכישה, ביצוע השקעות, פעולות או עסקאות כלשהן. במידע עלולות ליפול טעויות, וכמו כן עשויים לחול בו שינויי שוק ושינויים אחרים.
בנוסף, עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לבין התוצאות בפועל. לכותב עשוי להיות עניין אישי בתוכן המאמר, לרבות החזקה או ביצוע עסקאות, עבור עצמו או עבור אחרים, בניירות הערך או במוצרים הפיננסיים הנזכרים במסמך זה, ולפיכך הוא עשוי להימצא בניגוד עניינים. מערכת אתר פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, בין מראש ובין בדיעבד. פאנדר לא תישא באחריות בכל צורה שהיא לנזק או להפסד שייגרמו, ככל שייגרמו, משימוש במאמר או בראיון זה, ואינה מתחייבת כי השימוש במידע זה יניב רווחים למשתמש.
כמו כן, מערכת האתר עושה מאמצים ניכרים לאתר את בעלי הזכויות בצילומים, בסרטונים, בגרפים או בכל חומר אחר המתפרסם בו. השימוש ביצירות שבעל זכויות היוצרים בהן אינו ידוע, לא אותר או שרשותו לא הושגה, נעשה על פי סעיף 27א לחוק זכות יוצרים. אם זיהיתם צילום, סרטון או גרף שאתם סבורים כי זכויות היוצרים בו נמצאות בבעלותכם, יש לפנות לכתובת הדוא"ל [email protected]. במידה שהתוכן בכתבה מפר זכויות יוצרים שבבעלותכם, אם מצאתם שגיאה בכתבה או במאמר, או אם נתקלתם בפרסומת בלתי ראויה, אנא דווחו לנו לכתובת [email protected].