מורן שקד


24/09/2026
 דירוג Aaa.il לרשות שדות התעופה / קרדיט: אילוסטרציה – AI
רשות שדות התעופה בישראל
|
דירוג מנפיק |
Aaa.il |
אופק דירוג: יציב |
|
דירוג סדרות |
Aaa.il |
אופק דירוג: יציב |
מידרוג מותירה על כנו דירוג Aaa.il למנפיק ולאגרות חוב (סדרות א' ו-ב') שהנפיקה רשות שדות התעופה בישראל (להלן: "רשות שדות התעופה" או "הרשות"). אופק הדירוג יציב.
אגרות החוב במחזור המדורגות על ידי מידרוג:
|
סדרת אג"ח |
מספר נייר ערך |
דירוג |
אופק דירוג |
מועד פירעון סופי |
|
רש"ת אגח א-רמ |
1187335 |
Aaa.il |
יציב |
31.12.2031 |
|
רש"ת אגח ב-רמ |
1187343 |
Aaa.il |
יציב |
31.12.2036 |
שיקולים עיקריים לדירוג
דירוג המנפיק לרשות שדות התעופה נקבע על פי גישת מידרוג לדירוג מנפיק קשור למדינה (Government Related Issuer – GRI), אשר כושר החזר האשראי שלו מצוי בזיקה גבוהה מאוד לזה של המדינה, ונגזר בהתבסס על הערכת הסבירות לתמיכת המדינה ברשות, מבלי לקבוע הערכת אשראי בסיסית (BCA), וזאת כפי שמתואר במתודולוגיה של מידרוג לדירוג מנפיק הקשור למדינה .
במסגרת הדירוג נלקחו בחשבון, בין היתר, השיקולים הבאים: (1) רשות שדות התעופה אמונה על תשתית חיונית ומהווה מונופול טבעי בתחום החזקת, ניהול ופיתוח של שדות תעופה אזרחיים ומסופי גבול יבשתיים בישראל; (2) הרשות הינה תאגיד סטטוטורי הפועל מכוח חוק רשות שדות התעופה, המסדיר את מנגנוני הפיקוח והבקרה של הממשלה באופן ברור; (3) הרשות מהווה זרוע ביצוע של משרד התחבורה, אשר ביחד עם משרד האוצר מהוות גורם מפקח, הקובע את פעילות הרשות; (4) תוצאות הפעילות של הרשות נגזרות במידה רבה מתעריפי אגרות בתעופה, מתוצאות מכרזים מסחריים ומהיקפי התמלוגים למדינה; (5) הכנסות הרשות מאופיינות ברגישות גבוהה לאירועים אקסוגניים, כפי שהודגם במשברים האחרונים. לאחר צמיחה עקבית בשנים 2017-2019, נפגעו הכנסות הרשות באופן משמעותי בשנת 2020 על רקע התפרצות מגפת הקורונה העולמית, מאוקטובר 2023 בעקבות מלחמת חרבות ברזל, וכן בשנים 2025-2026 על רקע המבצעים הצבאיים מול איראן; (6) הוצאות הרשות הינן בעיקר הוצאות שכר ונלוות והוצאות אחזקה והפעלה, אשר צפויות לעלות בהדרגה, בין היתר עם הגידול בהיקף הנסועה; (7) להערכות החברה, בשנת 2026 צפויה תנועת הנוסעים להגיע לכ-18-19 מיליון, ובשנת 2027 להיקף נוסעים של כ-23 מיליון. אלו גוזרים בסיס EBITDA של כ-400-450 מיליון ₪ בשנת 2026, וכ-600-650 מיליון ₪ בשנות התחזית; (8) לרשות תוכנית פיתוח תעופתית רב-שנתית בהיקף של כ-7.3 מיליארד ש"ח (מתוכם כ-3.2 מיליארד ש"ח מוקפאים נכון להיום), בין היתר להגדלת הקיבולת של נמל התעופה בן גוריון (להלן "נתב"ג"), הצפויה להוביל לגידול הדרגתי בחוב הפיננסי עם התקדמות התוכנית; (9) נזילות הרשות הולמת את הדירוג; (10) תמיכת המדינה ברשות, בין היתר באמצעות תיקון חקיקה למתן אפשרות לגיוס חוב למימון פעילותה השוטפת (חלף מימון פעילות פיתוח בלבד) באופן זמני וגריעת תשלומי הקרן מן הרווח הנקי לצורך חישוב התמלוגים למדינה, עד אשר היקף הנוסעים העוברים דרך נמל התעופה בן גוריון יעלה על 24 מיליוני נוסעים בשנה. להערכת הרשות, היקפי נסועה בהיקפים אלו צפויים משנת 2028; (11) להערכתנו, חשיפת הרשות לסיכונים סביבתיים הינה בינונית, ומתבטאת בין היתר בחשיפה לסוגיות הנוגעות לדלקים, חומרים מסוכנים, זיהומי קרקע ומים, איכות האוויר ועוד. חשיפת הרשות לסיכונים חברתיים הינה בינונית וכוללת מגמות התנגדות להרחבת פעילות שדות התעופה בשל רעשים, זיהום ו/או ירידת ערך המקרקעין. אנו מעריכים את חשיפת הרשות לסיכוני ממשל תאגידי כנמוכה, כשחשיפה מסוימת נוגעת לתחלופת נושאי משרה בכירים בשנים האחרונות, כאשר באוקטובר 2024 מונה מר שרון קדמי כמנכ"ל לרשות לאחר כמעט שנתיים ללא מנכ"ל קבוע, וכן בינואר 2026 מונה מר יפתח רון טל כיו"ר חדש לאחר תקופה של כשנתיים שלא כיהן יו"ר קבוע לרשות. עם זאת, היותה של הרשות גוף סטטוטורי אשר פעילותו נמצאת תחת פיקוח ושליטת גופי המדינה והינו מוגבל בפעילותו בהתאם להחלטות ממשלה, ממתנת חשיפה זו.
נוכח הזיקה הגבוהה בין המדינה לבין רשות שדות התעופה, לרבות השפעתה הגבוהה של הממשלה על התוכנית האסטרטגית של הרשות, תוכנית הפיתוח שלה ועל יכולתה לגייס חוב, וכן נוכח הערכתנו כי בשל תלות הרשות במדינה, ביצועיה העסקיים העצמאיים הנוכחיים של הרשות הינם בעלי השפעה נמוכה על יכולת שירות החוב שלה, מידרוג מעריכה כי הערכת האשראי הבסיסית של הרשות (BCA) הינה בעלת חשיבות נמוכה להערכת סיכון האשראי שלה.
בהתאם לכך, הערכת מידרוג לסיכון האשראי של רשות שדות התעופה מתבססת על הערכת מידת הסבירות לתמיכת המדינה ברשות במידת הצורך. מידרוג מעריכה בסבירות גבוהה כי המדינה תתמוך בהתחייבויותיה של הרשות, בין היתר נוכח מעמד הרשות כזרוע ביצועית ליישום מדיניות הממשלה והחיוניות והחשיבות האסטרטגית הגבוהה של נמלי התעופה, ונמל התעופה בן-גוריון בפרט, לפעילות המשק. אף כי לא קיימת מחויבות חוקית לתמיכה מיוחדת של המדינה ברשות, להערכתנו, מערך ההסכמים בין הרשות למדינה, כמו גם היסטוריית היחסים ושיתוף הפעולה בין השתיים תומכים בהערכתנו לסבירות תמיכת המדינה ברשות במידת הצורך.
אופק הדירוג
אופק הדירוג היציב נתמך בזיקה הגבוהה בין המדינה לרשות ובהערכתנו לתמיכת המדינה ברשות בעת הצורך.
גורמים אשר יכולים להוביל להורדת הדירוג:
שינוי לרעה בהערכת מידת התמיכה ו/או מידת התלות מול המדינה, לרבות שינוי מבנה הבעלות ברשות.
שינוי רגולטורי בקשר עם תמיכת המדינה ברשות, לרבות שינוי אשר עלול להוביל לחשיפתה לסיכון ביקושים משמעותי ו/או לפגיעה מהותית באיתנותה הפיננסית של הרשות.
פירוט השיקולים העיקריים לדירוג
נוכח הזיקה הגבוהה בין הרשות למדינת ישראל, הערכת מידרוג לסיכון האשראי של הרשות מתבססת על הסבירות לתמיכת מדינה במידת הצורך
רשות שדות התעופה הינה תאגיד סטטוטורי בבעלות מלאה של המדינה שהוקם מכוח חוק רשות שדות התעופה, התשל"ז 1977. להערכתנו, רשות שדות התעופה ומדינת ישראל חולקות יעדים ומטרות קרובים וממושכים, כאשר הרשות הינה למעשה זרוע ביצוע של המדינה בתחום פיתוח ותפעול שדות התעופה ומעברי הגבול היבשתיים בישראל, והיא מהווה מונופול טבעי בתחומים אלו. להערכתנו, פעילות הרשות שזורה בפעילות המדינה ואינה ניתנת לניתוק, כאשר עד פרוץ משבר הקורונה בשנת 2020, ובהמשך פרוץ מלחמת חרבות ברזל, היוותה הרשות מקור הכנסות לקופת המדינה באמצעות תמלוגים ששולמו למדינה. יש לציין, כי באופן פורמלי רשות שדות התעופה הינה גוף הכפוף להוראות חוק יסודות התקציב, אולם עד כה לא נדרשה המדינה להוצאה תקציבית בפועל לצורך מימון פעילות הרשות.
על אף שלאורך שנות פעילותה, ובהתאם לחוק, התנהלה רשות שדות התעופה על בסיס עצמאי וכלכלי, וטרום משבר הקורונה אף הציגה תוצאות עסקיות חזקות ויציבות, אנו מעריכים כי נוכח אופי היחסים בין הרשות לממשלה, מעמדה וחשיבותה האסטרטגית הקריטית של הרשות לתפקודו התקין של המשק בישראל, לביצועי הרשות ולמדדים פיננסיים השפעה נמוכה על כושר פירעון החוב של הרשות, כאשר איתנותה הפיננסית של הרשות נגזרת בעיקר מתמיכת המדינה, במידת הצורך, אם באמצעות שינוי תעריפי אגרות התעופה, מתן אפשרות לגיוסי חוב או העברות כספיות ישירות. להערכתנו, לרשות שדות התעופה אוטונומיה אסטרטגית ותפעולית מצומצמת, ולמדינה השפעה רבה על החלטות מהותיות בקשר עם פעילות הרשות ותוכנית הפיתוח ועל מצבה הפיננסי, כאשר בין היתר הוספה או גריעה של פרויקטים ו/או גיוס חוב חיצוני על-ידי הרשות טעונים אישור ממשלה. כמו כן, להערכת מידרוג, אירוע כשל פירעון של רשות שדות התעופה עלול להסב נזק משמעותי לפרופיל האשראי של מדינת ישראל, ואילו הסבירות לתמיכה יוצאת דופן מטעם המדינה הינה גבוהה ביותר.
נוכח הזיקה הגבוהה בין המדינה לבין רשות שדות התעופה, לרבות השפעתה הגבוהה של הממשלה על התוכנית האסטרטגית של הרשות, תוכנית הפיתוח שלה ועל יכולתה לגייס חוב, וכן נוכח הערכתנו כי בשל תלות הרשות בגובה אגרות התעופה והיקף התמלוגים שגובה המדינה, ביצועיה העסקיים העצמאיים של הרשות הינם בעלי השפעה נמוכה על יכולת שירות החוב שלה, מידרוג מעריכה כי הערכת האשראי הבסיסית של הרשות (BCA) הינה בעלת חשיבות נמוכה להערכת סיכון האשראי שלה. בהתאם לכך, הערכת מידרוג לסיכון האשראי של רשות שדות התעופה מתבססת על הערכת מידת הסבירות לתמיכת המדינה ברשות במידת הצורך.
החשיבות המאקרו-כלכלית וחיוניותם של שדות התעופה ומעברי הגבול לתפקודו התקין של המשק תומכות בסבירות לתמיכת המדינה ברשות
נוכח מעמד הרשות כזרוע ביצועית ליישום מדיניות הממשלה, וכן בשל מעורבותה הגבוהה של הממשלה בקבלת ההחלטות ברשות בנושאי אסטרטגיה, תקציב, פיתוח, מימון וכיו"ב, התרחשות אירוע כשל פירעון של הרשות, לצד הימנעות המדינה לתמוך או העדפת התחייבויות הממשלה על פני התחייבויות הרשות, עלולות להביא לפגיעה תדמיתית משמעותית עבור מדינת ישראל, ולערער את אמון השווקים בממשלה. כמו כן, נמלי התעופה בישראל בכלל, ונמל התעופה בן-גוריון בפרט, הינם חיוניים לפעילות המשק, והם בעלי חשיבות אסטרטגית ומאקרו-כלכלית גבוהה, ולכן אנו מעריכים כי אירוע כשל, אשר יש בו בכדי להביא לפגיעה בתפקודם התקין של שדות התעופה, עלול להיות בעל השלכות פוליטיות וציבוריות נרחבות. נוסף על כך, נציין כי בהתאם לחוק, העבירה ממשלת ישראל לרשות שדות התעופה מקרקעין, מיטלטלין ושאר נכסים וזכויות של המדינה שנמצאו בתחומי שדות התעופה ערב כניסתו של החוק לתוקף. יצוין, כי חוזה החכירה מול רשות מקרקעי ישראל מסדיר את הזכויות במקרקעי שדות התעופה של הרשות עד לשנת 2026, ולאחרונה אישרו מוסדות שני הגופים את הארכת תקופת ההסכם ב-49 שנים נוספות. כפועל יוצא, הרשות מחזיקה למעשה בנכסים חיוניים, אשר מתוקף חשיבותם האסטרטגית לא תוכל המדינה לאפשר שליטה של הנושים בהם, במקרה של חדלות פירעון של הרשות.
אף כי לא קיימת מחויבות חוקית לתמיכה מיוחדת של המדינה ברשות, להערכתנו, מערך ההסכמים בין הרשות למדינה, כמו גם היסטוריית היחסים ושיתוף הפעולה בין השתיים, מעניקים רמת ודאות גבוהה לכושר פירעון החוב של הרשות ולתמיכת המדינה במידת הצורך. אנו מעריכים כי תמיכה זו משתקפת, בין היתר, בצעדים שנקטה המדינה במסגרת התמיכה ברשות לאורך משבר הקורונה ומאז פרוץ מלחמת חרבות ברזל, ובכלל זאת שינוי חקיקה המאפשר לרשות גיוס חוב נוסף והפחתת שירות החוב מהרווח הנקי לצורך חישוב זכאות המדינה לתמלוגים.
להערכתנו, הסבירות לתמיכת המדינה ברשות בעת הצורך הינה גבוהה מאוד, וכן הסבירות להעדפת הממשלה לפרוע את חובותיה על פני חובות הרשות הינה נמוכה. עם זאת, יש לציין כי במידה ותחול הרעה באיתנותה הכלכלית של מדינת ישראל, תגדל הסבירות שהממשלה תעדיף לפרוע את התחייבויות המדינה על פני התחייבויות הרשות. כמו כן, נציין כי שינויים רגולטוריים ו/או שינוי בהערכת מידרוג בקשר עם מערך היחסים בין המדינה לרשות, אשר יש בהם בכדי לפגוע בסבירות לתמיכת המדינה ברשות בעת הצורך, עלולים להביא לשינוי בדירוג.
צפי להמשך התאוששות בתנועת הנוסעים, בהנחת התייצבות ביטחונית ועלייה בבסיס ה-EBITDA
קיימת קורלציה מובהקת בין היקף תנועת הנוסעים לבין המבצעים והמלחמות אשר אפיינו את הסביבה הגיאופוליטית בשנים האחרונות. מלחמת חרבות ברזל, ובפרט המבצעיים הצבאיים מול איראן, העיבו על פעילות רשות שדות התעופה החל מאוקטובר 2023, כפי שבא לידי ביטוי בירידה בתנועת הנוסעים ובהכנסות הרשות. פעילות הרשות חשופה במידה משמעותית לאירועים ביטחוניים ולגורמים אקסוגניים שאינם בשליטתה, בין היתר לנוכח הנחיות פיקוד העורף ומשרד הביטחון, המשתנות מעת לעת, וכן כתוצאה מהחלטות חברות התעופה הזרות באשר לתדירות הטיסות והפעלתן, לרבות השהיית פעילות ממושכת.
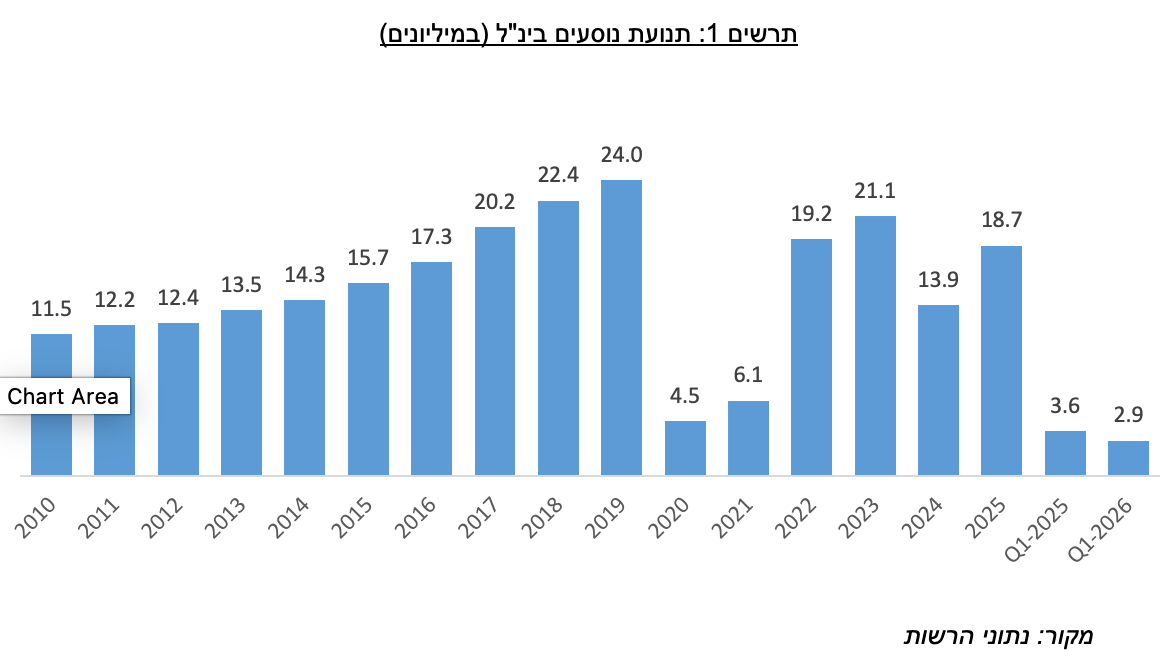
במהלך 12 החודשים שהסתיימו ביום 31.03.2026, תנועת הנוסעים הבינלאומית הסתכמה בכ-17.9 מיליון נוסעים, לעומת כ-18.7 מיליון נוסעים בשנת 2025 וכ-13.9 מיליון נוסעים בשנת 2024, על רקע המשך התנודתיות בפעילות במהלך התקופה. על אף ההתאוששות בתנועת הנוסעים מאז שנת 2020, היקף הפעילות טרם חזר לרמות שנרשמו בשנים 2018-2019, טרם משבר הקורונה ופרוץ המלחמה. השיפור במצב הביטחוני, לרבות הפסקת האש בין ישראל לחמאס שנחתמה באוקטובר 2025, צפוי לתמוך בהתאוששות תנועת הנוסעים ובהכנסות הרשות, אולם המבצעים הצבאיים מול איראן במהלך התקופה ממחישים את החשיפה המתמשכת של פעילות הרשות להתפתחויות ביטחוניות.
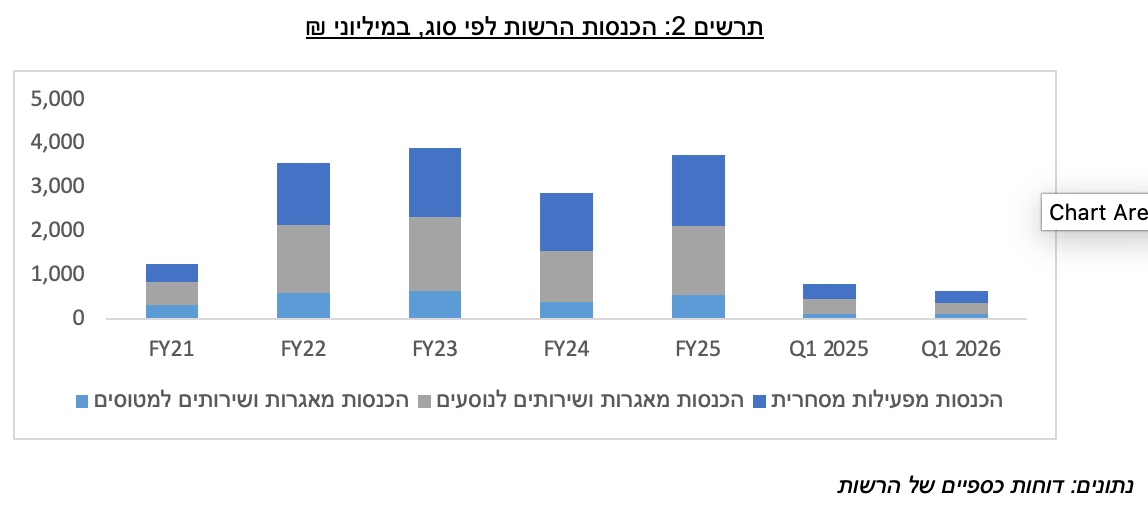
הרגישות הגבוהה של הכנסות הרשות לתנועת הנוסעים מגדילה את חשיפתה לתנודתיות בפעילות. ברבעון הראשון של שנת 2026 הסתכמו הכנסות הרשות בכ-629 מיליון ₪, לעומת הכנסות בסך כ-787 מיליון ₪ בתקופה המקבילה אשתקד, והובילו להפסד תפעולי מתואם של כ-178 מ' ₪ , לעומת הפסד תפעולי של כ-26 מ' ₪, בהתאמה. הירידה בהכנסות והמעבר להפסד תפעולי ברבעון הראשון של שנת 2026 נבעו במידה משמעותית ממבצע "שאגת הארי" שנמשך לאורך חודש מרץ (ונמשך עד תחילת חודש אפריל), והביא לירידה משמעותית בהיקפי תנועת הנוסעים והפעילות המסחרית זאת בעוד מבנה ההוצאות של הרשות הנו קשיח ומורכב ברובו מהוצאות קבועות. הכנסות הרשות בשנת 2025 הסתכמו בכ-3.7 מיליארד ש"ח, לעומת כ-2.9 מיליארד ש"ח בשנת 2024, גידול של כ-30%, והובילו לרווח תפעולי מתואם בסך של כ-257 מ' ש"ח, לעומת הפסד תפעולי של כ-279 מ' ש"ח בשנת 2024.
הכנסות הרשות כוללות, בממוצע תלת שנתי, כ-42% הכנסות מאגרות ושירותים לנוסעים, כ-43% הכנסות מפעילות מסחרית וכ-15% מאגרות ושירותים למטוסים. על רקע אי-הוודאות והתנודתיות בהיקפי הנוסעים הובילו את הרשות לנקוט בצעדים להקלה על זכייני הקמעונאות וההסעדה, לרבות מעבר למתכונת תשלומים מבוססי פדיון וללא דמי הרשאה מינימליים קבועים. בהתאם להסדרים, הרשות שומרת לעצמה את הזכות לגבות את הסכומים המלאים בהתאם לחוזים המסחריים רטרואקטיבית בתום השנה.
הרווחיות התפעולית של הרשות מושפעת ממבנה עלויות המאופיין בשיעור גבוה של הוצאות קבועות, ובראשן הוצאות שכר ונלוות, המהוות בממוצע תלת שנתי כ-57% מסך ההכנסות, הוצאות אחזקה והפעלה מסוימות המהוות כ-22% מסך ההכנסות, והוצאות פחת ודמי חכירה המהוות כ-12% מההכנסות, בממוצע. מבנה עלויות זה מגביר את רגישות הרווחיות לתנודות בהיקפי הפעילות, שכן הירידה בהוצאות הרשות בתקופות של ירידה בתנועת הנוסעים מתונה משמעותית מהירידה בהכנסות, אשר נגזרות במידה רבה מהיקפי הפעילות.
הרשות מעסיקה כ-4,000 עובדים, קבועים וארעיים, המועסקים מכוח הסכמים קיבוציים ואישיים המתחדשים מעת לעת בין ההנהלה לבין נציגויות העובדים השונות. מרבית ההסכמים כוללים מנגנוני עדכון אוטומטיים, לצד הנחות עבודה המבוססות על נתונים היסטוריים. בהתאם, הוצאות השכר מהוות את מרכיב ההוצאה המרכזי של הרשות ושיעורן מהווה את המרכיב העיקרי מתוך סך ההכנסות.
בהתבסס על תחזית הרשות, תנועת הנוסעים צפויה להסתכם בשנת 2026 בכ-18-19 מיליון נוסעים (כ-12 מיליון בפועל נכון למועד דוח זה), בהתחשב בהשפעת מבצע שאגת הארי על תוצאות 2026, ובהתאם היקף ההכנסות לשנה זו צפוי להסתכם לכ-3.4-3.6 מיליארד ₪, ורווח תפעולי נמוך. תנועת הנוסעים צפויים, להערכת הרשות, להשתפר בשנת 2027 ולהגיע להיקף של כ-23 מיליון נוסעים בשנה, כאשר החל משנת 2028 צפוי כי הרשות תחזור להיקפי טרום-קורונה (מעל 24 מיליון נוסעים). בהתאם, הרשות מניחה כי הכנסות הרשות משנת 2027 יחצו את רף ה-4 מיליארד ש"ח, בעוד שגידול מצבת העובדים ותוכנית ההשקעות המהותית יובילו לגידול בהוצאות השכר והפחת, בהתאמה. האמור יתבטא ברווח תפעולי של כ-0.3-0.4 מיליארד ש"ח בשנת 2027 (שיעור רווחיות של כ-8%-6%), וה-EBITDA צפויה להסתכם בשנת 2026 בכ-0.4-0.5 מיליארד ש"ח, ובשנים 2027-2028 בכ-0.6-0.8 מיליארד ש"ח, לעומת ממוצע של כ-0.4 מיליארד ש"ח בשנים 2023-2025.
תוכנית השקעות רחבה צפויה להגדיל את היקף ההשקעות ואת החוב הפיננסי
לרשות תוכנית פיתוח תעופתית רב-שנתית בהיקף של כ-7.3 מיליארד ש"ח בשנים הקרובות , המיועדת בין היתר להרחבת הקיבולת ולשיפור התשתיות התעופתיות בנתב"ג. התוכנית כוללת מספר פרויקטים, כאשר הגדולים מביניהם כוללים הקמת תשתיות טרמינליות נוספות וכן שדרוג והוספת מערכות מיון ובידוק לצורך הגדלת קיבולת הנוסעים בנתב"ג בהיקף של כ-2.6 מיליארד ₪, הקמת מבנה יחידת בקרה ראשית לשיפור וייעול התיאום בין היחידות השונות בנתב"ג בהיקף של כ-0.9 מיליארד ₪, וכן הקמת מחלף נתב"ג מערב (מחלף כפר חב"ד) בעלות משוערת של כ-0.4 מיליארד ₪, במימון משותף עם מדינת ישראל. בעקבות התפרצות מגפת הקורונה הוקפא חלק נרחב מהפרויקטים, כשהפשרתם התעכבה בהמשך על רקע מלחמת חרבות ברזל. נכון למועד דוח זה, פרויקטים בהיקף של כ-3.2 מיליארד ש"ח טרם הופשרו. יצוין, כי התוכנית כפופה לאישור ממשלה.
הרשות השקיעה ברבעון הראשון של 2026 כ-138 מיליון ש"ח, והשקעות בהיקף של כ-450-500 מיליון ש"ח בשנים 2024-2025. בהתאם לתכנית הפיתוח, היקף ההשקעות צפוי לעלות לכ-0.8-1.2 מיליארד ש"ח בממוצע בשנה בשנים הקרובות. הגידול בהיקף ההשקעות צפוי להגדיל את צורכי המימון של הרשות, כאשר התכנית תמומן ממקורות עצמיים וכן באמצעות גיוסי חוב.
נכון ליום 31.03.2026, החוב הפיננסי המותאם של הרשות הסתכם בכ-1.44 מיליארד ש"ח, מתוכו כ-1.4 מיליארד ש"ח חוב אג"ח הצמוד למדד, השאר הלוואות לבנקים. לא קיימות אמות מידה פיננסיות על אגרות החוב.
לרשות נזילות הולמת וגמישות פיננסית טובה הנתמכת ביתרות מזומנים ותיק ניירות ערך בהיקפים גבוהים
מימון פעילות הרשות מתבסס בעיקרו על תזרימי המזומנים מהפעילות השוטפת, כאשר נזילותה של הרשות גבוהה ונתמכת ביתרות נזילות (מזומנים ושווי מזומנים בלבד) של כ-1.35 מיליארד ₪ ליום 31.03.2026, מתוכם תיק ניירות ערך הנאמד בכ-0.86 מיליארד ₪, וכולל בעיקר אג"ח ממשלתיות וקונצרניות וקרנות כספיות. נכון למועד הדוח, לרשות אין מסגרות אשראי במערכת הבנקאית.
נכון ליום 31.03.2026 הקרן לפיתוח ולהרחבת השירותים (ההון העצמי) של הרשות מסתכם לכ-5.5 מיליארד ₪. יחס ההון למאזן נכון ליום 31.03.2026 עומד על כ-59% וצפוי להישאר בטווח זה בשנים 2026-2027. להערכתנו, הרשות בעלת נגישות טובה לשווקי ההון, אשר תומכת בגמישותה הפיננסית ובהיקף הוצאות ה-Capex ושירות החוב (קרן וריבית) בשנות התחזית.
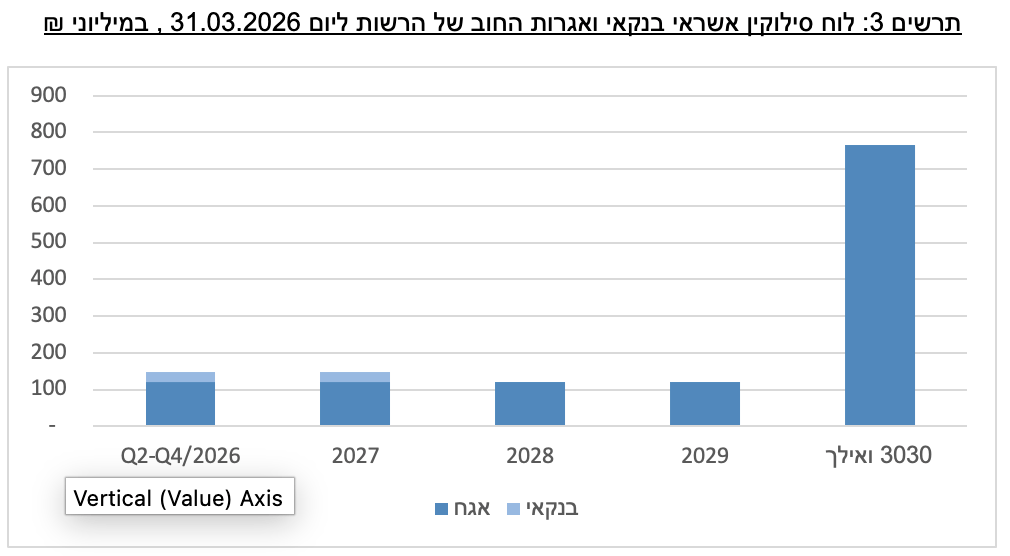
על מנת לאפשר לרשות שדות התעופה להתמודד עם הפגיעה בפעילותה בעקבות משבר הקורונה, באוקטובר 2020 אושר תיקון נוסף לחוק (תיקון מספר 12 - הוראת שעה), אשר אפשר לרשות באופן זמני (עד ליום 30.06.2022) לגייס חוב חיצוני לצורך מימון הוצאותיה השוטפות (קרי, נוסף על חוב לצורך מימון תוכנית הפיתוח אשר היה מותר גם בטרם התיקון), עד לסכום כולל של 3.1 מיליארד ש"ח. בד בבד, בהתאם לתיקון זה, נקבע מנגנון המקל על נטל התמלוגים המשתנים לרשות, במסגרתו, החל משנת 2023, מופחת החזר הקרן בגין החוב שגויס לצורך מימון הוצאותיה השוטפות מהרווח הנקי המשמש בסיס לחישוב היקף התמלוגים למדינה, עד לסכום שנתי של 2.5 מיליארד ש"ח. תקנון זה יעמוד בתוקף עד אשר היקף הנוסעים מישראל או אליה, העוברים דרך נמל התעופה בן גוריון, יעלה על 24 מיליוני נוסעים בשנה (המשקף את היקף תנועת הנוסעים בשנת 2019). להערכת הרשות, תנועת הנוסעים צפויה לחצות רף זה רק בשנת 2028. בהתאם, ביצעה הרשות הנפקת אגרות חוב בשנת 2022 בסך 1 מיליארד ₪ (באמצעות שתי סדרות), ובשנת 2025 הרחיבה את סדרת אג"ח ב' בהיקף נוסף בסך 0.5 מיליארד ₪.
שיקולי סביבה, חברה וממשל תאגיד (ESG)
להערכתנו, חשיפת הרשות לסיכונים סביבתיים הינה בינונית, ומתבטאת, בין היתר, בחשיפה לרגולציה בנושאי דלקים, חומרים מסוכנים, זיהומי קרקע ומים, איכות האוויר ועוד.
חשיפת הרשות לסיכונים חברתיים הינה בינונית וכוללת מגמות התנגדות להרחבת פעילות שדות התעופה בשל רעשים, זיהום ו/או ירידת ערך המקרקעין. בין היתר, קיימות מספר תביעות המתנהלות מול הרשות בנושאים אלו. כמו כן, הרשות חשופה לסיכוני סייבר, כאשר פערים באבטחת המידע עשויים להביא לזליגת מידע רגיש ולפגיעה ברציפות הפעילות. חשיפה זו ממותנת, בין היתר, על-ידי הפעלת מנגנוני אבטחת מידע, הדרכות ותרגולים וכן ביטוח סייבר. יצוין, כי הרשות מוגדרת כגוף מונחה על-ידי רשות הסייבר הלאומית.
אנו מעריכים כי החשיפה לסיכוני ממשל תאגידי הינה נמוכה. להערכתנו, הרשות חשופה לסיכון מסוים הנוגע לעמידה ברגולציה במגוון תחומים ולתחלופת נושאי משרה בכירים בתקופה האחרונה וכן היא חשופה לאיכות המדיניות הפיננסית ואופן ניהול הסיכונים. בהקשר זה יצוין, כי באוקטובר 2024 מונה מנכ"ל לרשות לאחר כמעט שנתיים ללא מנכ"ל קבוע, ובינואר 2026 מונה מר יפתח רון טל ליו"ר קבוע, לאחר תקופה ממושכת שלא מונה יו"ר לרשות. עם זאת, סיכוני הממשל של הרשות ממותנים במידה משמעותית נוכח היותה גוף סטטוטורי, אשר פעילותו נתונה לפיקוח ושליטת גופי המדינה והינו מוגבל בפעילותו הפיננסית בהתאם להחלטות הממשלה. קיימים מכתבים שונים מטעם מנכ"לי משרד האוצר המצהירים כי ימליצו על הענקת תמיכה לרשות בעת הצורך.