שחר סיני, מנכ״ל פעילות קרנות הנאמנות בפרופאונד בית השקעות


09/10/2026

 שחר סיני, פרופאונד, צילום: עמי ארליך
רקע:
שוק הדיור הישראלי הינו אחד מאפיקי ההשקעה החביבים והמועדפים על הציבור.
בעבר, סביבת ריבית אפסית, האפשרות למינוף גבוה בריבית סבירה, עלייה (כמעט) רציפה במחירי הדירות בישראל אל מול היעדר אלטרנטיבה סולידית משמעותית, הפכו את רכישת הדירה להשקעה לסוג של ברירת מחדל עבור משקיעים רבים.
עליית הריבית שהחלה אי שם בשנת 2022, החלה במקביל לשנות את המשוואה.
עלויות המימון זינקו ובמקביל נוצרה מחדש אלטרנטיבה בשוק ההון: שוק האג"ח (אג"ח ממשלתי ואג"ח קונצרני) חזר להציע תשואות ראויות ללא צורך במציאת שוכרים, תחזוקה, מס רכישה ועלויות עסקה גבוהות.
רוחות של שינוי ?
בתקופה האחרונה ניתן לראות שינוים מעניינים במרכיבי המשוואה.
3 וקטורים מתחילים להיפגש:
ווקטור ראשון: העלייה במחירי הדירות נעצרה.
גם אם לא רואים (עדיין) ירידת מחירים בפועל בכל האזורים, אנו עדים למבצעי קבלנים: החל מהטבות ו/או עזרה במימון ועד "תוספת מחסן" אשר מגלמים ירידת מחירים בפועל.
באזור תל אביב לדוגמא נרשמת על פי הדיווחים השונים ירידת מחירים דו-סיפרתית במחירים למ"ר.
ווקטור שני: שכר הדירה ממשיך לעלות.
העלייה בחוזי השכירות משתקפת בדיווחים הרשמיים שיוצאים מעת לעת.
אחת הסיבות הינה הביקוש הגובר לדירות עם ממ"ד לאור אירועי השנים האחרונות (הסיבה המרכזית הינה הקיפאון בשוק הדיור בבעלות).
הווקטור השלישי: הריבית במשק.
בנק ישראל הוריד בתחילת ספטמבר 26 את הריבית ב- 0.25% לרמה של 3.25%.
האינפלציה התמתנה ונמצאת כיום מתחת למרכז יעד האינפלציה.
התוצאה של שלושת התהליכים האלה מעניינת במיוחד עבור משקיעי נדל"ן:
מחיר הנכס יורד, ההכנסה משכר דירה עולה ועלות המימון/הכסף מתמתנות.
כל אחד מהמשתנים הללו משפר בפני עצמו רכיב אחר במשוואת ההשקעה. כאשר שלושתם מתרחשים במקביל, תשואת ההשקעה מתחילה להשתנות ולקרוץ למשקיעים.
דוגמא (קטנה) להמחשה
דירה שעלתה 3 מ' ₪ והניבה 6,500 ₪ שכירות בחודש, נתנה תשואה ברוטו של כ- 2.6%.
אם מחיר הדירה יורד ל- 2.7 מ' ₪ (ירידה של כ-10%) והשכירות עולה ל 7,000 ₪ (עליה של כ-8%), התשואה עולה לכ- 3.1%.
מדובר בעליה של כמעט 20% בתשואה השוטפת, עוד לפני ההשפעה על המינוף !
יש כמובן לקחת בחשבון את השינוי בעליות המימון/המשכנתא על רכישת הנכס.
תשואה מול אלטרנטיבות
השילוב בין ירידת מחירי הדירות לעלייה בשכר הדירה מעלה באופן טבעי את תשואת השכירות ומשפר את נקודת הכניסה של המשקיע.
לכך מצטרפת הירידה ההדרגתית בעלויות המימון המחזקת את האטרקטיביות היחסית של ההשקעה בנדל"ן אל מול האלטרנטיבות בשוק ההון ובכלל.
אלא שהמשוואה אינה מתקיימת בחלל ריק!
השקעה באג"ח ממשלתי ו/או אג"ח קונצרני מציעה כיום תשואה שוטפת ראויה.
כך גם פיקדונות בבנקים ו/או קרנות כספיות.
וזאת, לצד נזילות גבוהה וללא העלויות וההתעסקות הכרוכות בהחזקת נכס.
נקודת החזרה של המשקיעים לשוק הדיור תלויה בתשואה השוטפת של הנכס (שכירות) ובעליית הערך הממונפת (מימון של 50% למשקיע) אל מול האלטרנטיבות בשוק ההון.
ככל שתשואת השכירות תמשיך לעלות ובמקביל הריבית והתשואות באפיקים הסולידיים ירדו, כך עשויה ההשקעה בדירה לחזור ולהיות תחרותית יותר עבור המשקיע.
"עיניים על הכדור"
לצד השיפור במשוואת ההשקעה בנדל"ן, חשוב להשאיר את הפוקוס על סביבת הריבית.
הלחצים אינפלציוניים בשל המשך המתיחות במפרץ הפרסי, צרכי הביטחון והשפעתו על הגרעון ועליית תשואות האג"ח נותנים אותותיהם ומשנים את תוואי הריבית.
ברוב כלכלות העולם, מגמת הריבית היא כלפי מעלה. הנגיד האמריקאי העלה את הריבית ב 0.25% בהחלטתו האחרונה והעלה נוספת עד סוף 2026 כבר לא תחשב כהפתעה.
המגמה העולמית עשויה להגיע גם לישראל.
אם האינפלציה תחזור להרים ראש והריבית בישראל תיעצר ברמתה הנוכחית – או אף תחזור לעלות - עלויות המימון תשארנה גבוהות והאלטרנטיבה שמציע שוק האג"ח תמשיך להיות אטרקטיבית.
תרחיש כזה עלול לעכב את נקודת החזרה של המשקיעים לשוק הדיור ולהעיב על המהלך עוד לפני שהושלם.
ומה לגבי מניות הנדל"ן ?
השאלה המעניינת אינה רק מתי המשקיעים יחזרו לקנות דירות, אלא האם השינוי במשוואה מתחיל לייצר מחדש הזדמנות גם במניות הנדל"ן.
בינתיים, שוק ההון מסמן כיוון ברור יחסית: מדד ת"א בניה ירד מתחילת השנה בכ- 17%.
מתוך 48 המניות במדד רק 11 מניות מציגות תשואה חיובית מתחילת 2026 (כ- 20% בלבד!)
להלן 11 החברות שמציגות את הירידה הגדולה ביותר ו- 11 חברות המציגות עליות מתחילת 2026 במדד ת"א בניה מתחילת 2026:
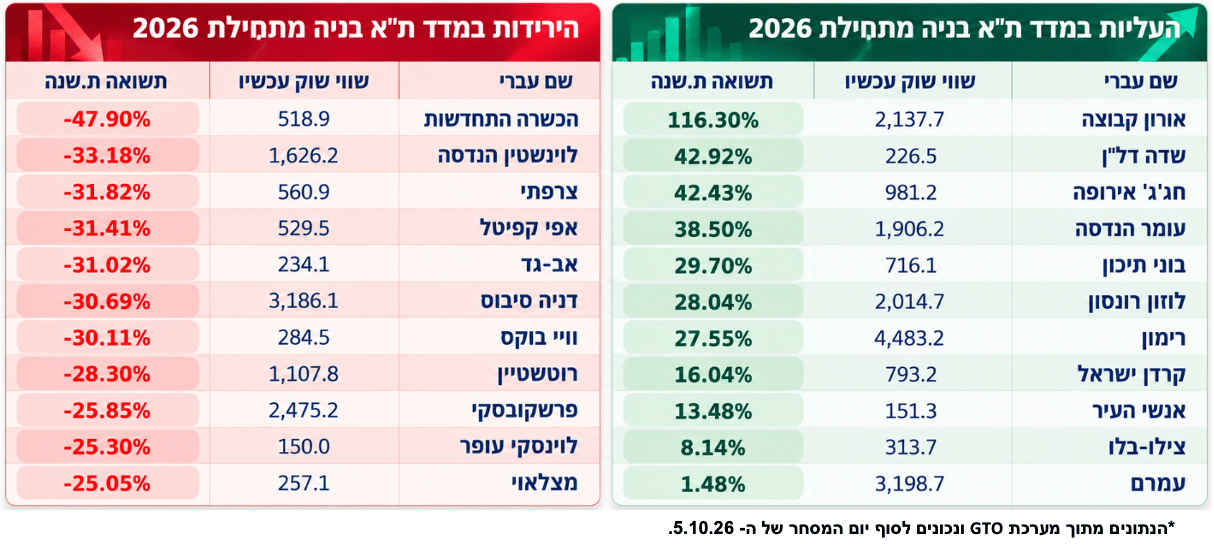
אומנם ירידות מתחילת השנה... אך חשוב לזכור כי, בטווח ארוך יותר החברות הללו הניבו למשקיעים תשואות נהדרות.
לדעתנו, המשקיע הסבלני, עוד יתגעגע למחירי מניות הסקטור בראיה של עשור קדימה. בטווח הקצר לעומת זאת, עלולה להיות תנודתיות גבוהה.
חשוב לזכור כי הדמוגרפיה הישראלית חיובית וכאן להישאר, הצורך בדירות לא הולך לרדת וזאת אל מול התחלות בניה שנחלשות בתקופה האחרונה. לכן, השאלה אינה האם הביקוש לדירות בכלל ודירות להשקעה בפרט יחזור, אלא מתי?
האמור לעיל מובא כמידע כללי והוא מבטא את הערכתנו למועד פרסומו. ההערכות המובאות הן מידע צופה פני עתיד והוא עלול שלא להתממש, כולו או חלקו. אין בתשואות העבר כדי להבטיח תשואות דומות - אם בכלל - בעתיד. אין באמור בחומר המצורף כדי להחליף ייעוץ פרטני בידי יועץ השקעות לפי דין, בהתחשב בנתונים ובצרכים המיוחדים של כל אדם ואנו ממליצים לעשות כן לפני כל החלטת השקעה, רכישה או מכירה של כל נכס. כל אחת מהחברות: פרופאונד בית השקעות בע"מ ו/או פרופאונד ניהול הון (סי.אם) בע"מ ו/או גורמים הקשורים להן (ביחד להלן: "פרופאונד") מחזיקה ו/או עשויה להחזיק ו/או למכור, ניירות ערך ו/או נכסים פיננסים של החברה הנסקרת והיא עשויה לקיים קשרים עסקיים נרחבים ומגוונים עם החברה הנסקרת, בין למועד מסמך זה ובין במועדים אחרים. לפרופאונד ו/או לנושאי המשרה שלה ו/או מנהליה ו/או עובדיה ו/או מי מטעמה עשוי להיות עניין אישי בחברות ו/או בנכסים ו/או בניירות הערך המוזכרים במסמך. בנוסף, פרופאונד עשויה להיות בעלת זיקה לחלק מן החברות, המוצרים או הנכסים הפיננסיים הנזכרים במסמך ופרופאונד אף עשויה להפיק טובות הנאה שונות מהחברות הנסקרות ו/או מיצרנים ומנפיקים של אותם המוצרים או הנכסים הפיננסיים. פרופאונד ו/או מי מטעמה לא יישאו בכל אחריות בקשר למידע הכלול לעיל, לרבות לכל נזק ו/או הפסד, ישיר או עקיף, שיגרם למאן דהוא בקשר עם השימוש במידע זה. כל הסתמכות על המידע הכלול בחומר המצורף הנה באחריותו הבלעדית של המסתמך.