רפאל גוזלן אי.בי.אי. – בית השקעות כלכלן ראשי מנהל המחלקה הכלכלית


02/11/2026

 התאמה נוספת בריבית / קרדיט: אילוסטרציה – AI
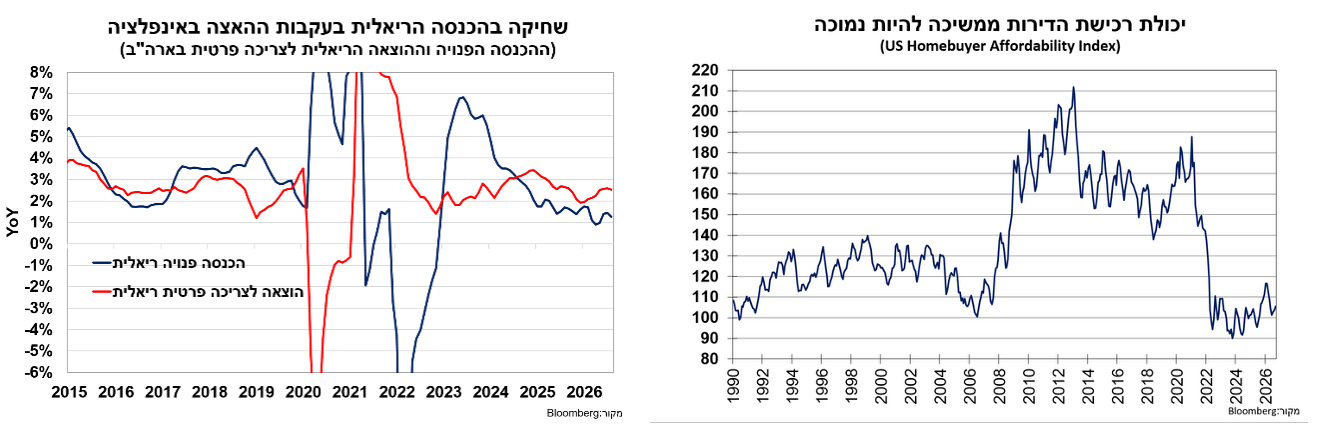
בארה"ב, הצמיחה ברבעון השלישי של השנה הגיעה ל-3.4% (במונחים שנתיים), גבוה מאשר בשני הרבעונים הקודמים בהם היא נעה סביב 2.5%-2%. מעבר לכך, תמהיל הצמיחה היה חזק, וזהה למדיי לרבעון השני, כאשר כלל צמיחה גבוהה של הביקושים הפרטיים בקצב שמתקרב ל-5%. צמיחת הביקושים הגבוהה בשני הרבעונים האחרונים משקפת שילוב של גידול מהיר בצריכה הפרטית, לצד עלייה חדה בהשקעות בטכנולוגיה. העלייה החדה בהשקעות בציוד ובתוכנה הובילה את רכיב זה למשקל של כ-5.5% מהתוצר בארה"ב. התפתחות זו ממחישה את ההשפעה הניכרת של גל ההשקעות על הכלכלה האמריקאית הן מבחינת הצמיחה ובמידה מסויימת גם על האינפלציה, והן על סביבת הריביות בשל הביקוש הגבוה להון. מנגד, נרשמת השפעה מנוגדת על חלקים אחרים במשק, ובראשם פעילות הנדל"ן והצריכה הפרטית בשל הרגישות לריבית ולשחיקה בהכנסה הפנויה, כך שבמבט קדימה גורמים אלו צפויים להוביל להאטה בקצב צמיחת המשק האמריקאי.
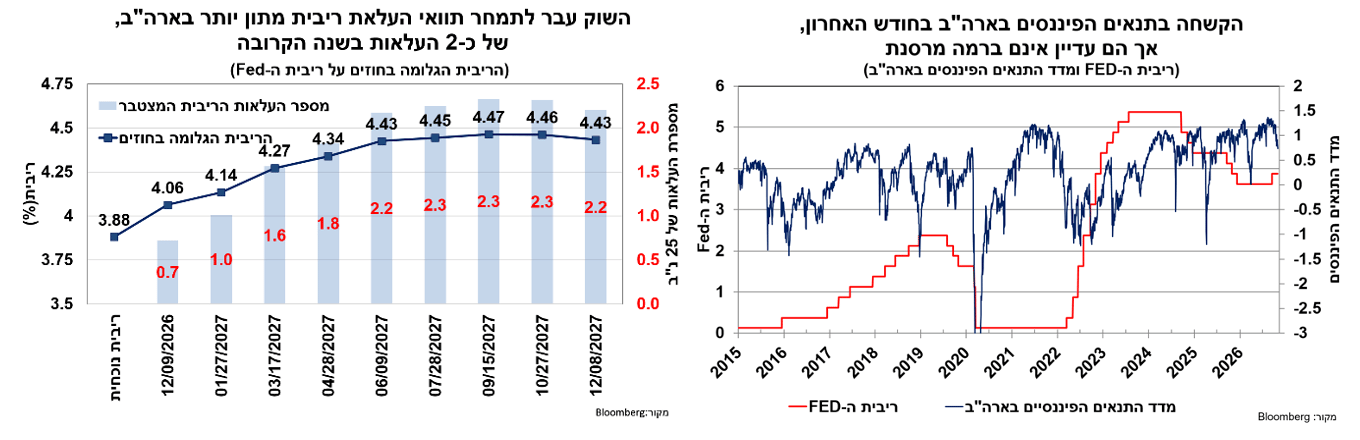
הריבית בארה"ב ובגוש היורו נותרה כצפוי ללא שינוי ושני הבנקים המרכזיים אמנם צפויים לבצע התאמה מסויימת נוספת בריבית אך לא שידרו דחיפות לבצע זאת. בארה"ב, וורש ציין שנדרש מידע נוסף בכל הנוגע לסביבת האינפלציה בכדי לקבוע את רמת הריבית הנדרשת. זאת, כאשר ברקע נרשמת הקשחה בתנאים הפיננסים לצד שחיקה של ההכנסה בפנויה כתוצאה מעליית האינפלציה, גורמים שצפויים למתן את הביקושים ולייתר העלאת ריבית משמעותית. נתוני האינפלציה הצביעו על יציבות יחסית ברמה גבוהה, כך שסביר לצפות להתאמה נוספת בריבית בדצמבר, בהנחה ולא תחול הרעה משמעותית בתנאים הפיננסים. אנו ממשיכים לצפות ל-1-2 העלאות נוספות במצטבר השנה הקרובה, כאשר לאחרונה התמחור בשוק התקרב להערתנו עם צפי לכ-2 העלאות, ירידה מהציפיות לכ-3-4 העלאות לפני כחודש.
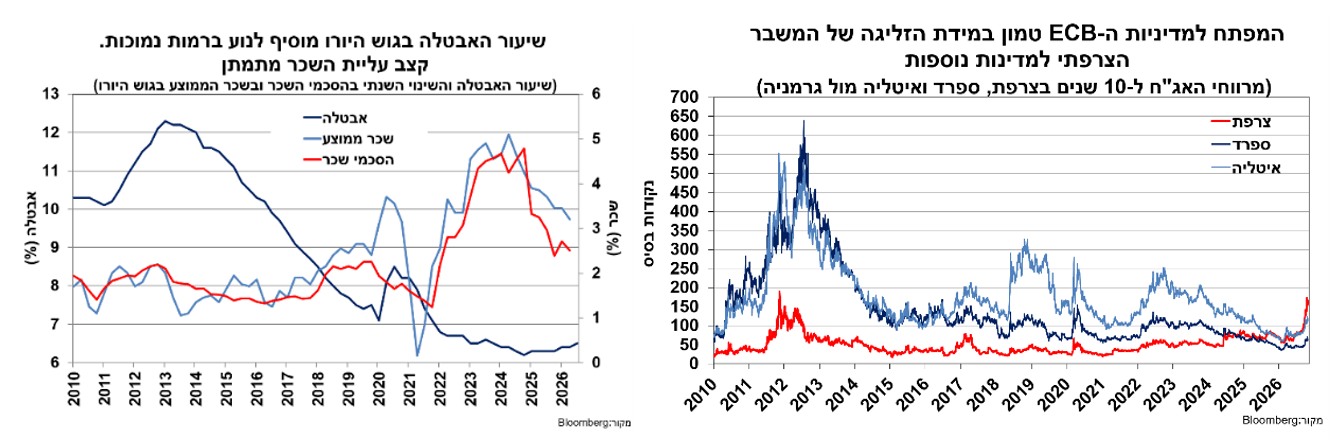
ההחלטה להותיר את הריבית ללא שינוי בגוש היורו נשענה על יציבות יחסית באינפלציה הבסיסית תוך העדר אינדיקציות להשפעה מסדר שני של עליית מחירי האנרגיה על האינפלציה. כמו כן, סביבת הצמיחה אמנם חיובית אך פחות מרשימה מזו שבארה"ב. בנוסף, עליית התשואות בשל החשש מהמצב הפיסקאלי בצרפת והקשחת התנאים הפיננסים תמכו אף היא בהותרת הריבית לא שינוי, ובאופן כללי תמונת המצב לא מייצרת דחיפות להעלאת ריבית, אלא להתאמה קלה נוספת לכל היותר. כמו כן, במידה תירשם רגיעה במחירי האנרגיה הדרך למיצוי תוואי העלאת הריבית באירופה תתקצר.
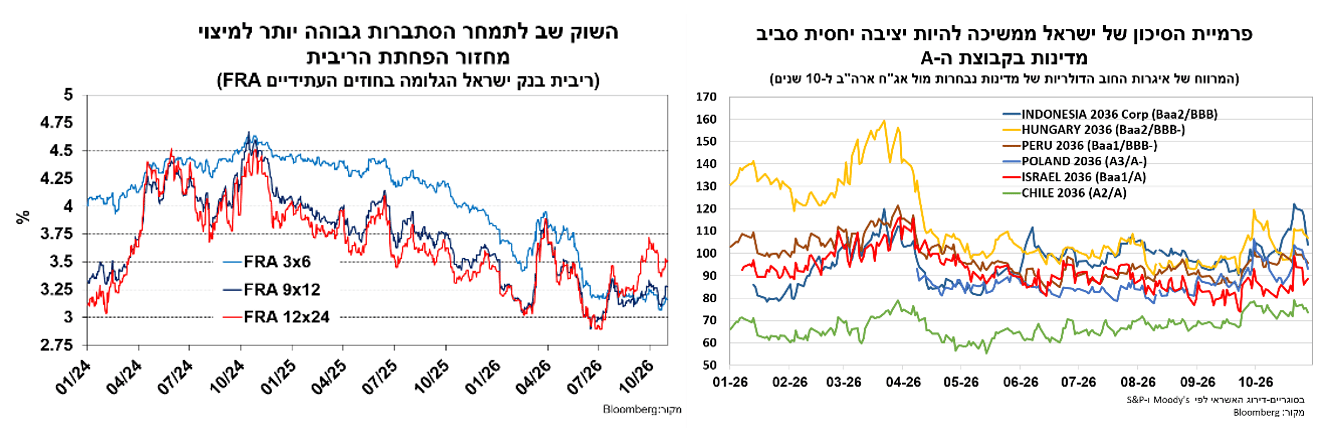
בישראל, מעבר למגמה השלילית שאיפיינה את מניות הטכנולוגיה, השוק המקומי הושפע במהלך השבוע האחרון מהבחירות לכנסת ה-26. תגובת השוק המקומי לתוצאות הבחירות הייתה שלילית, וכללה ירידות של כ-2-3% במדדים המניות המובילים, עם דגש על מניות הפיננסים והנדל"ן, היחלשות של השקל ועליית תשואות בשוק האג"ח תוך התמתנות בציפיות להפחתת ריבית. למעשה חלק מהתגובה של השוק היוותה מחיקה של הביצועים החיוביים שנרשמו בשבוע לפני בחירות ומעבר לעמדת המתנה, כאשר פרמיית הסיכון של ישראל עלתה אמנם בשיעור קל אך לא באופן חריג ביחס לאיגרות חוב של מדינות אחרות, ובאופן כללי ממשיכה לנוע סביב מדינות בקבוצת הדירוג A.
השווקים הפיננסים הושפעו במהלך השבוע האחרון מדו"חות החברות בארה"ב במקביל לטון יוני יחסית מצד הבנקים המרכזיים בארה"ב ובאירופה. השוק האמריקאי התאפיין בתנודתיות גבוהה וסגר שבוע שלילי במדדים המובילים, תוך המשך רוטציה ענפית עם ביצוע חסר של מניות הטכנולוגיה לעומת עליות ביתר הענפים, ומגמה חיובית זהה נרשמה גם במדדים המובילים באירופה ובאסיה. בשוק איגרות החוב האמריקאי נרשמה ירידת תשואות לאורך העקום, שנתמכה בהתמתנות בציפיות להעלאת הריבית. הדולר נסחר בשינויים קלים מול המטבעות המובילים והנפט המשיך לנוע ברמות גבוהות מחשש לחידוש המלחמה בין ארה"ב לאירן. בשוק המקומי נרשמה מגמה שלילית על רקע אכזבה מתוצאות הבחירות, תוך ירידות במדדי המניות המובילים, בדגש על הענפים המוטים לפעילות המקומית, היחלשות של השקל ועליית תשואות בשוק איגרות החוב.
בארה"ב, הצמיחה ברבעון השלישי של השנה הגיעה ל-3.4% (במונחים שנתיים), גבוה מאשר בשני הרבעונים הקודמים בהם היא נעה סביב 2.5%-2%. מעבר לכך, תמהיל הצמיחה היה חזק, וזהה למדיי לרבעון השני, כאשר כלל צמיחה גבוהה של הביקושים הפרטיים בקצב שמתקרב ל-5%. צמיחת הביקושים הגבוהה בשני הרבעונים האחרונים משקפת שילוב של גידול מהיר בצריכה הפרטית, בקצב של כ-4%, לצד עלייה בהשקעות. עיקר הגידול בהשקעות ממוקד בציוד ובמו"פ, כלומר בכל הנוגע לסקטור הטכנולוגיה ול-AI, עם קצבים שנתיים גבוהים של מעל ל-20% לאורך השנה האחרונה, וזאת לעומת האטה בפעילות הנדל"ן למגורים שסובלת מסביבת הריביות הגבוהה יחסית ומיכולת רכישה נמוכה של דירות. העלייה המהירה בהשקעות מלווה בגידול מהר ביבוא, ומסבירה את עיקר הפער שבין הגידול בביקושים לבין התוצר.
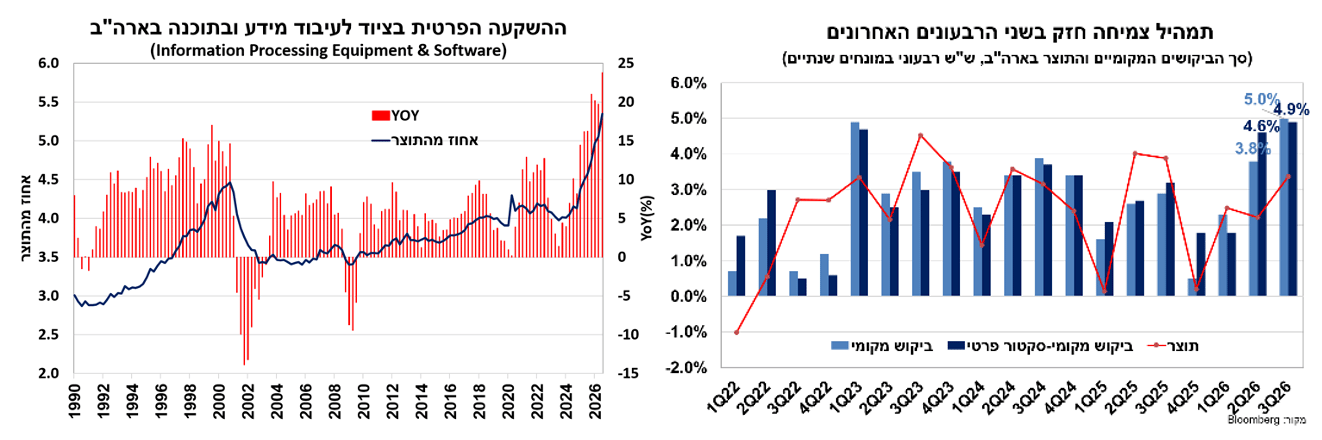
העלייה החדה בהשקעות בציוד ובתוכנה הובילה את רכיב זה למשקל של כ-5.5% מהתוצר, גבוה אף מאשר בתקופת ה-dot.com שלאחריה חזר המשקל של סיגמנט זה לתקופה ממושכת לממוצע ארוך הטווח, שנע בין 3.5% ל-4% תוצר. התפתחות זו ממחישה את ההשפעה הניכרת של גל ההשקעות על הכלכלה האמריקאית הן מבחינת הצמיחה ובמידה מסויימת גם על האינפלציה, והן על סביבת הריביות בשל הביקוש הגבוה להון. מנגד, נרשמת השפעה מנוגדת על חלקים אחרים במשק, ובראשם פעילות הנדל"ן והצריכה הפרטית בשל הרגישות לריבית ולשחיקה בהכנסה הפנויה, כך שבמבט קדימה גורמים אלו צפויים להוביל להאטה בקצב צמיחת המשק האמריקאי.
במהלך השבוע האחרון הותיר הבנק המרכזי האמריקאי כצפוי את הריבית נותרה ללא שינוי, ברמה של 4%-3.75%, כאשר המסרים שנילוו להחלטה היו מעורבים, אם כי להערכתנו נטו להיות יוניים יותר. מחד, הפן ניצי הגיע מכך שההחלטה על הותרת הריבית ללא שינוי לא הייתה פה אחד אלא ברוב של 10-2, כאשר שתי חברות Fed (האמק וקוק) תמכו בהעלאה של 25 נ"ב. הפן היוני בהודעה נבע מהתייחסות למדיניות ולאינפלציה ולפיו מידע נוסף יסייע להעריך את סביבת הריבית הנדרשת בכדי להחזיר את האינפלציה אל היעד. לכאורה קיים תרחיש ולפיו הועדה תגיע למסקנה כי התפתחות האינפלציה תחייב העלאת ריבית משמעותית יותר, אך זהו לא המצב כיום אחרת הריבית הייתה עולה כבר בהחלטה הנוכחית.
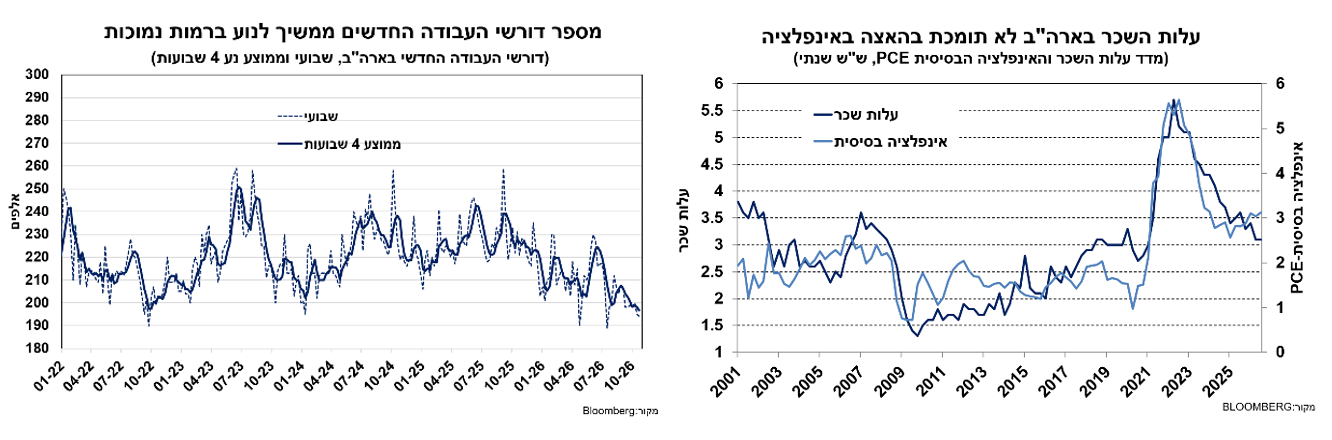
לפיכך, ה-Fed בעידן וורש אמנם לא מעוניין לספק הכוונה עתידית, אך סיפק איתות לכך שהסביבה הנוכחית אינה מחייבת התאמה מהירה בריבית, אלא הדרגתית בלבד והמדיניות בהמשך תלויית נתונים. הערכות אלו זכו לחיזוק גם במסיבת העיתונאים של וורש שבה הוא ציין את הצמיחה המרשימה של המשק האמריקאי ואת מצב שוק העבודה שכולל שיפור שעיקבי עם הדמוגרפיה ומתאפיין ביציבות בשיעור האבטלה ברמות נמוכות. בהיבט זה, נתוני דורשי העבודה החדשים המספקים תמונה עדכנית יחסית של שוק העבודה ממשיכים לשקף איתנות של שוק העבודה ומפיגים את החשש מפני הרעה רוחבית בשוק העבודה כתוצאה מאימוץ טכנולוגיית AI. התפתחות מעודדת נוספת מבחינת ה-Fed נוגעת לנתוני עלות השכר שהצביעו ברבעו השלישי על קצב עלייה זהה לזה שנרשם ברבעון הקודם, של כ-3%, התפתחות שמפחיתה את הסיכון להאצה באינפלציה, ומכאן שמפחיתה גם את סיכון הריבית.
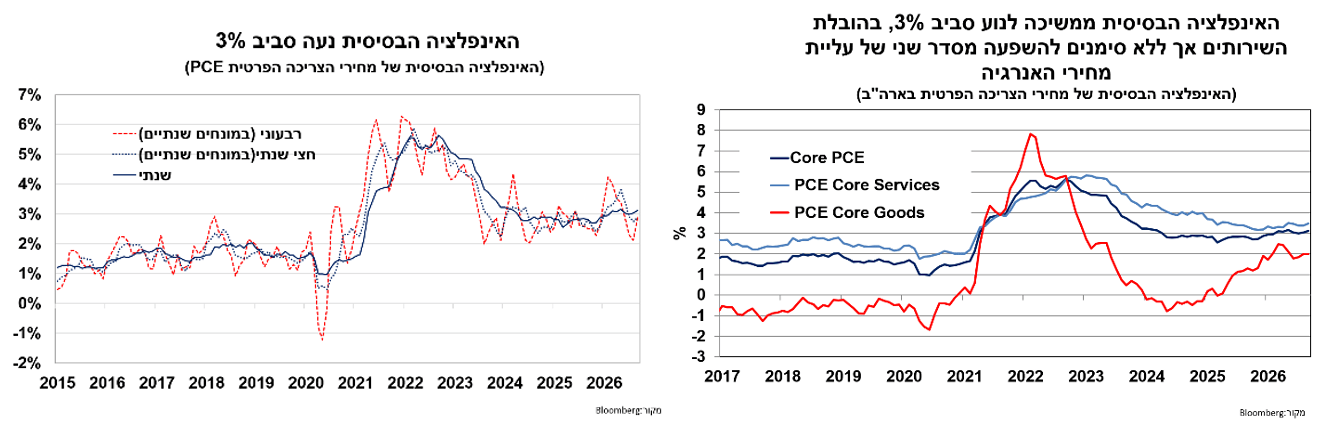
על רקע סיבת הצמיחה החזקה, הדגש של מדיניות ה-Fed ממשיך להיות על האינפלציה הגבוהה מהיעד. המסר היוני של וורש הוא בחינת רמת הריבית הנדרשת בכדי להוביל את האינפלציה חזרה לעבר היעד, ועצם העובדה שה-Fed לא מיהר להעלות ריבית לאחר ההעלאה בספטמבר, מצביעה על העדר דחיפות והערכה כי ההעלאה הנדרשת בהתחשב בתמונת המצב הנוכחית לא צפויה להיות משמעותית. חשוב לציין כי אמנם לא נרשם שיפור במגמת האינפלציה בחודשים האחרונים, אך גם לא נרשמה הרעה. בחינת המומנטום של האינפלציה הבסיסית מעלה כי הוא נע סביב 3%, ואילו אינפלציית הסחורות הבסיסית התייצבה סביב 2.5%,לאחר מגמת עלייה בתמיכת העלאת המכסים, אך לא מראה סימנים של השפעה מסדר שני של עליית מחירי האנרגיה. כמו כן, סביבת האינפלציה נמוכה מאשר התחזיות של הפד מחודש ספטמבר (שבו העריכו כי האינפלציה הבסיסית PCE תעלה ל-3.4% עד לסוף השנה, לעומת 3.1% כיום).
לכך ניתן להוסיף את ההקשחה היחסית בתנאים הפיננסים. לאחרונה, על רקע עליית המרווחים והתמתנות מסויימת בשוק המניות, נרשמה הקשחה בתנאים הפיננסים אך חשוב לציין כי רמתם עדיין אינה מרסנת. בשורה התחתונה, אם לא תחול הרעה משמעותית בתנאים הפיננסים, סביר לצפות להעלאת הריבית בדצמבר, ואנו ממשיכים לצפות ל-1-2 העלאות נוספות, כאשר התמחור בשווקים התקרב לאחרונה להערכתנו ומשקף צפי לכ-2 העלאות נוספות לעומת הערכה לכ- 3-4 העלאות בחודשים האחרונים.
גם הריבית בגוש היורו נותרה בשבוע האחרון ללא שינוי, ברמה של 2.5%, וזאת למרות המשך העלייה במחירי האנרגיה אך על רקע העדר סימנים להשפעות מסדר שני של העלייה במחירי האנרגיה על האינפלציה הבסיסית עד כה, שממשיכה לנוע סביב 2.5%. לגארד, שהודיעה על עזיבה מוקדמת של ה-ECB בפברואר הקרוב, אמנם אותתה על אפשרות להעלאת ריבית נוספת כאשר ציינה כי כיוון הריביות ברור, אך בדומה ל-Fed לא שידרה דחיפות להמשך התאמה בריבית. בניגוד לארה"ב שבה הצמיחה הואצה במידה ניכרת ברבעונים האחרונים, הכלכלה האירופאית אמנם גילתה איתנות נוכח עליית מחירי האנרגיה ואי הודאות הגיאו-פוליטית אך קצב הצמיחה מתון יותר. כמו כן, כאמור האינפלציה הבסיסית מתונה יחסית, ובדומה לארה"ב גם בגוש היורו נרשמה התמתנות בקצב עליית השכר, התפתחות שמורידה את ההסתברות להאצה באינפלציה. בנוסף, נרשמה אמנם רגיעה מסויימת במגמת עליית התשואות בצרפת, אך המשבר רחוק מלהיפתר, והוא פועל כגורם ממתן להמשך העלאת הריבית, בפרט בתרחיש שבו עליית התשואות תזלוג למדינות נוספות. לפיכך, ההתאמה בגוש היורו צפויה להיות מתונה, כאשר תרחיש של ירידה במחירי האנרגיה צפוי להוביל לבלימת תוואי העלאות הריבית.
השוק המקומי בעמדת המתנה להתפתחויות הפוליטיות ביטחוניות
בישראל, מעבר למגמה השלילית שאיפיינה את מניות הטכנולוגיה, השוק המקומי הושפע במהלך השבוע האחרון מהבחירות לכנסת ה-26. תגובת השוק המקומי לתוצאות הבחירות הייתה שלילית, וכללה ירידות של כ-2-3% במדדים המניות המובילים, עם דגש על מניות הפיננסים והנדל"ן, היחלשות של השקל ועליית תשואות בשוק האג"ח תוך התמתנות בציפיות להפחתת ריבית. למעשה חלק מהתגובה היוותה מחיקה של הביצועים החיוביים שנרשמו בשבוע לפני בחירות כולל ביום הבחירות עצמו (בשוק המטח). פרמיית הסיכון של ישראל, כפי שהיא נמדדת במרווח של איגרות החוב הדולריות של ממשלת ישראל מול ארה"ב , עלתה אמנם בשיעור קל אך לא באופן חריג ביחס לאיגרות חוב של מדינות אחרות ובאופן כללי פרמיית הסיכון ממשיכה לנוע סביב מדינות בקבוצת הדירוג A.
תגובת השווקים לתוצאות הבחירות לא הפתיעה ותאמה למדיי את ההערכות אליהן כיוונו בתרחישים שתוארו טרום הבחירות. שכן, בשלב זה ניראה כי תוצאות הבחירות מציבות מבוי סתום ומקשות על הקמת ממשלה יציבה. מבין התרחישים המסתמנים סביר שהשוק יגיב בחיוב לתרחיש של משלת אחדות, באופן חיובי מתון יותר לממשלת מיעוט, וזאת מתוך ציפיה אמנם לשינוי מהותי חיובי במדיניות אך במקביל סימן שאלה לגבי יציבותה, ובאופן שלילי לתרחיש של סבב בחירות נוסף. אי ודאות נוספת שעלולה להעיב על השוק בתקופה הקרובה הוא החשש לסבב לחימה נוסף מול אירן.
בשלב זה הסיכוי הנמוך להקמת ממשלה בטווח הקרוב יוביל לתקציב המשכי לפחות בחלקים הראשונים של 2027 ואולי אף מעבר לכך בתרחיש של סבב בחירות נוסף, כלומר צפויה מדיניות מרסנת באופן יחסי בחלקים הראשונים של 2027. כמו כן, השוק המקומי אמנם הוריד במהלך השבוע האחרון את ההסתברות להפחתת הריבית, אך התמחור עדיין משקף קרוב לכ-40% להפחתה של 25 נ"ב ברבעון-שניים הקרובים. להערכתנו, אי הודאות הפוליטית תומכת ביציבות בריבית, בפרט כאשר השקל חזר לרמות של מעל ל-3.10 מול הדולר והצפי הוא לחזרה הדרגתית של האינפלציה לעבר מרכז היעד.
גילוי
לכותב המאמר ולחברת שרותי בורסה והשקעות בישראל- אי.בי.אי בע"מ ("שירותי בורסה") אין רישיון שיווק השקעות והם אינם מבוטחים בביטוח הנדרש מבעל רישיון בהתאם לחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, תשנ"ה-1995. בעת פרסום המאמר שירותי בורסה וכותב המאמר אינם בעלי עניין אישי בנושאיו. כמו כן, אין במאמר כדי להוות תחליף לשיווק השקעות המתחשב בנתונים ובצרכים המיוחדים של כל אדם.
מסמך זה הינו עבודת מחקר שהוכנה על ידי מחלקת המחקר של שרותי בורסה והשקעות בישראל – אי.בי.אי. – בע"מ ("החברה") והוא מובא כשרות מקצועי ללקוחות כשירים בלבד, על כן, אין במסמך זה ובכל הכלול בו משום דבר פרסומת. המסמך מבוסס על מידע שדווח לציבור על ידי החברות הנסקרות בו וכן על הערכות ואומדנים, שמטבע הדברים אפשר ויתבררו כחסרים, או בלתי מדויקים או בלתי מעודכנים. מסמך זה הינו חומר מסייע בלבד ואין לראות במידע במסמך זה כעובדתי או כמידע שלם וממצה של כל ההיבטים הכרוכים בניירות הערך ו/או בנכסים הפיננסים הנזכרים בו ולכן אין לקבל על סמך מסמך זה בלבד החלטות השקעה כלשהן. מסמך זה הינו למטרות אינפורמטיביות בלבד, ואין במסמך זה ובכל הכלול בו משום ייעוץ או הצעה או שידול או הזמנה לרכוש (או למכור) את ניירות הערך ו/או הנכסים הפיננסים הנזכרים בו, ואין בו משום תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם. קבוצת אי.בי.אי. , עובדיה וחברי הדירקטוריון בתאגידי הקבוצה לא יהיו אחראים לכל נזק, ישיר או עקיף, שיגרם, אם יגרם, לצד כלשהו, כתוצאה מהסתמכות על מסמך זה. תאגידים הנמנים על קבוצת אי.בי.אי. ו/או בעלי השליטה בה עשויים להחזיק ולסחור עבור עצמם ו/או עבור לקוחות הקבוצה בניירות הערך ו/או בנכסים הפיננסים המסוקרים במסמך זה, כולם או חלקם, והם עשויים לפעול הן במגמת קנייה והן במגמת מכירה בכל אחד מניירות הערך ו/או הנכסים הפיננסים האמורים. קבוצת אי.בי.אי. מעניקה מגוון שירותים בתחום ההשקעות, לרבות ייעוץ ו/או הפצה ו/או חיתום הנפקות וכן עשיית שוק, ועל כן עשויה להעניק שירותים אלה או אחרים לחברות הנסקרות או לקבוצת החברות הנסקרות, וכן עשויה לקבל תגמול מהותי בגין שירותים כאמור. מסמך זה הינו רכושה של החברה ואין להעתיק, לשכפל, לצטט, להפיץ או לפרסם בכל אופן מסמך זה או חלקים ממנו ללא רשות מפורשת, מראש ובכתב, של החברה.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]