שנהב גולדברג


01/11/2026

 הדולר במגמת עלייה / קרדיט: אילוסטרציה – AI
העמדה בטור הזה ברורה: מאזן הסיכונים נוטה כעת לטובת הדולר ולרעת השקל. היעד האגרסיבי בתרחיש השורי (בלבד) לטווח הבינוני (כחצי שנה לפחות), הוא 3.50 שקלים לדולר. זהו יעד ניתוחי מותנה בהמשך הלחצים הפוליטיים והפיננסיים ובאישור הפריצה הטכנית, ולא תוצאה שניתן להבטיח. הדרך אליו עוברת תחילה ב-3.20, אחר כך באזור 3.26-3.28 ובהמשך ב-3.40.
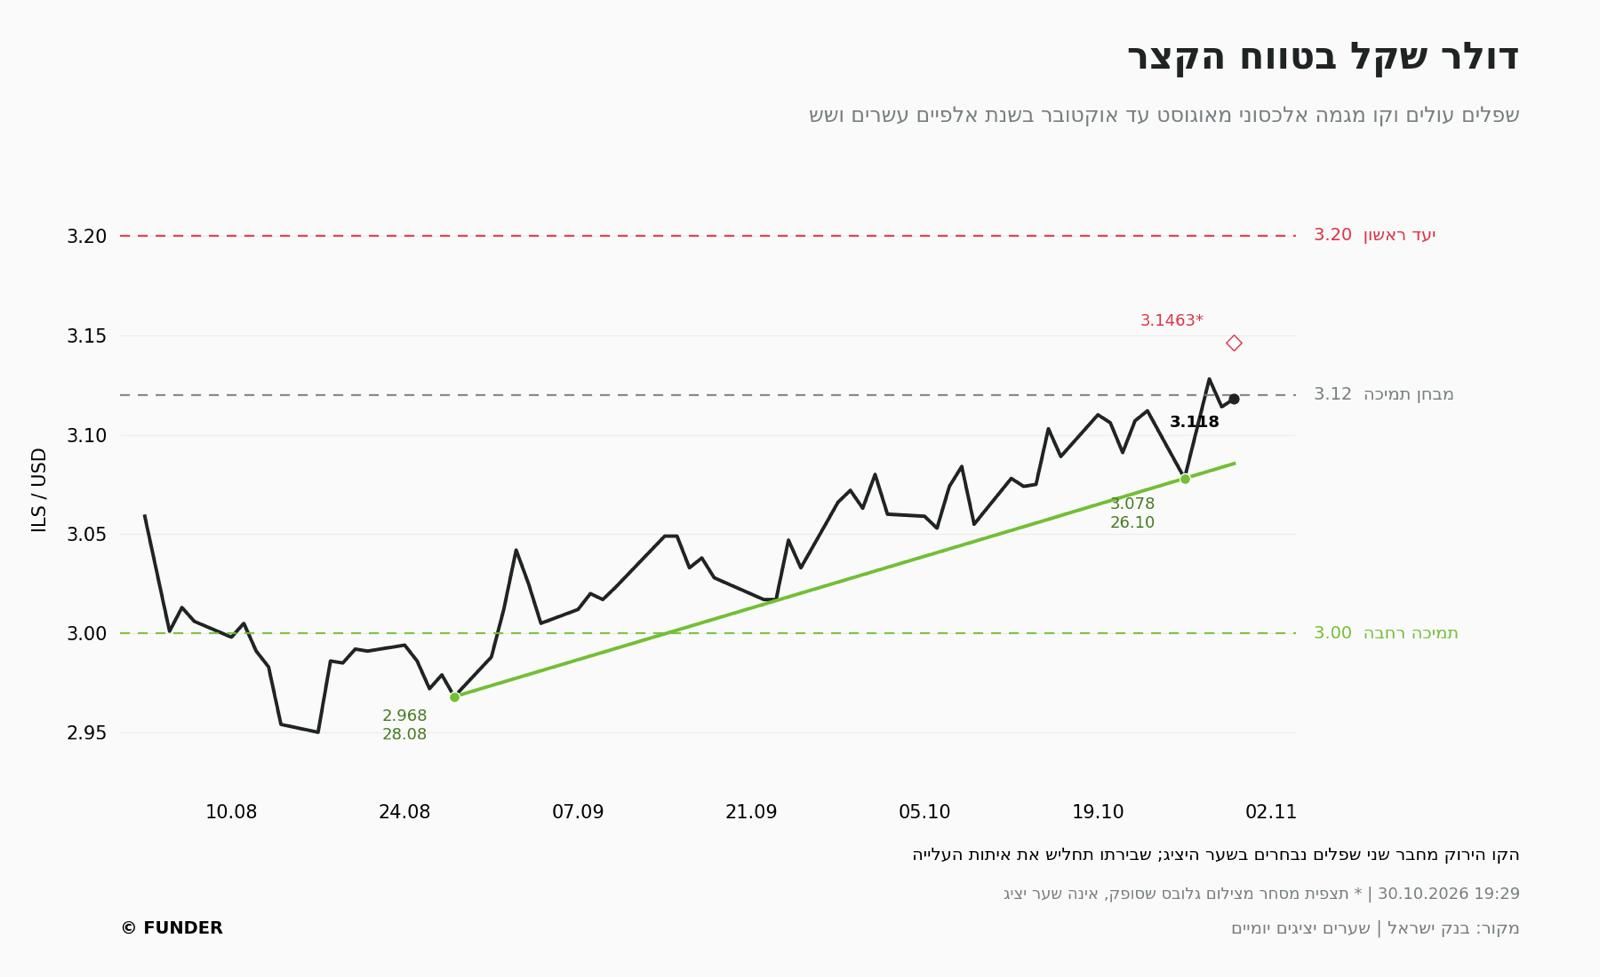
ביום שישי, 30 באוקטובר, הציג גרף המסחר הרציף שער של 3.1463 בשעה 19:29. ביחס לאזור 3.02 שנרשם בליל הבחירות מדובר בהתאוששות של כ-4.18% בתוך ימים. במקביל, נאסד״ק קומפוזיט סיים את יום שישי בירידה של 2.86%-. התנועה בשני השווקים מתיישבת עם הלחץ על השקל.
בניתוח הקודם הוגדרה 3.12 כרמת התנגדות מרכזית. המעבר מעליה מחייב לעדכן את תרחיש הדשדוש, אך סדר הזמנים חשוב: השער היציג כבר הגיע ל-3.128 ב-28 באוקטובר, ירד ל-3.114 למחרת ונקבע ב-3.118 ביום שישי. רק לאחר קביעת היציג נרשמה התנועה ל-3.1463. לכן מדובר בניסיון מחודש לצאת מהטווח, שאישורו יגיע אם השוק יתבסס מעל 3.12 גם בהמשך.
המבחן הקרוב הוא חזרה לבדוק את 3.12 מלמעלה. אם קונים יופיעו באזור זה והדולר יחזור לעלות, ההתנגדות הישנה עשויה להפוך לתמיכה. לעומת זאת, חזרה מתמשכת מתחת ל-3.12 תעורר חשד לפריצת שווא. היתרון של הניתוח הטכני הוא שהוא מגדיר מראש מתי צריך לשנות עמדה.
אובדן הרוב של הקואליציה הקיימת אינו מבטיח ממשלה חלופית מתפקדת.
שוק המטבע צריך לתמחר את משך המשא ומתן, את האפשרות לבחירות נוספות ואת יכולתה של הממשלה הבאה להעביר תקציב ולקבל החלטות. כל חודש של חוסר הכרעה עלול לדחות השקעות ולהגדיל את הדרישה לפיצוי על החזקת נכסים ישראליים.
לפי סקירת פיץ׳ מ-30 באוקטובר, כפי שפורסמה ב-FUNDER ובדיווחים על הודעת החברה, התרחיש המרכזי שלה הוא פיזור הכנסת בתחילת ינואר ובחירות נוספות בתחילת אפריל 2027. הדירוג נותר A עם תחזית שלילית; לא מדובר בהורדת דירוג חדשה. פיץ׳ גם מצביעה על אפשרות שתקציב המשכי ירסן את הגירעון זמנית, אך אינה רואה בקיפאון פוליטי תחליף לשיפור פיסקלי מתמשך. זו הערכת החברה, ולא לוח בחירות שכבר נקבע.
עמי גינזבורג, פרשן FUNDER, בחן ב-30 באוקטובר 12 תרחישים קואליציוניים. הוא קושר בחירות חוזרות לירידות חדות בבורסה, אך מציג גם תרחיש של ממשלת אחדות רחבה לאחר פרישת נתניהו כבסיס לזינוק במניות. הניתוח שלו מדגיש שהרכב הממשלה ויכולת התפקוד שלה חשובים לשוק. אין לייחס לו תחזית של 3.50 לדולר: זהו היעד של הטור הנוכחי, והקמת ממשלה יציבה יכולה לשנות אותו.
לירידות בוול סטריט יש ערוץ השפעה ישראלי מוחשי. מוסדיים שמחזיקים מניות בחו״ל מגדרים לעיתים חלק מהחשיפה המטבעית באמצעות מכירת דולרים עתידית. כשהמניות יורדות, שווי הנכסים הדולריים מצטמצם. כדי להתאים את הגידור לשווי החדש, הם עשויים לצמצם את מכירות הדולר העתידיות באמצעות עסקאות נגדיות. התוצאה האפשרית היא ביקוש לדולרים.
בנק ישראל תיאר בדוח היציבות הפיננסית למחצית השנייה של 2023 את הקשר בין גידורי המוסדיים, מדדי המניות בחו״ל ושער השקל. להמחשה: תיק של 100 מיליון דולר, המגודר במחציתו, מחזיק גידור של 50 מיליון. אם שווי התיק יורד ל-90 מיליון והגוף מבקש לשמור על אותו שיעור גידור, היקף הגידור הרצוי יורד ל-45 מיליון. זו דוגמה חשבונאית, לא אומדן לפעילות שבוצעה ביום שישי.
בנפרד, הפסדים בחוזים על מדדי מניות עלולים לייצר דרישות לבטחונות דולריים. בעיתות לחץ גם הביקוש העולמי לנזילות עשוי להתחזק. אבל לא כל תיק מגודר, ולא כל גוף משנה את הגידור מדי יום. אין בידינו נתוני עסקאות שמוכיחים מי רכש את הדולרים הפעם. המנגנון מסביר מדוע ירידות מתמשכות בנאסד״ק עשויות להוסיף לחץ על השקל, ומדוע התאוששות במניות עשויה להפוך חלק ממנו.
החשש מהסלמה מול איראן לאחר בחירות האמצע בארה״ב מבוסס על איומים ודיווחים ממשיים. Reuters דיווחה ב-31 באוקטובר על ניסיונות תיווך של קטאר ועל חשש אזורי לחידוש התקיפות לאחר הבחירות. עם זאת, שר החוץ האמריקאי מרקו רוביו אמר שטראמפ טרם החליט על תקיפות חדשות ומעדיף פתרון דיפלומטי. לכן ההסלמה היא סיכון ממשי, אך אינה החלטה שכבר התקבלה.
טראמפ מגיע לבחירות תחת לחץ: סקר Reuters/Ipsos שהושלם ב-26 באוקטובר הצביע על תמיכה של 32% בתפקודו ועל יתרון לדמוקרטים בשאלת ההצבעה הכללית לקונגרס. זו אינדיקציה לחולשה פוליטית, לא הוכחה לתבוסה בבחירות שטרם נערכו. גם הקושי של נתניהו להרכיב רוב אינו קובע מראש את תוצאת המשא ומתן.
החשש שמנהיגים תחת לחץ פוליטי יבחרו במהלך דרמטי ראוי לדיון כתרחיש סיכון. אין ראיה מספקת לקבוע שהחלטה צבאית תתקבל כדי להסיח את דעת הציבור. מבחינת המשקיע, אין צורך לנחש מניעים: הסלמה שתפגע בפעילות, תגדיל הוצאות ביטחון ותדחה השקעות עלולה להחליש את השקל. צירוף של קיפאון פוליטי, ירידות במניות והסלמה ביטחונית יכול להאיץ רכישות דולר וגידורים - גם לפני שהנזק יופיע בנתוני המשק.
בדיקה של 7,347 שערים יציגים שפרסם בנק ישראל מ-30 באוקטובר 1996 ועד 30 באוקטובר 2026 מראה שכ-96.8% מהם היו גבוהים מ-3.1463. החציון בתקופה היה 3.741 שקלים. הנתון תומך בטענה שהדולר נמצא באזור נמוך מאוד בהשוואה נומינלית לשלושים שנה, גם אחרי העלייה האחרונה.
זו אינה הוכחה שהוא זול בכל קנה מידה: ההשוואה אינה מתקנת לפערי אינפלציה, לפריון, לשינוי במבנה המשק או לתנועות הון. החציון ההיסטורי אינו שווי הוגן, ושיעור התצפיות שמעל השער הנוכחי אינו הסתברות לעלייה. חשוב גם לזכור שהשפל במדגם היה 2.811 ב-29 במאי 2026. השוק כבר הוכיח השנה שהוא מסוגל לרדת משמעותית מתחת ל-3 שקלים.
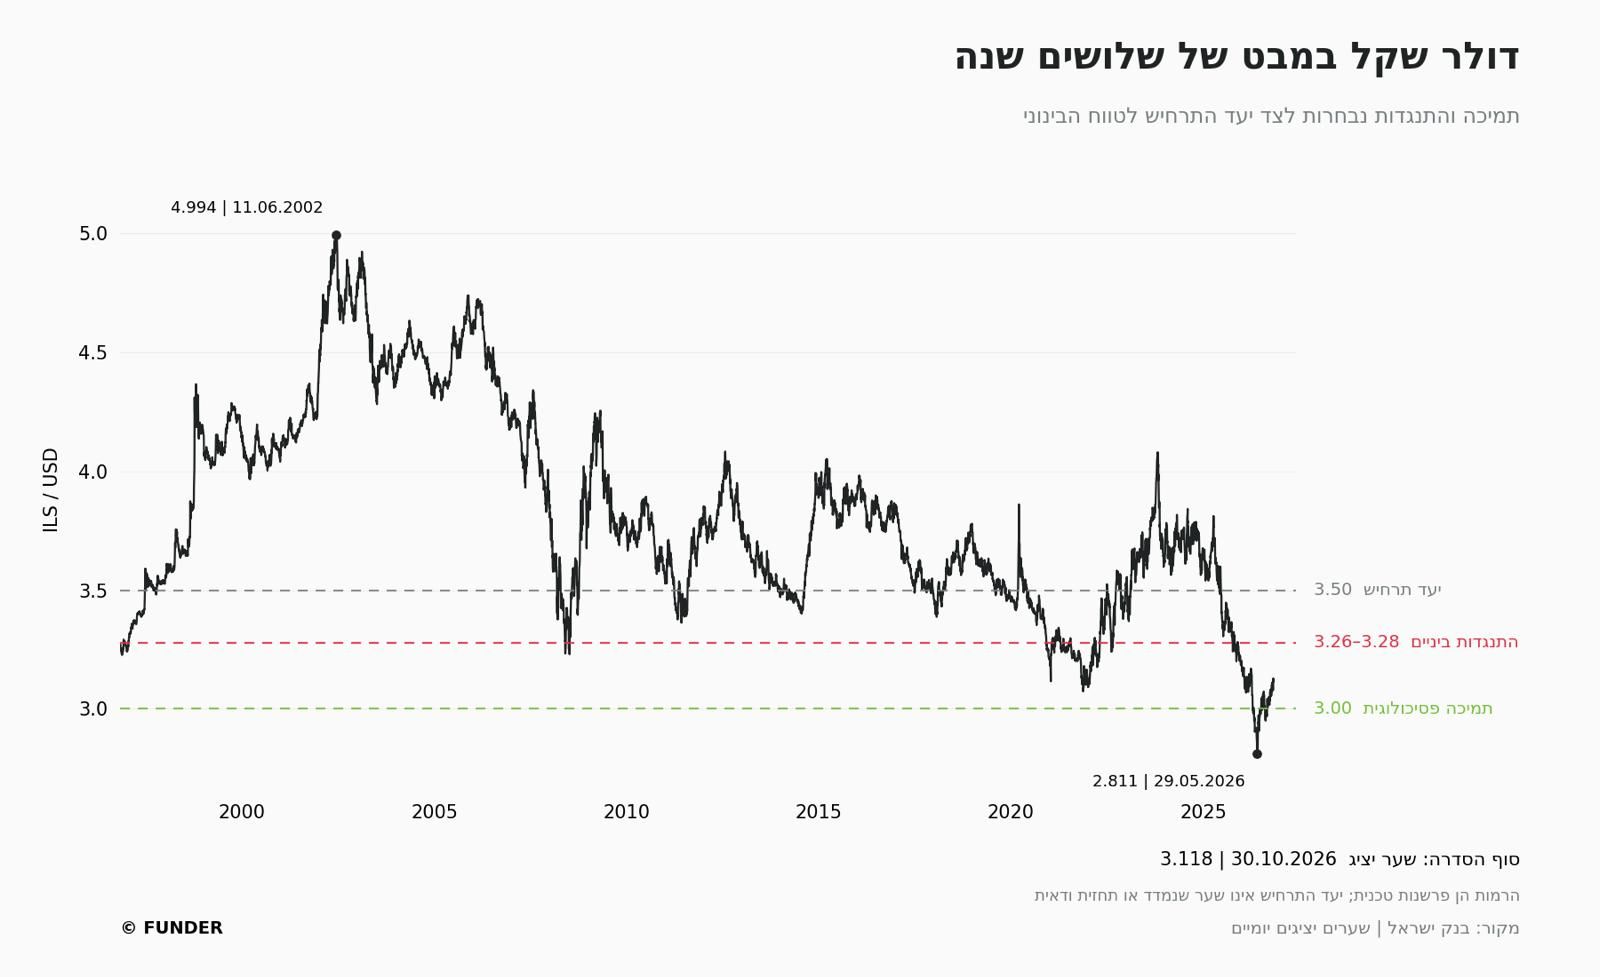
השער היציג האחרון, 3.118, גבוה מהממוצעים הנעים ל-20, ל-50 ול-200 תצפיות, שעומדים בהתאמה על 3.0884, 3.0474 ו-3.0354. סדר הממוצעים עולה בקנה אחד עם התאוששות הדולר. עם זאת, הממוצעים מבוססים על שערים יציגים ולא על סגירות מסחר, והם אינם מאשרים לבדם יעד של 3.50.
|
שער בשקלים |
שינוי מול 3.1463 |
תפקיד בניתוח |
|
3.12 |
-0.84% |
מבחן להפיכת התנגדות לתמיכה |
|
3.20 |
+1.71% |
יעד ראשון בתרחיש העלייה |
|
3.26-3.28 |
+3.61%-4.25% |
אזור התנגדות ביניים לפי נתוני סוף 2025 |
|
3.40 |
+8.06% |
יעד המשך מותנה בפריצת אזורי הביניים |
|
3.50 |
+11.24% |
יעד הטור לשלושה עד שישה חודשים |
|
3.00 |
-4.65% |
רמה ששבירתה תערער מהותית את התזה |
חישובים מעוגלים מול התצפית התוך-יומית מ-30.10.2026 בשעה 19:29. הטבלה מציגה מרחקים חשבונאיים ויעדי תרחיש, ללא הסתברויות וללא ריבית ועלויות.
3.20 הוא יעד קרוב יחסית, כ-1.7% מעל 3.1463. חצייתו תעביר את המבחן לאזור 3.26-3.28, הסמוך לשערים שנרשמו בסוף 2025 ולשיא השנתי 3.282. אין הצדקה לדלג על אזור זה בניתוח. רק התבססות מעליו, לצד המשך הלחצים, תחזק מהותית את תרחיש ההמשך ל-3.40 ול-3.50.
הדרך יכולה להיות מהירה אם התפתחויות שליליות יצטברו ויחייבו רכישות גידור דחופות. היא יכולה גם להיעצר ולהתהפך. אין בנתונים בסיס לקבוע מראש את מהירות ההגעה ליעדים. יעד 3.50 משקף עלייה נוספת של כ-11.2% מהתצפית הנוכחית, ולכן מחייב שינוי תמחור משמעותי, מעבר לפריצה תוך-יומית אחת.
הפד הותיר ב-28 באוקטובר את טווח הריבית על 3.75%-4.00%, לעומת ריבית בנק ישראל של 3.25% לפי ההחלטה מ-21 באוקטובר. פער המדיניות הוא אפוא 0.50-0.75 נקודת אחוז לשנה לטובת הדולר. זהו יתרון מסוים להחזקה דולרית נושאת ריבית, ולא הבטחה לתשואה שמקבל כל חוסך.
דולרים במזומן אינם משלמים ריבית. בפיקדון או במכשיר קצר התשואה תלויה בתנאים, בעמלות, במס ובסיכון המנפיק. בחצי שנה, פער הריביות האמור שקול בקירוב ל-0.25%-0.375% לפני עלויות ובהנחת ריביות קבועות. תנודת מטבע יכולה למחוק זאת בתוך יום. מי שמגדר את הדולר לשקל אינו יכול בדרך כלל לשמור גם על מלוא יתרון הריבית וגם על ביטול סיכון המטבע, משום שפער הריביות משתקף במחירי העסקאות העתידיות.
הדולר עשוי לשמש מחסה חלקי מתרחיש של החמרת הסיכון הישראלי, בעיקר בתיק שמרוכז בנכסים שקליים. אין להסיק מכך שהסיכון ברכישתו נמוך באופן מוחלט. ירידה מ-3.1463 ל-3.00 משמעה הפסד מטבע של כ-4.65%; חזרה לשפל השנה, 2.811, משמעה כ-10.7%. זו המחשה לסיכון, לא תחזית ירידה. גם חשיפה דולרית קיימת דרך השקעות בחו״ל צריכה להיכלל בחשבון.
ממשלה יציבה, הסכם שיפחית את הסיכון מול איראן, התאוששות בנאסד״ק או כניסת הון משמעותית לישראל יכולים לחזק את השקל. לבנק ישראל קיימת גם יכולת להתערב בשוק המט״ח. ההודעה שלו מ-21 באוקטובר הצביעה עדיין על צמיחה ועל פרמיית סיכון ברמות דומות לאלו שקדמו לשבעה באוקטובר. לכן הטענה כאן היא שהסיכונים להמשך גדלו, ולא שהנתונים כבר מוכיחים הידרדרות בכל מדד.
טכנית, חזרה מתמשכת מתחת ל-3.12 תחליש את האיתות האחרון. ירידה מתחת לאזור 3.03-3.05, שבו נמצאים הממוצעים הארוכים, תערער יותר את מגמת ההתאוששות. שבירה של 3.00 תהיה סיבה מהותית לבחון מחדש את יעד 3.50. כל עוד הפריצה מחזיקה והלחצים הפוליטיים והגלובליים נמשכים, ההטיה בטור הזה נשארת שורית לדולר: 3.20 תחילה, 3.26-3.28 כמבחן ביניים, ולאחריו 3.40-3.50 בטווח של שלושה עד שישה חודשים.
לידיעת הקוראים
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל״ן - בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא - לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד.
פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.