מערכת FUNDER


03/11/2026

 סקירת בורסות יומית / קרדיט: אילוסטרציה – AI
תל-אביב
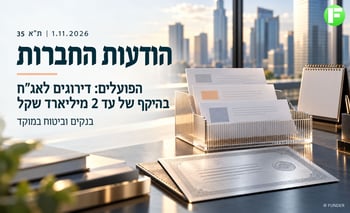
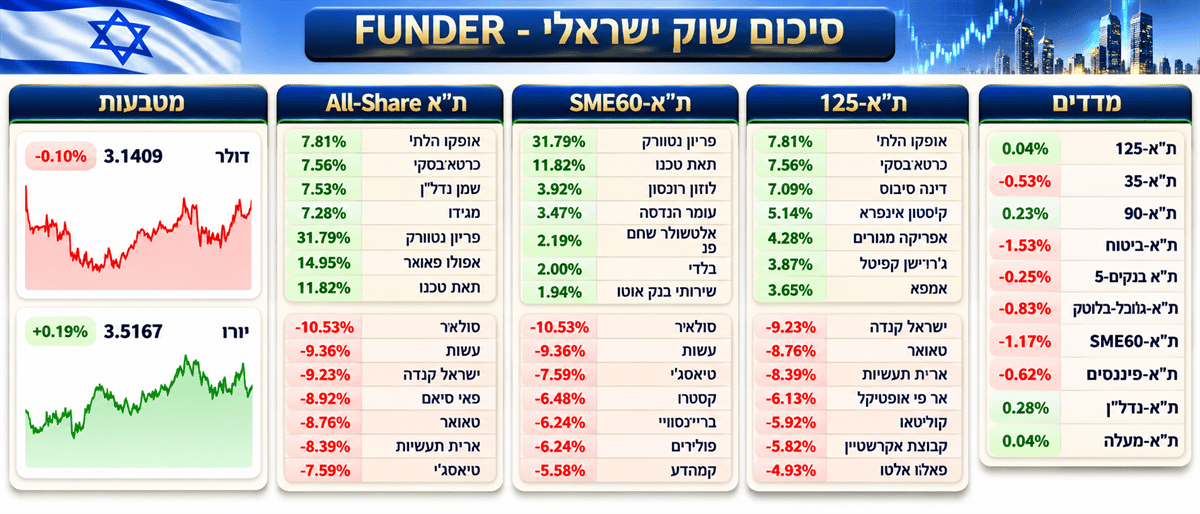
כאמור, המסחר בתל אביב הציג יום מעורב, שבו המדדים הרחבים שמרו על יציבות יחסית אך מדדי ענפים מרכזיים נסוגו. ת"א-125 עלה ב-0.04% ות"א-90 התחזק ב-0.23%, בעוד ת"א-35 ירד ב-0.53%. הפער בין המדדים מלמד כי המניות הבינוניות הצליחו להציג עמידות טובה יותר מן המניות הגדולות, אף שהעלייה במדד הרחב הייתה מתונה בלבד. בלט לרעה מדד ת"א-ביטוח, שאיבד 1.53%, ואחריו ת"א-SME60 בירידה של 1.17%, ת"א גלובל-בלוטק בירידה של 0.83% ות"א-פיננסים בירידה של 0.62%.
גם ת"א בנקים-5 ירד ב-0.25%, בעוד ת"א-נדל"ן עלה ב-0.28% ות"א-מעלה סיים בעלייה של 0.04%. התמונה הענפית מצביעה על מסחר סלקטיבי: הנדל"ן הצליח להתקדם, אך מניות הביטוח, הפיננסים והחברות הקטנות יותר ספגו לחץ. בתוך מניות ת"א-125, אופקו הלת' בלטה עם עלייה של 7.81%, פרשקובסקי עלתה ב-7.56%, דניה סיבוס ב-7.09%, קיסטון אינפרא ב-5.14%, אפריקה מגורים ב-4.28%, גרינשפן קפיטל ב-3.87% ואמפא ב-3.65%.
מנגד, ישראל קנדה ירדה ב-9.23%, סואר ב-8.76%, ארית תעשיות ב-8.39%, אר פי אופטי ב-6.13%, קווליטאו ב-5.92%, קבוצת אקרשטיין ב-5.82% ופאלו אלטו ב-4.93%. בת"א-SME60 בלטה פינקו שיווק בזינוק של 31.79%, לצד תאת טכנו שעלתה ב-11.82%, לוזון רונסון שעלתה ב-3.92% ועומר הנדסה שהתחזקה ב-3.47%. מן הצד השלילי בלטו סולאיר בירידה של 10.53%, עשות בירידה של 9.36%, ישראל קנדה בירידה של 9.23%, קסטרו בירידה של 6.48% ובריינסוויי בירידה של 6.24%.
בשוק המט"ח, הדולר ירד ב-0.10% לשער של 3.1409 שקלים, בעוד האירו עלה ב-0.19% ל-3.5167 שקלים. הפיצול בין שני המטבעות משקף חולשה מתונה של הדולר מול השקל, לצד התחזקות האירו. בסיכומו של יום, העלייה הזעירה בת"א-125 מסתירה פערים גדולים בין מניות וענפים: עליות חדות בכמה שמות לא הספיקו כדי לנטרל את החולשה בענפי הביטוח, הפיננסים וחלק ממניות הצמיחה.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
ארה"ב
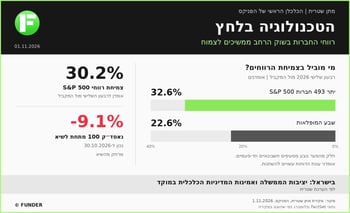
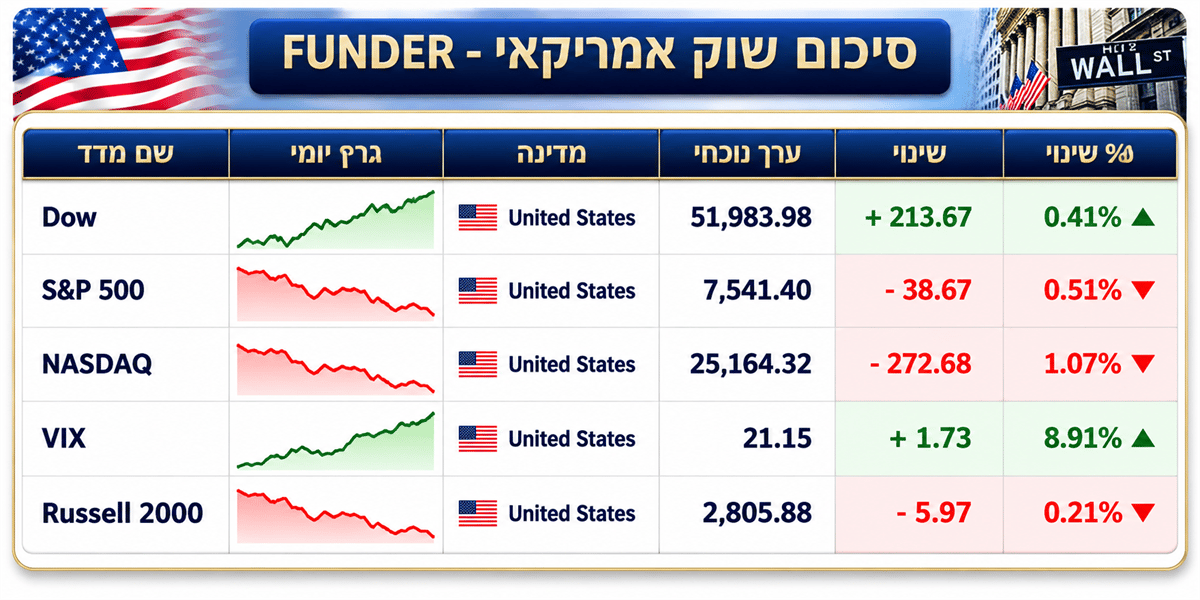
תמונת המסחר בשוק האמריקאי מציגה יום מעורב גם כן, אך עם נטייה שלילית ברורה בחלקים מרכזיים של שוק המניות, לצד עלייה במדד הפחד VIX. מדד Dow הצליח לשמור על מגמה חיובית וסיים בעלייה של 0.41%, לרמה של 51,983.98 נקודות, בתוספת של 213.67 נקודות. מנגד, מדד S&P 500 ירד ב-0.51% לרמה של 7,541.40 נקודות, ואילו NASDAQהציג חולשה משמעותית יותר עם ירידה של 1.07% לרמה של 25,164.32 נקודות. גם Russell 2000 נחלש, אם כי בשיעור מתון של 0.21%, לרמה של 2,805.88 נקודות.
במקביל, VIX עלה ב-8.91% לרמה של 21.15 נקודות, נתון המעיד על התגברות הביקוש להגנות ועל עלייה ברמת החשש והתנודתיות הצפויה בשוק. בגזרת תעודות הסל והנכסים הסחירים מתקבלת תמונה שמחדדת את הפער בין המניות הגדולות לבין יתר חלקי השוק. תעודת הסל RSP, העוקבת אחר מדד S&P 500 במשקל שווה, עלתה ב-0.76%, בעוד MAGS, המייצגת את מניות ה-Magnificent Seven, ירדה ב-0.42%.
הפער הזה מצביע על אפשרות של מעבר כספים מחברות הענק אל מניות אחרות בשוק, ולא בהכרח על חולשה אחידה בכל שוק המניות. מנגד, SMH, העוקבת אחר מגזר השבבים, בלטה לשלילה עם ירידה של 2.71%, נתון המתיישב עם החולשה שנרשמה ב-NASDAQ. גם HYG, המייצגת איגרות חוב בדירוג נמוך, ירדה ב-0.70%, בעוד TLT, העוקבת אחר איגרות חוב ממשלתיות ארוכות טווח, איבדה 0.13%. במקביל, תשואת אג"ח ממשלת ארה"ב ל-10 שנים, כפי שמשתקפת ב-US10Y, עמדה על 4.912, עם שינוי שלילי של 0.43%.
בשוק הסחורות בלטה במיוחד UKOIL, שרשמה ירידה חדה של 7.13%, בעוד GLD, תעודת הסל העוקבת אחר הזהב, עלתה ב-1.65%, שילוב המצביע על תמונה מעורבת בשוקי הנכסים. גם BTCUSD נחלש ב-1.92%, בעוד מדד הדולר DXY ירד ב-0.18%. בסיכום, המסחר משקף חולשה בולטת במניות הטכנולוגיה ובשבבים, לצד עמידות יחסית של מניות אחרות, כפי שעולה מהפער בין RSP ל-MAGS.
העלייה ב-VIX, לצד הירידות ב-NASDAQ וב-SMH, מחזקת את ההערכה כי המשקיעים נעשו זהירים יותר ביחס למניות הצמיחה ולחברות הטכנולוגיה. עם זאת, העלייה ב-Dow וב-RSP מלמדת כי לא מדובר בנסיגה רוחבית מוחלטת, אלא בתהליך של שינוי בהובלת השוק ובחלוקת הביצועים בין ענפיו השונים. ומה קרה במקרו היום? נתוני המקרו שפורסמו בארה"ב ביום שני, 2 בנובמבר, הציגו תמונה מעורבת של הפעילות התעשייתית והכלכלית, עם הפתעה חיובית במדד ISM Manufacturing PMI לצד חולשה במדדי פעילות אחרים. מדד Final Manufacturing PMI הסתכם ב-54.9 נקודות, מתחת לתחזית ולנתון הקודם שעמדו שניהם על 56.0 נקודות.
מדובר בהיחלשות מסוימת בקצב הפעילות התעשייתית, אף שהמדד עדיין נמצא מעל רף 50 הנקודות, המפריד בין התרחבות להתכווצות. לעומת זאת, מדד ISM Manufacturing PMIהפתיע לטובה כאשר עלה ל-55.5 נקודות, לעומת תחזית של 54.5 נקודות ונתון קודם זהה. הפער בין שני המדדים מצביע על תמונה שאינה אחידה ביחס למצב התעשייה האמריקאית, אך נתון ה-ISM מספק אינדיקציה חיובית לפעילות היצרנית.
מנגד, נתון Construction Spending m/m הציג חולשה משמעותית במיוחד, עם ירידה של 1.9%, לעומת תחזית לעלייה של 0.4% ולאחר עלייה קודמת של 2.0%. זהו פער שלילי המעיד על היחלשות בהוצאות הבנייה בתקופה הנמדדת. בתחום המחירים, מדד ISM Manufacturing Prices ירד ל-75.2 נקודות, לעומת תחזית של 77.2 ונתון קודם של 77.9, התפתחות שעשויה להצביע על התמתנות בלחצי המחירים בתעשייה.
בהמשך היום פורסם גם Loan Officer Survey, אך לא הוצגו בטבלה נתונים מספריים לגביו. בסיכום, הנתונים משלבים סימני חוזקה בתעשייה עם חולשה בהשקעות הבנייה והתמתנות בלחצי המחירים, ולכן אינם מספקים תמונה חד-משמעית לגבי קצב הצמיחה האמריקאי.
קרדיט: אילוסטרצית AI של נתונים ממערכת TradingView
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קרנות הנאמנות המקומיות
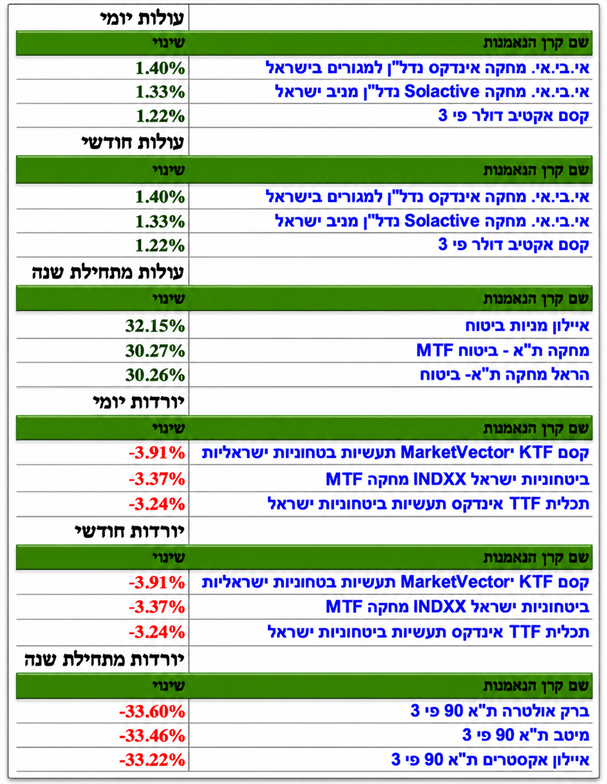
בעולות היומיות בולטות קרנות הנדל"ן של אי.בי.אי.: אי.בי.אי. מחקה אינדקס נדל"ן למגורים בישראל עלתה ב-1.40%, ואי.בי.אי. מחקה Solactive נדל"ן מניב ישראל התחזקה ב-1.33%. לצדן, קסם אקטיב דולר פי 3 רשמה עלייה של 1.22%. אותה שלישייה מובילה גם את טבלת העולות החודשיות, עם שיעורי תשואה זהים, בגלל שאנו נמצאים, כמובן, בתחילת החודש.במבט מתחילת השנה, מוקד החוזקה נמצא דווקא בענף הביטוח.
איילון מניות ביטוח מובילה עם תשואה של 32.15%, ואחריה מחקה ת"א-ביטוח MTF עם 30.27% והראל מחקה ת"א-ביטוח עם 30.26%. מדובר בפער קטן מאוד בין שתי הקרנות האחרונות, המעיד על ביצועים כמעט זהים. בצד השלילי, קרנות העוסקות בתעשיות הביטחוניות מובילות את הירידות היומיות והחודשיות. קסם KTF MarketVector תעשיות ביטחוניות ישראליות ירדה ב-3.91%, ביטחוניות ישראל INDX מחקה MTF איבדה 3.37%, ותכלית TTF אינדקס תעשיות ביטחוניות ישראל נחלשה ב-3.24%.
מתחילת השנה, החולשה הבולטת ביותר מתרכזת בקרנות הממונפות על מדד ת"א-90: ברק אולטרה ת"א 90 פי 3 ירדה ב-33.60%, מיטב ת"א 90 פי 3 איבדה 33.46%, ואיילון אקסטרים ת"א 90 פי 3 ירדה ב-33.22%. בסיכום, הנתונים ממחישים את הפער בין חוזק מניות הביטוח מתחילת השנה לבין החולשה בקרנות הביטחוניות ובמוצרים הממונפים על מדד ת"א-90, לצד ביצועים חיוביים בקרנות הנדל"ן בטווח הקצר.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קטגורית קרנות בפוקוס
קרנות 10-90
הקרנות הגדולות בקטגוריה
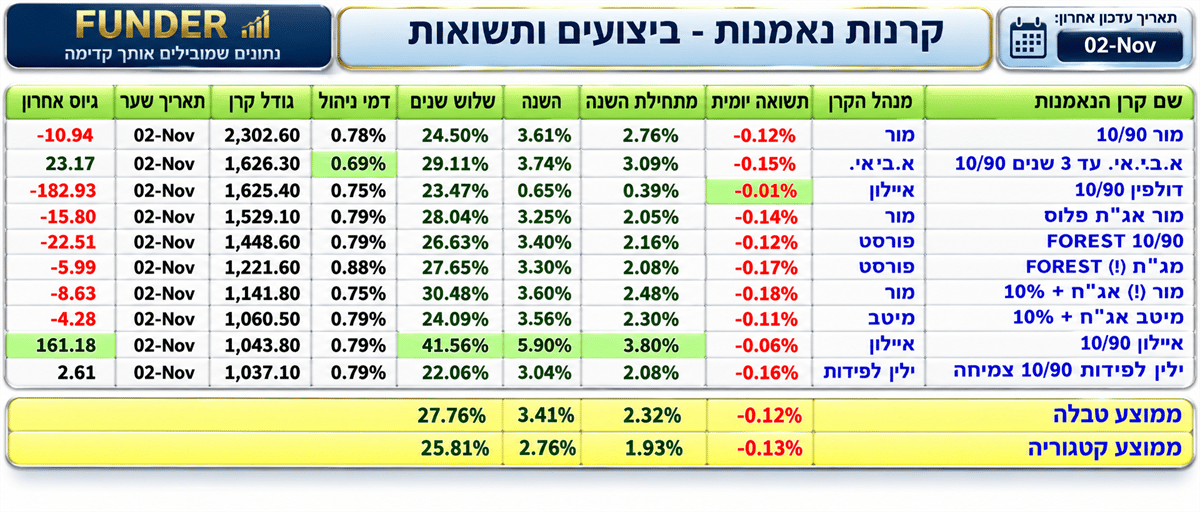
טבלת הקרנות מציגה עשר קרנות אג"ח עם חשיפה של עד 10% למניות, כאשר יום המסחר האחרון, היה שלילי בכלל הקבוצה אך התמונה המצטברת מתחילת השנה ובטווחי זמן ארוכים יותר נותרה עדיפה על ממוצע הקטגוריה. ממוצע הטבלה ירד ב-0.12% ביום, לעומת ירידה של 0.13% בממוצע הקטגוריה, והפער הקטן מצביע על עמידות יומית מעט טובה יותר של הקרנות המופיעות בטבלה.
דולפין 10/90 של איילון בלטה במיוחד בירידה מזערית של 0.01% בלבד, לעומת ירידות של 0.06% באיילון 10/90, 0.11% במיטב אג"ח + 10%, 0.12% במור 10/90 וב-FOREST 10/90, 0.14% במור אג"ח פלוס, 0.15% בא.ב.אי. עד 3 שנים 10/90, 0.16% בילין לפידות 10/90 צמיחה, 0.17% במג"ח FOREST (!) ת ו-0.18% במור (!) אג"ח + 10%.
למרות יתרונה היומי, דולפין 10/90 מציגה תשואה של 0.39% בלבד מתחילת השנה ו-0.65% בעמודת השנה, נתונים נמוכים משמעותית ביחס לקבוצה. איילון 10/90 מובילה בביצועים המצטברים: תשואה של 3.80% מתחילת השנה, 5.90% בשנה ו-41.56% בשלוש שנים. שלושת הנתונים גבוהים מממוצע הטבלה, העומד על 2.32%, 3.41% ו-27.76%, בהתאמה, וגם מעל ממוצע הקטגוריה של 1.93%, 2.76% ו-25.81%.
התוצאה מצביעה על יתרון עקבי של איילון 10/90 לאורך כל טווחי ההשוואה, ולא רק על ביצוע נקודתי. גם א.ב.אי. עד 3 שנים 10/90 מציגה נתונים חזקים יחסית, עם 3.09% מתחילת השנה, 3.74% בשנה ו-29.11% בשלוש שנים, לצד דמי ניהול של 0.69% - הנמוכים ביותר בטבלה. מור (!) אג"ח + 10% בולטת בתשואה של 30.48% בשלוש שנים, אף שהתשואה שלה מתחילת השנה, 2.48%, נמוכה מזו של איילון 10/90 ושל א.ב.אי. עד 3 שנים 10/90.
בקרב הקרנות הגדולות, מור 10/90 היא הגדולה בטבלה עם היקף נכסים של 2,302.60, אך רשמה גיוס אחרון שלילי של 10.94-. א.ב.אי. עד 3 שנים 10/90 מנהלת 1,626.30 ורשמה גיוס חיובי של 23.17, בעוד איילון 10/90 מנהלת 1,043.80 ומציגה את הגיוס האחרון הגבוה ביותר, 161.18. לעומתה, דולפין 10/90 רשמה פדיון של 182.93-, הגבוה ביותר בטבלה. FOREST 10/90, עם נכסים בהיקף 1,448.60, הניבה 2.16% מתחילת השנה, 3.40% בשנה ו-26.63% בשלוש שנים, קרוב לממוצע הטבלה.
בסיכום, איילון 10/90 מובילה בביצועים המצטברים ובגיוס האחרון, א.ב.אי. עד 3 שנים 10/90 מציעה שילוב של תשואות מעל הממוצע ודמי ניהול נמוכים, ודולפין 10/90 בולטת בעמידות היומית אך עם ביצועים מצטברים חלשים יותר.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]