מוטי קפלן, כתב הנדל"ן של FUNDER


09/11/2026

 הממשלה הבאה תכריע ותשפיע על שוק הדיור / קרדיט: אילוסטרציה – AI
תוצאות הבחירות בישראל עשויות לשנות את שוק הנדל״ן דרך תקציב המדינה, מדיניות הקרקעות, מיסוי המשקיעים והיכולת לקדם בנייה. אולם הדרך מהסכם קואליציוני לדירה מאוכלסת ארוכה, ולעיתים ההשפעה הראשונה של ממשלה חדשה תהיה דווקא על הציפיות. השאלה המרכזית היא אם ההכרעה הפוליטית תייצר מדיניות יציבה שמגדילה את ההיצע, או תוביל לעוד סבב של הטבות שמחזקות את הביקוש. ברקע ניצב שילוב רגיש: מלאי גדול של דירות חדשות למכירה מול ירידה בהתחלות הבנייה, שעלולה להכביד על השוק בהמשך. הנתונים מתארים את מצב השוק שלפני הבחירות; השלכות הרכב הממשלה נבחנות כאן כתרחישים, ולא כהחלטות שכבר התקבלו.
הרוב בכנסת יקבע מי יקבל את המפתח
בבחירות לכנסת ה־26, שנערכו ב־27 באוקטובר, זכה הליכוד ב־27 מנדטים, ישר ב־21 וביחד ב־12, לפי טבלת התוצאות שפרסמה הכנסת. הפיזור המפלגתי ממחיש מדוע חלוקת התיקים וסדרי העדיפויות בהסכמים הקואליציוניים עשויים להיות חשובים לשוק הדיור לא פחות מזהותו של ראש הממשלה. שליטה במשרד האוצר יכולה להשפיע על המסגרת התקציבית והמיסוי, משרד הבינוי והשיכון יכול לכוון מסלולי סיוע; והחלטות בתחום התכנון והתשתיות יקבעו אם הקרקע אכן תהיה זמינה לבנייה. אין להסיק ממספר המנדטים לבדו על תוכנית דיור מוסכמת. מבחינה כלכלית, ממשלה שתעניק עדיפות לתקציבי פיתוח ולרציפות ביצוע עשויה לפעול אחרת מממשלה שתבחר להרחיב בעיקר הטבות לרוכשים, גם אם שתיהן יצהירו על אותה מטרה של הוזלת הדירות.
המבחן של ההסכמים הקואליציוניים יהיה בחיבור שבין ההבטחות לבין מקורות המימון. התחייבות לשיווק קרקעות, להגדלת מספר הזכאים או לקידום שכונות חדשות יכולה להיראות משמעותית על הנייר, אך תועלתה תלויה בשאלה מי אחראי לביצוע ומתי הכסף יועבר. כאשר הסמכויות מפוזרות בין משרדים וגופים שונים, גם ממשלה בעלת רוב פרלמנטרי עלולה להתקשות לקדם פרויקט. מנגד, תיאום בין האוצר, השיכון, מוסדות התכנון והרשויות המקומיות עשוי לצמצם עיכובים גם בלי להכריז על רפורמה חדשה. מבחינת השוק, רציפות בהחלטות עשויה להיות בעלת ערך כלכלי: היא מאפשרת ליזם לתמחר סיכונים, לבנק לבחון מימון ולמשפחה להעריך אם תוכנית הסיוע שעליה היא מסתמכת אכן תתקיים.
המלאי לוחץ עכשיו וההיצע עלול להצטמצם אחר כך
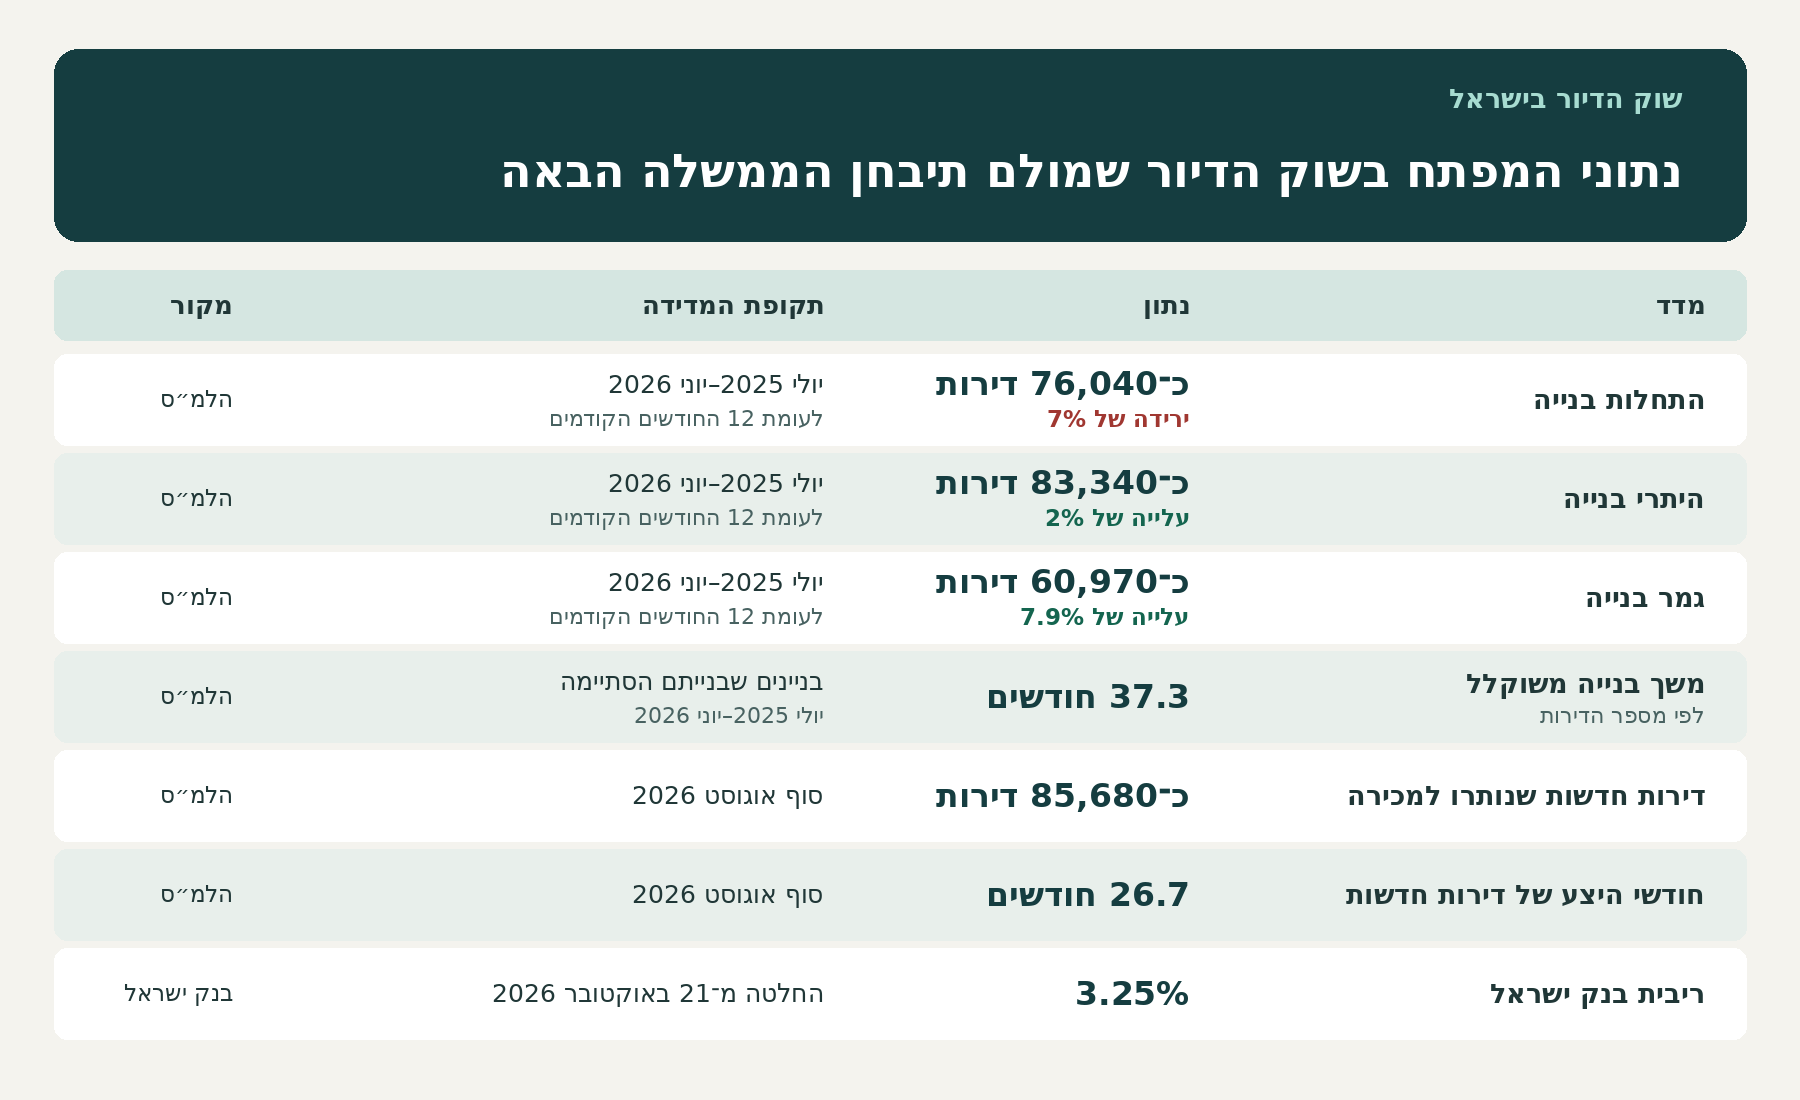
לפי הלמ״ס, בסוף אוגוסט 2026 נותרו למכירה כ־85,680 דירות חדשות, נתון המייצג 26.7 חודשי היצע בקצב המכירות שנמדד. זהו מלאי של דירות בשלבי ביצוע שונים, ולא מאגר של דירות גמורות וריקות שניתן לאכלס מיד. המשמעות היא מרחב תחרות בין יזמים ולחץ אפשרי לשיפור תנאי העסקאות, אך לא הבטחה לירידת מחיר בכל עיר. הממשלה הבאה תידרש להבחין בין מלאי שהצטבר במקומות ובמחירים מסוימים לבין הצורך להמשיך לייצר דירות לשנים הבאות. צמצום בנייה עשוי לסייע לספיגת המלאי בטווח הקצר, אך להחליש בהמשך את התחרות על הרוכש. מנגד, תמיכה ברכישות ללא טיפול בחסמי הביצוע עשויה להאיץ את מכירת הדירות הקיימות בלי להבטיח שיגיע במקומן היצע חדש.
גם בתוך המלאי הארצי יש הבדלים המחייבים זהירות במסקנות. דירה גדולה ויקרה אינה תחליף מלא לדירה קטנה שמשפחה צעירה יכולה לממן, ודירה באזור מסוים אינה בהכרח חלופה למי שתעסוקתו נמצאת במקום אחר. לכן אפשר לראות בו־זמנית קושי במכירת פרויקטים מסוימים ולחץ על מחירים בפלח אחר של השוק. מדיניות שתתבסס רק על המספר הארצי עלולה להחמיץ את הפערים האלה. כדי להבין אם המלאי מסייע לציבור, צריך לבחון את המחיר הסופי, מועד המסירה, גודל הדירות והנגישות לתעסוקה ולתחבורה. גם הטבת מימון אינה שקולה תמיד להנחה במחיר, ויש לבחון את ערכה מול העלות הכוללת של העסקה והיכולת להשלים אותה.
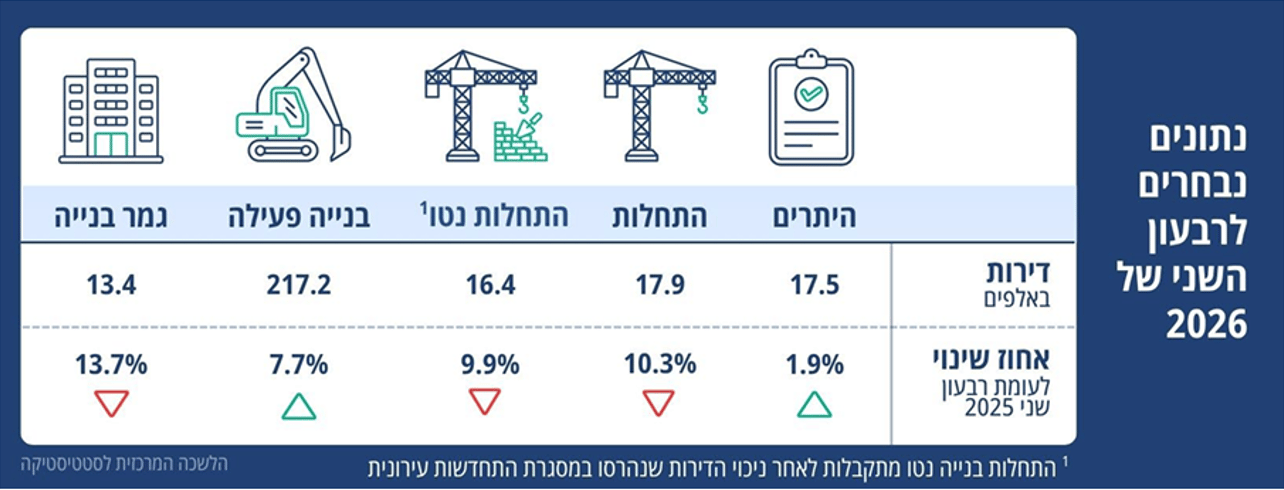
(מקור- למ"ס)
התחלות הבנייה יורדות והחשבון מגיע באיחור
הנתון המטריד מבחינת ההיצע העתידי הוא הירידה בהתחלות הבנייה. ב־12 החודשים יולי 2025–יוני 2026 החלה בנייתן של כ־76,040 דירות, ירידה של 7% לעומת 12 החודשים הקודמים, לפי הלמ״ס. באותה תקופה הונפקו היתרים לכ־83,340 דירות, עלייה של 2%. הפער בכיווני השינוי מלמד שיש להבחין בין אישור לבנות לבין החלטה כלכלית להוציא פרויקט לדרך; הוא אינו מוכיח שכל ההיתרים וההתחלות שייכים לאותם פרויקטים. ממשלה שתתמקד רק בהגדלת מספר התוכניות עלולה להציג הישג תכנוני בלי לפתור את הקושי במימון, בתשתיות ובביצוע. אם ההאטה תימשך, השפעתה על מספר הדירות המוצעות למסירה עשויה להתגלות לאחר שהמלאי הנוכחי ייספג.
אין להסיק מהירידה בהתחלות שמחסור ארצי מיידי כבר נוצר. באותו פרסום דיווחה הלמ״ס על כ־60,970 דירות שבנייתן הסתיימה, עלייה של 7.9%, ועל משך בנייה משוקלל לפי מספר הדירות של 37.3 חודשים. השוק פועל אפוא בכמה לוחות זמנים: דירות שמושלמות כעת נולדו מהחלטות קודמות, ואילו פרויקטים שנדחים כיום ישפיעו על השנים הבאות. ממשלה חדשה עשויה ליהנות בתחילת כהונתה מהשלמות של בנייה קיימת, גם אם מדיניותה אינה פותרת את בעיית ההמשך. לכן המדד להצלחה אינו רק מספר המפתחות שנמסרו בחודש מסוים. יש לבחון במקביל את התחלות הבנייה, ההיתרים, קצב הביצוע ומיקומן של הדירות.
הקושי הפוליטי הוא שהתועלת מהמשך הבנייה מתבררת לעיתים לאחר זמן, בעוד העלות התקציבית והעימותים סביב פיתוח שכונות מתרחשים בהווה. ממשלה עשויה להעדיף צעדים שתוצאתם ניכרת במהירות, כגון הרחבת זכאות או מענקים, על פני השקעה בתשתית שהשלמתה אורכת שנים. אלא שעיכוב בהחלטות עלול להאריך את ההאטה בהתחלות ולהקשות על התאוששות ההיצע בהמשך. מנגד, אין הצדקה לעודד כל פרויקט בכל מחיר. תמיכה ממשלתית צריכה להיבחן מול הצורך המקומי, התחרות והתועלת הציבורית. המטרה היא להסיר חסמים שמונעים בנייה כדאית, תוך הימנעות מהעברת סיכונים עסקיים לציבור ללא תמורה ברורה.
ממשלה יציבה יכולה לשחרר עסקאות וגם לחדש לחץ על המחירים
בתרחיש של הקמת ממשלה מתפקדת, תקציב אמין ורציפות במדיניות, משקי בית ויזמים עשויים לקבל החלטות ביתר ביטחון. בתחילה הדבר יכול להתבטא בהיקף העסקאות, ורק בהמשך בביצוע. אלא שהצלחה בהחזרת הביקוש עלולה להקדים את הצלחת המדיניות בהגדלת ההיצע. אם רוכשים יחזרו לשוק מהר יותר מכפי שקבלנים יחדשו התחלות בנייה, כוח המיקוח של הקונים עלול להיחלש. בתרחיש של משא ומתן ממושך או ממשלה שאינה מצליחה להסכים על סדרי העדיפויות, ההמתנה עשויה להימשך וחברות בעלות צורכי מימון גבוהים עלולות להידרש לשפר תנאים. אין מכאן תחזית לירידת מחיר אחידה: לחברה, לשכונה ולסוג הדירה תהיה חשיבות מכרעת.
הביטחון יכול להפוך את התחזית
מעל כל התרחישים עומדת ההתפתחות הביטחונית. רגיעה ממושכת עשויה לסייע לביצוע, לתעסוקה ולביטחון הכלכלי של הרוכשים; הסלמה יכולה להגדיל הוצאות ממשלה, לשבש עבודה ולשנות ביקושים בין אזורים. גם שיקום מבנים שנפגעו ושיפור המיגון עשויים להתחרות על תקציבים וכושר ביצוע עם בנייה חדשה. לכן תוצאת הבחירות היא תחילתו של מבחן כלכלי: האם הממשלה שתקום תצליח לטפל במלאי הנוכחי בלי להחליש את ההיצע העתידי. ירידה בהתחלות הבנייה היא אות אזהרה, אך אינה גזירת גורל למחירים. התוצאה תלויה במשך ההאטה, בקצב המסירות ובביקוש. אם תתחדש מלחמה עם איראן, הנחות העבודה עשויות להשתנות שוב, וההשפעה על תקציב המדינה, המימון והאתרים עלולה להיות חזקה בהרבה מהשפעתה של תוכנית דיור קואליציונית כלשהי.
אנחנו מזכירים פעם אחר פעם את מחדל השיקום של הדירות שנפגעו מהסבבים במלחמה מול איראן.
הגיע הזמן שהממשלה שתקום תשים בראש העדיפות שלה את אותם אזרחים שעד היום לא יודעים מה יהיה גורלם. היכן יגורו, במה יעסקו אחרי שאיבדו את מקומות עבודתם בעקבות האירועים, עד מתי ימשיכו לנדוד בדירות שכורות ועוד.
חוסן לאומי זו לא סיסמה, זו חייבת להיות המציאות בשטח, במיוחד שהתחושה לפי החדשות והפרשנים, היא שסבב נוסף עם איראן הוא רק עניין של זמן.