מערכת FUNDER


11/11/2026

 סקירת בורסות יומית / קרדיט: אילוסטרציה – AI
תל-אביב
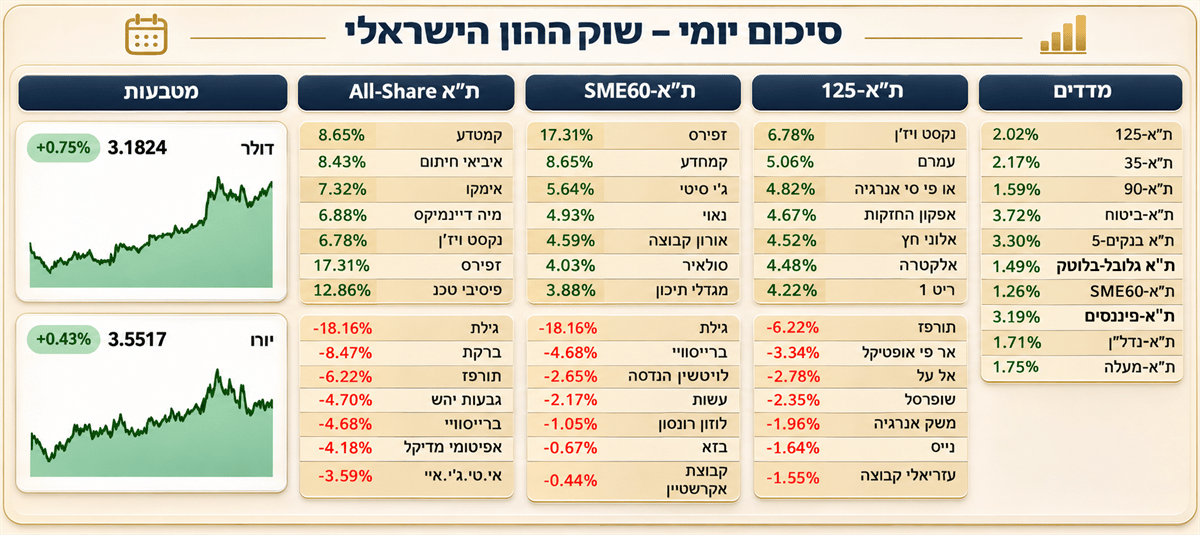
כאמור, יום המסחר בתל אביב משקף תמונה חיובית ורחבה, עם הובלה ברורה של המדדים הגדולים ושל קבוצות ענפיות רגישות למחזור הכלכלי. ת"א-125 עלה ב־2.02%, ת"א-35 התחזק ב־2.17% ות"א-90 הוסיף 1.59%, כך שהעליות אינן מוגבלות למספר מצומצם של מניות גדולות. בלטו במיוחד ת"א-ביטוח, שזינק ב־3.72%, ת"א בנקים-5 עם עלייה של 3.30%, ות"א-פיננסים, שהתקדם ב־3.19%; שילוב זה מצביע על ביקוש משמעותי לסקטור הפיננסי.
גם ת"א-נדל"ן עלה ב־1.71%, ת"א-מעלה ב־1.75%, ת"א גלובל-בלוטק ב־1.49% ו-SME60-ת"א ב־1.26%, ולכן מצב הרוח החיובי חל גם על מניות בינוניות ועל חברות מוטות טכנולוגיה. בתוך מניות ת"א-125 בלטו נפט וגז, שעלתה ב־6.78%, עמרם עם 5.06%, או פי סי אנרגיה עם 4.82%, אפקון החזקות עם 4.67%, אלוני חץ עם 4.52%, אלקטרה עם 4.48% וריט 1 עם 4.22%. מנגד, הירידות בתורפז, אל על, שופרסל, משק אנרגיה, נס ועזריאלי קבוצה מזכירות שהמסחר אינו חד־כיווני ושנותרו מוקדי חולשה נקודתיים.
במדד SME60 נרשמה תנודתיות גבוהה, עם עליות חדות לצד ירידות, ואילו רשימת All-Shareתומכת בהתרחבות ההשתתפות בעליות. בשוק המט"ח נרשמה התחזקות של המטבעות הזרים מול השקל: הדולר עלה ב־0.75% לשער 3.1824, והיורו התחזק ב־0.43% לשער 3.5517. התנועה במט"ח עשויה לתמוך ביצואניות ובחברות בעלות הכנסות דולריות או אירופיות, אך גם להגדיל עלויות יבוא וחוב מטבעי.
בסיכום, הנתונים מצביעים על סנטימנט חיובי, בהובלת פיננסים, ביטוח, בנקים, נדל"ן ואנרגיה, כאשר חוזק הדולר והיורו מוסיף שכבה תומכת לחברות המייצאות. עם זאת, הפערים בין המניות והירידות החריגות בחלק מן השמות מחייבים בחירה סלקטיבית, ולא הסתמכות על כיוון המדדים בלבד. להערכת המשך המגמה, חשוב לעקוב אחר מחזורי המסחר, תגובת מניות הבנקים והביטוח, והתבססות המדדים מעל רמות העלייה הנוכחיות.
אם העליות ימשיכו להתפזר גם בקרב מניות קטנות יותר, הדבר יחזק את האיתות לרוחב שוק בריא; אם הביקוש יתרכז רק במובילות, הסיכון למימוש קצר־טווח יעלה. במקביל, מעקב אחר פערי הביצוע בין ת"א-125 לת"א-90 יסייע להבחין אם המשקיעים מעדיפים חברות גדולות, או אם הסיכון חוזר בהדרגה לשכבות השוק הרחבות יותר במסחר במהלך הימים הקרובים.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
ארה"ב
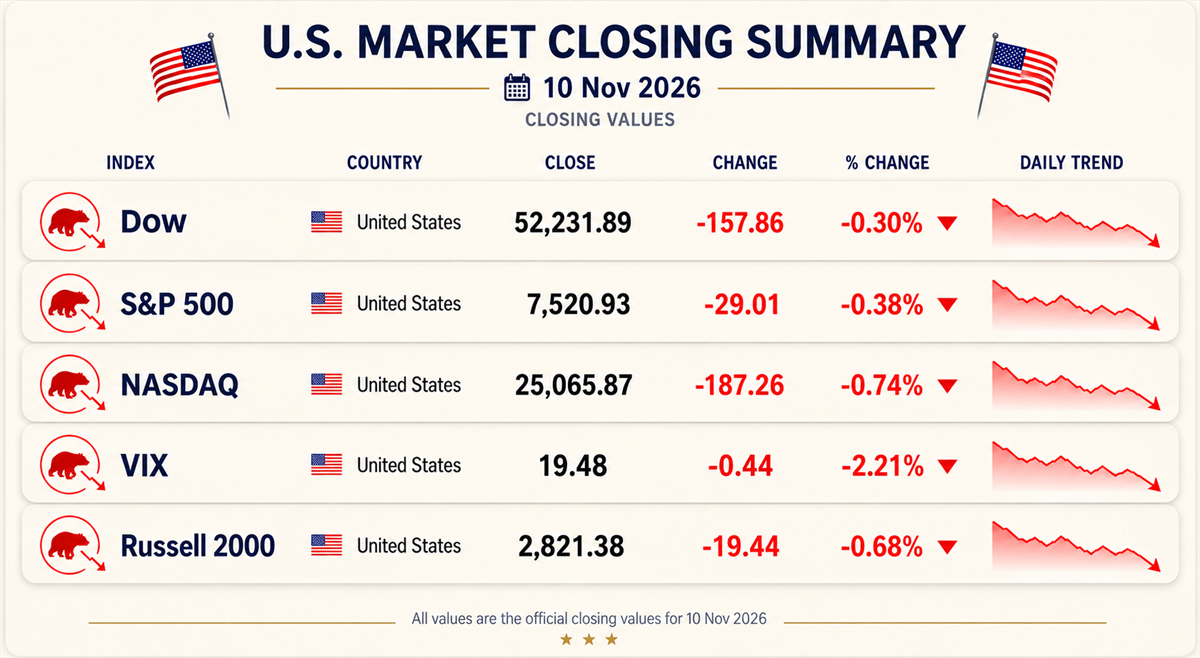
למרבה ההפתעה, המסחר בשוקי המניות בארה"ב התאפיין בירידות רוחביות, כאשר שלושת המדדים המרכזיים סיימו את היום בטריטוריה השלילית, לצד חולשה בולטת במיוחד במניות הטכנולוגיה ובחברות הצמיחה. מדד Dow ירד ב-0.30% לרמה של 52,231.89 נקודות, מדד S&P 500 איבד 0.38% וננעל ברמה של 7,520.93 נקודות, ואילו מדד NASDAQ הציג את הביצועים החלשים ביותר מבין המדדים המרכזיים, עם ירידה של 0.74% לרמה של 25,065.87 נקודות. גם מדד Russell 2000, המייצג את מניות החברות הקטנות, נחלש ב-0.68% לרמה של 2,821.38 נקודות.
מדד התנודתיות VIX הופיע ברמה של 19.48 נקודות, עם שינוי של 0.44- נקודות ונתון שינוי של 2.21% בכיוון המסומן כלפי מטה. בבחינת תעודות הסל והנכסים הנוספים, ניכרת חולשה במספר אפיקי השקעה מרכזיים. תעודת הסל SMH, המייצגת את סקטור השבבים, ירדה ב-0.78%, בעוד MAGS, העוקבת אחר שבע ענקיות הטכנולוגיה, איבדה 0.65%. גם RSP, המייצגת את מדד S&P 500 במשקל שווה, נחלשה ב-0.03%, ירידה מתונה יחסית המעידה על יציבות יחסית במניות שמחוץ לחברות בעלות המשקל הגבוה ביותר במדד.
תעודת TLT, החשופה לאיגרות חוב ממשלתיות אמריקאיות ארוכות טווח, ירדה ב-1.32%, בעוד HYG, המייצגת אג"ח קונצרניות בתשואה גבוהה, איבדה 0.43%. גם הזהב, באמצעות GLD, הציג חולשה משמעותית עם ירידה של 2.24%. הביטקוין (BTCUSD) ירד ב-1.87% לרמה של 73,858 דולר, ואילו מדד הדולר (DXY) התחזק ב-0.55% לרמה של 102.240 נקודות. בשוק האנרגיה, הנפט מסוג UKOIL ירד ב-0.12% לרמה של 92.064 דולר. במקביל, תשואת אג"ח ממשלת ארה"ב ל-10 שנים (US10Y) עלתה ב-2.13% לרמה של 4.988%.
בחזית המקרו, היו ביום שלישי כמה נתונים מעניינים: נתוני המקרו בארה"ב ליום שלישי, 10 בנובמבר, מציגים תמונה מעורבת, כאשר נתוני האינפלציה מצביעים על לחץ מחירים גבוה מהצפוי, בעוד שבשוק העבודה מתקבלת תמונה מתונה יחסית. מדד האופטימיות של העסקים הקטנים, NFIB Small Business Index, רשם 97.8 נקודות, לעומת תחזית של 98.0 ונתון קודם של 97.9.
מדובר בסטייה שלילית קלה, המעידה על חולשה מסוימת בסנטימנט של העסקים הקטנים. בתחום התעסוקה, נתון ADP Weekly Employment Change הציג 19.8 אלף משרות, לעומת תחזית של 19.5 אלף ונתון קודם של 19.5 אלף. הנתון מצביע על קצב יצירת משרות מעט גבוה מהצפוי, אך עדיין אינו מעיד כשלעצמו על התחממות משמעותית בשוק העבודה. מוקד תשומת הלב נמצא בנתוני האינפלציה: מדד Core CPI החודשי עלה ב-0.3%, לעומת תחזית של 0.2% ונתון קודם של 0.3%. גם מדד CPI הכללי עלה ב-0.4%, מעל התחזית של 0.3%, אם כי מתחת לנתון הקודם של 0.6%.
המשמעות היא שהאינפלציה הכללית התמתנה ביחס לחודש הקודם, אך מדד הליבה עדיין מצביע על קושי בהשגת התמתנות מספקת. בהמשך התקיימה מכרז אג"ח ממשלתיות ל-10 שנים, עם תשואה של 5.02% ויחס כיסוי של 2.5, לעומת 5.30% ו-2.8 במכרז הקודם. בסיכום, נתוני האינפלציה עשויים לצמצם את מרחב התמרון של הפדרל ריזרב בכל הנוגע להורדות ריבית.
קרדיט: אילוסטרצית AI של נתונים ממערכת TradingView
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
קרנות הנאמנות המקומיות
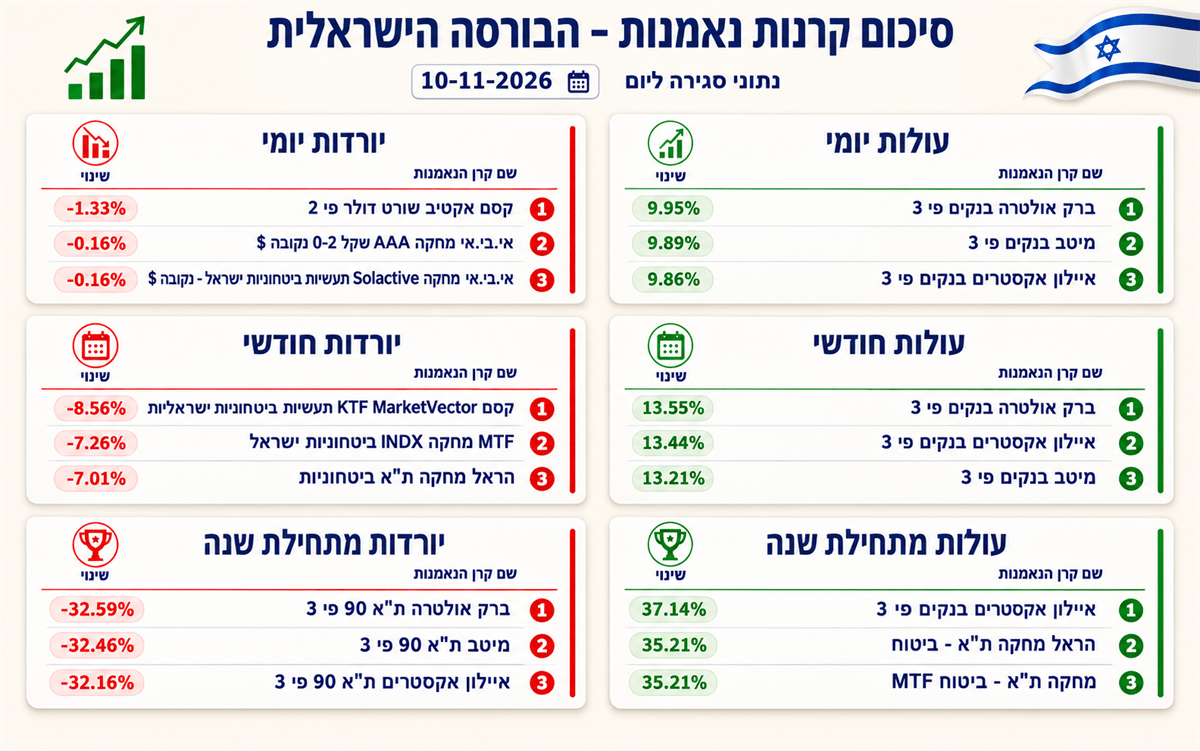
בעולות היומיות מובילה ברק אולטרה בנקים פי 3 עם תשואה של 9.95%, אחריה מיטב בנקים פי 3 עם 9.89% ואיילון אקסטרים בנקים פי 3 עם 9.86%. גם בעולות החודשיות נשמרת ההובלה של אותן קרנות: ברק אולטרה בנקים פי 3 עלתה ב-13.55%, איילון אקסטרים בנקים פי 3 התחזקה ב-13.44% ומיטב בנקים פי 3 רשמה עלייה של 13.21%. במבט מתחילת השנה בולט ענף הביטוח: איילון מניות ביטוח מובילה עם תשואה של 37.14%, ואילו הראל מחקה ת"א-ביטוח ומחקה ת"א-ביטוח MTF מציגות תשואה זהה של 35.21%.
בצד היורדות היומיות, קסם אקטיב שורט דולר פי 2 ירדה ב-1.33%-, ואילו א.ב.י.א. מחקה אינדקס A-AA שקלי 0-2-נקובה $ וא.ב.י.א. מחקה Solactive תעשיות בטחוניות ישראל - נקובה $ ירדו ב-0.16%- כל אחת. בירידות החודשיות בולטות קרנות התעשיות הביטחוניות: קסם KTF MarketVector תעשיות בטחוניות ישראליות איבדה 8.56%-, ביטחוניות ישראל INDX מחקה MTF ירדה ב-7.26%- והראל מחקה ת"א בטחוניות איבדה 7.01%-.
מתחילת השנה מובילות את הירידות הקרנות הממונפות על מדד ת"א-90: ברק אולטרה ת"א 90 פי 3 עם 32.59%-, מיטב ת"א 90 פי 3 עם 32.46%- ואיילון אקסטרים ת"א 90 פי 3 עם 32.16%-. בסיכום, ניכרת חוזקה בקרנות הבנקים והביטוח, לעומת חולשה בקרנות התעשיות הביטחוניות ובקרנות הממונפות על ת"א-90.
קרדיט: אילוסטרצית AI של נתונים מאתר פאנדר
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]