מוטי קפלן, כתב הנדל"ן של FUNDER


15/11/2026

 העסקאות בירידה / קרדיט: אילוסטרציה – AI
מכירות הדירות החדשות בתל אביב צנחו בכ־60% ומספר העסקאות הארצי ירד ב־5.7% ברבעון השלישי. דוח הלמ״ס ליולי-ספטמבר 2026 מצביע על ירידה של 5.7% בעסקאות לעומת הרבעון הקודם. יותר משליש מהדירות החדשות נמכרו בסבסוד ממשלתי, ובשוק היד השנייה נרשמה ירידה שנתית של 14.2%. לצד החולשה הרבעונית, הנתונים מציגים תמונה מורכבת יותר.
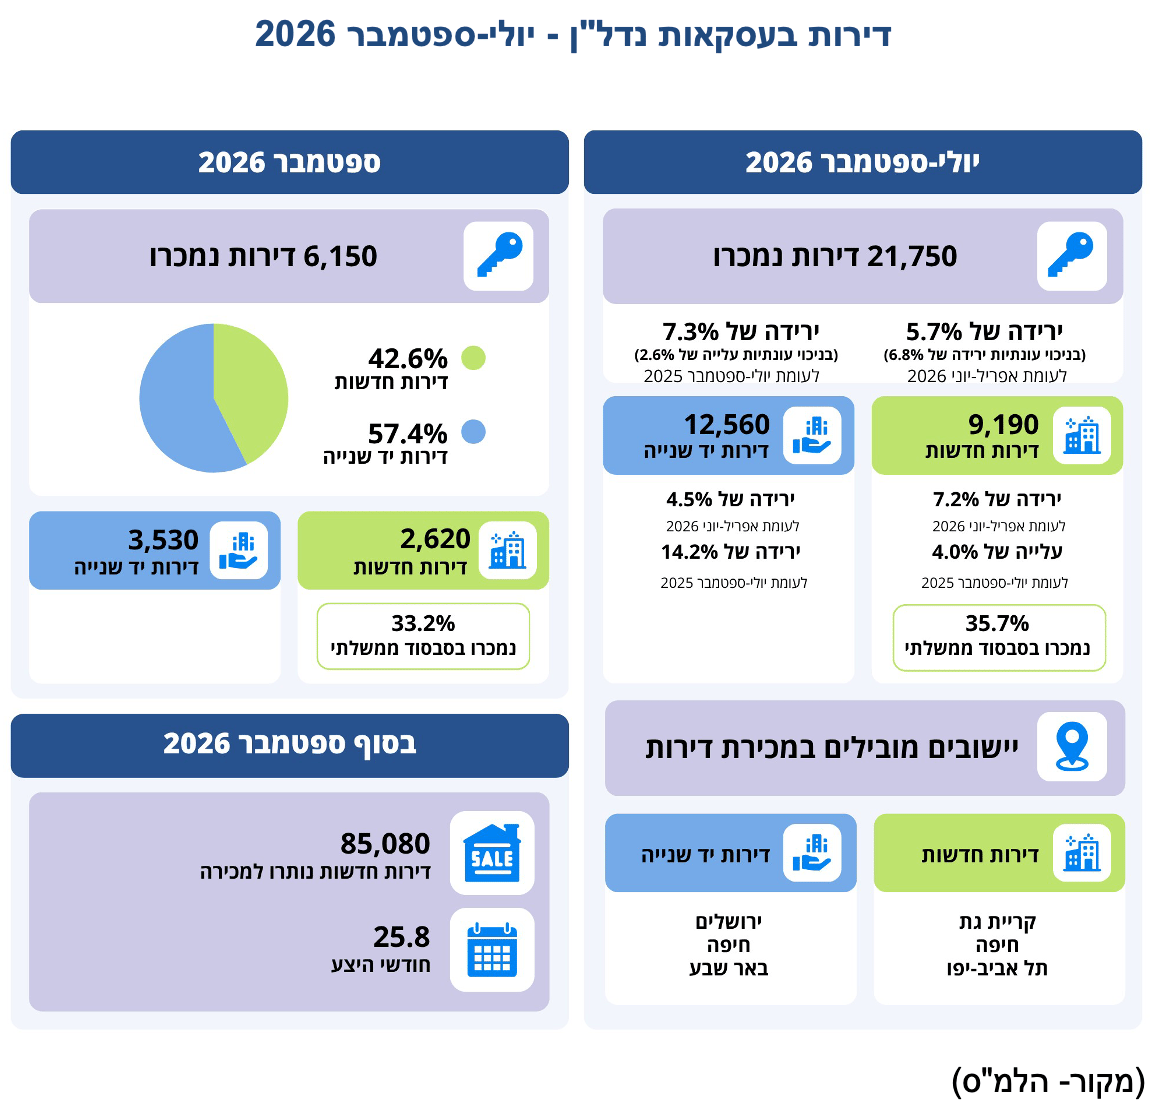
21,750 דירות נמכרו בשלושה חודשים - זהו היקף העסקאות בשוק הדיור בחודשים יולי–ספטמבר 2026, לפי דוח הלמ"ס מדובר בירידה של 5.7% לעומת אפריל–יוני ובירידה של 7.3% לעומת התקופה המקבילה ב־2025, בנתונים המקוריים. במקביל, בסוף ספטמבר נותרו למכירה כ־85,080 דירות חדשות. השילוב בין התכווצות העסקאות ברבעון האחרון לבין מלאי נרחב מעמיד במרכז את יכולת השוק לקלוט את ההיצע. עם זאת, הדוח אינו מציג תמונה אחידה: המכירות נחלשו לעומת הרבעון הקודם, אך ההשוואה השנתית לאחר ניכוי עונתיות טובה יותר, ובמכירת דירות חדשות עדיין ניכרת מגמת עלייה ארוכת טווח יותר.
הקבלנים מאבדים קצב והמכירות צנחו ב-12.2% בניכוי עונתיות
9,190 דירות חדשות נמכרו ברבעון - 42.3% מכלל העסקאות. מספרן ירד ב־7.2% לעומת שלושת החודשים הקודמים, ובניכוי עונתיות הירידה חריפה אף יותר ומגיעה ל־12.2%. מנגד, בהשוואה ליולי–ספטמבר אשתקד נרשמה עלייה של 4% בנתון המקורי ושל 10.7% לאחר ניכוי עונתיות. שני כיווני השינוי יכולים להתקיים יחד: מכירות הדירות החדשות גבוהות מרמתן בתקופה המקבילה, אך נמוכות מרמתן ברבעון הקודם. לכן, העלייה השנתית אינה מבטלת את ההיחלשות הרבעונית, והירידה הרבעונית אינה מספיקה כדי לקבוע שההתאוששות שנרשמה בסדרת המגמה הסתיימה. הפער הזה הוא אחד המפתחות לקריאה מדויקת של הדוח, במיוחד כאשר מבקשים להסיק ממנו על מצב הביקוש.
35.7% מהדירות החדשות נמכרו בסבסוד ממשלתי - יותר מאחת מכל שלוש עסקאות בשוק הדירות החדשות. בחישוב מקורב על בסיס הנתונים המעוגלים מדובר בכ־3,280 דירות מסובסדות, לעומת כ־5,910 דירות חדשות שאינן מסובסדות. זהו רכיב משמעותי להבנת פעילות הקבלנים: נתון המכירות הכולל משקף גם עסקאות בתוכניות ממשלתיות, ולכן אינו מדד בלעדי לעוצמת הביקוש בשוק החופשי. אין בדוח המצורף השוואה של מספר העסקאות המסובסדות לרבעון הקודם, ולכן לא ניתן לקבוע ממנו לבדו עד כמה רכיב זה שינה את שיעור הירידה. אפשר לקבוע שמשקלו ברבעון הנבדק היה גבוה, ושבחינת המכירות בלי התייחסות להרכב זה עלולה לטשטש את ההבדלים בין מסלולי הרכישה.
המכה בשוק היד השנייה ירידה שנתית של 14.2% בעסקאות
12,560 דירות יד שנייה החליפו בעלים - 57.7% מסך העסקאות ברבעון. מספרן ירד ב־4.5% לעומת אפריל–יוני, ובניכוי עונתיות נרשמה ירידה מתונה יותר של 2.7%. בהשוואה לתקופה המקבילה אשתקד התמונה חלשה יותר בנתונים המקוריים: ירידה של 14.2%. עם זאת, לאחר ניכוי עונתיות מצטמצמת הירידה השנתית ל־2.4%. המשמעות היא שחלק גדול מהפער השנתי בנתון הגולמי אינו נשמר בסדרה המנוכה. גם לאחר ההתאמה נותרת ירידה, אך עוצמתה שונה מאוד. בניגוד לדירות החדשות, שבהן נרשמה עלייה שנתית גם בנתון המקורי וגם במנוכה, בשוק היד השנייה שני הנתונים מצביעים על התכווצות. זהו הפיצול המרכזי בין שני חלקי השוק ברבעון הנבדק.
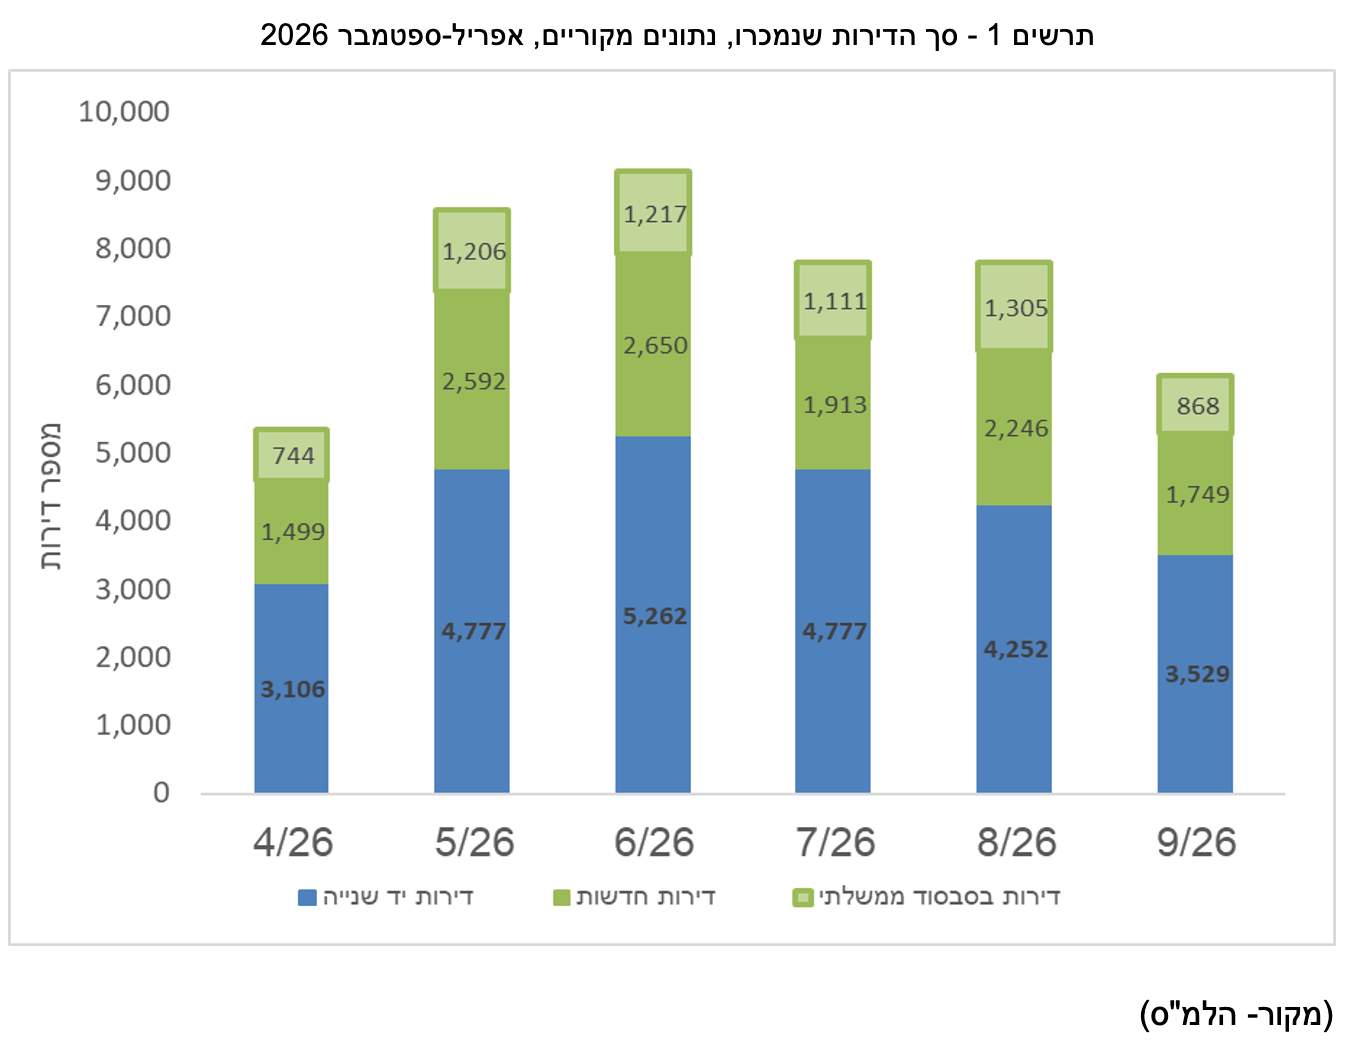
ספטמבר הסתיים עם 6,150 עסקאות - מהן כ־2,620 דירות חדשות וכ־3,530 דירות יד שנייה. הדירות החדשות היו 42.6% מהעסקאות בחודש, ובתוכן עמד שיעור הדירות בסבסוד ממשלתי על כ־33.2%. שיעור זה נמוך מהמשקל הרבעוני של העסקאות המסובסדות, אך עדיין מדובר בכשליש ממכירות הדירות החדשות בחודש. חשוב להבחין בין נתון חודשי לבין מסקנה על מגמה: מספר העסקאות בספטמבר הוא נתון מקורי, ואין להשוותו באופן מכני לממוצע הרבעוני כדי להכריז על האצה או על החרפה. הדוח עצמו מציע את הסדרות מנוכות העונתיות ואת נתוני המגמה לצורך בחינה רחבה יותר של כיוון השוק.
שני שווקים בשני כיוונים- החדשות מתחזקות והיד השנייה נחלשת
המגמה הכוללת עולה מתחילת 2026 - לפי הלמ״ס, החל בינואר נרשמה עלייה ממוצעת של 1.1% בחודש במגמת סך הדירות שנמכרו. זאת לאחר ירידה ממוצעת של 0.9% בחודש מיוני 2024 עד דצמבר 2025. בדירות החדשות נרשמה מאז דצמבר 2025 עלייה ממוצעת של 1.9% בחודש במגמה, לאחר תקופה שבה המגמה הייתה לרוב שלילית. מנגד, בדירות יד שנייה מצביעה סדרת המגמה על ירידה ממוצעת של 0.5% בחודש החל באפריל 2026. נתונים אלה מחדדים כי שוק הדירות החדשות ושוק הדירות הקיימות אינם נעים באותו קצב. הם גם מסבירים מדוע ירידה בתקופה של שלושה חודשים אינה זהה בהכרח להיפוך בסדרת המגמה, המתארת את ההתפתחות על פני זמן.
הפער מתרחב מכירות הקבלנים במחוז תל אביב צנחו ב-43%
במחוז תל אביב צנחו מכירות הדירות החדשות ב־43% - ל־1,397 דירות, בהשוואה לרבעון הקודם. במחוז המרכז נמכרו 1,862 דירות חדשות, ירידה של 12.5%, ובדרום 2,406 דירות, ירידה מתונה של 2.5%. לעומתם, במחוז הצפון נרשמה עלייה של 76.5% ל־1,147 דירות חדשות, ובמחוז חיפה עלייה של 19.3% ל־1,470 דירות. במחוז ירושלים נמכרו 712 דירות חדשות, עלייה של 11.8%. הנתונים מציגים פערים אזוריים ניכרים, אך אינם מספקים לבדם הסבר לסיבותיהם. בפרט, אין להסיק מזינוק במחוז מסוים שכל היישובים בו נהנו מהתחזקות דומה, או שהשינוי מבטא מעבר של רוכשים ממחוז אחר. לשם כך נדרשים נתונים נוספים על הרוכשים ועל הרכב הפרויקטים.
תל אביב צונחת וקריית גת מזנקת בחסות הסבסוד
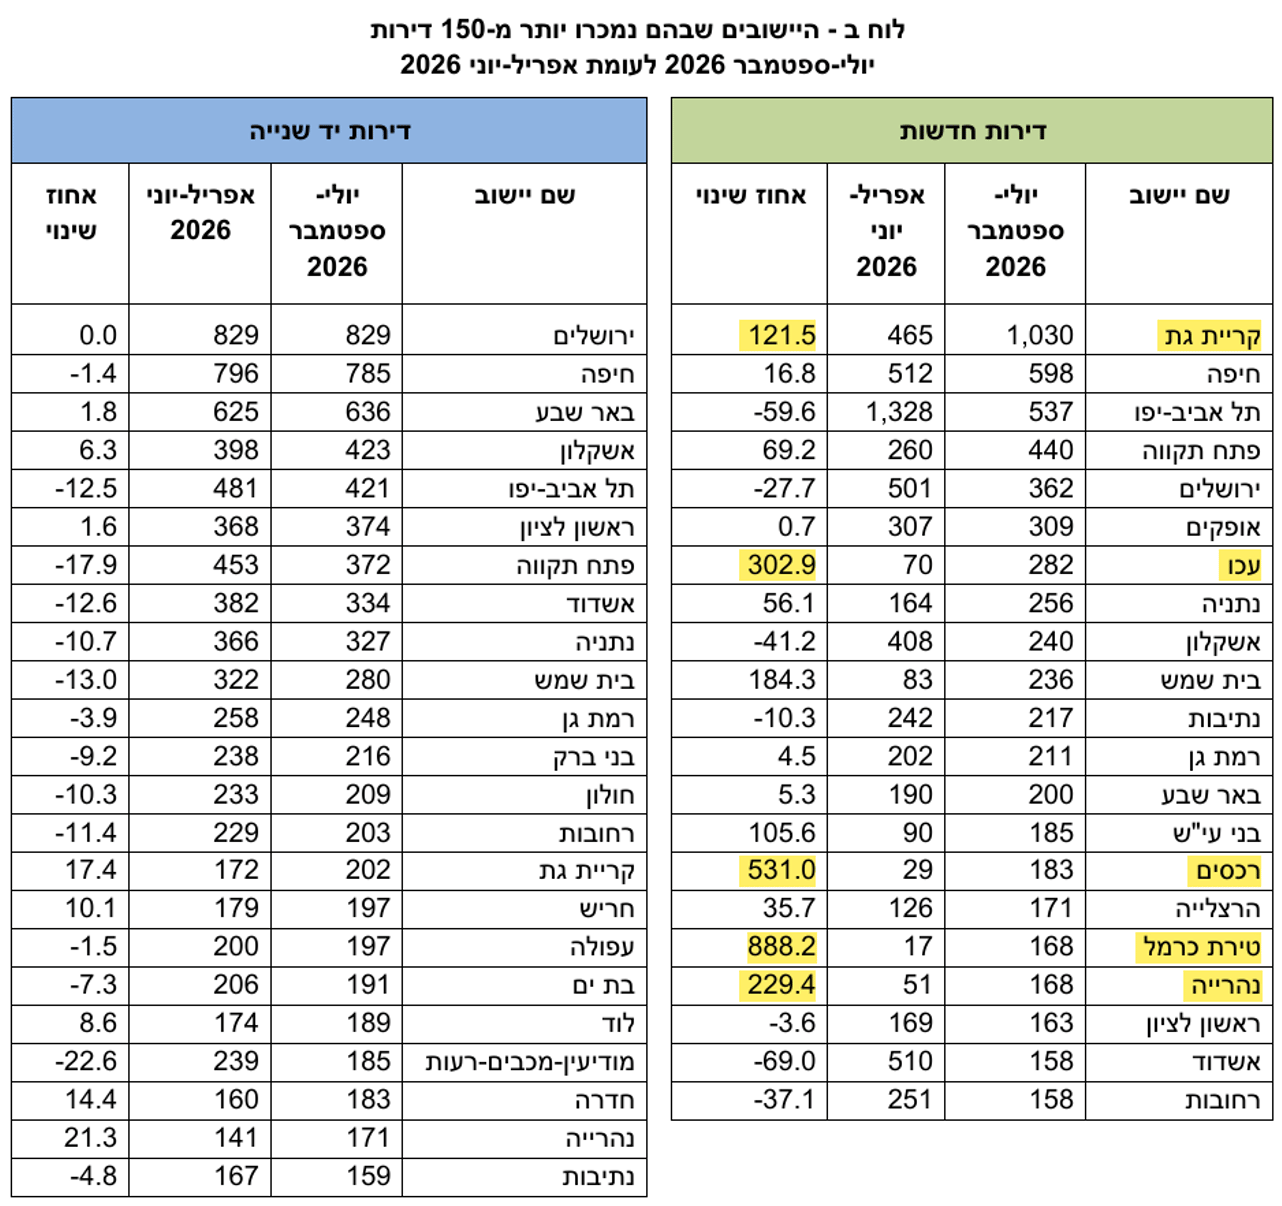
1,030 דירות חדשות נמכרו בקריית גת - יותר מבכל יישוב אחר ברבעון, לעומת 465 ברבעון הקודם, עלייה של 121.5%. אלא ש־78.3% מהמכירות בעיר היו של דירות בסבסוד ממשלתי. בחישוב מקורב מדובר בכ־807 דירות מסובסדות ובכ־223 דירות שאינן מסובסדות. ההרכב הזה חיוני להבנת ההובלה של העיר: הנתון הגבוה מעיד על פעילות משמעותית, אך אין לקרוא אותו כזינוק זהה במכירות בשוק החופשי. חיפה דורגה אחריה עם 598 דירות חדשות, עלייה של 16.8%, ואילו תל אביב–יפו רשמה 537 עסקאות בלבד, לעומת 1,328 ברבעון הקודם. מדובר בצניחה של 59.6% בעיר עצמה, שיעור חד יותר מהירידה שנרשמה בכלל מחוז תל אביב.
הפערים בין הערים רחבים גם מחוץ לתל אביב - באשדוד ירדו מכירות הדירות החדשות מ־510 ל־158, ירידה של 69%, ובאשקלון מ־408 ל־240, ירידה של 41.2%. בירושלים ירדו המכירות מ־501 ל־362 דירות חדשות, ירידה של 27.7%. מנגד, בפתח תקווה עלה מספרן מ־260 ל־440, עלייה של 69.2%, ובעכו מ־70 ל־282, עלייה של 302.9%. גם שיעורים גבוהים במיוחד דורשים זהירות: כאשר בסיס ההשוואה קטן, תוספת של מאות עסקאות יכולה להניב זינוק של מאות אחוזים. לכן יש לקרוא את שיעור השינוי לצד מספר הדירות בפועל. הדוח אינו מפרט לכל עיר את חלקן של הדירות המסובסדות, ומכאן שאין לייחס לכל העליות המקומיות מניע אחיד.
יותר משנתיים של היצע ו־47 אלף דירות ממתינות במרכז
85,080 דירות חדשות נותרו למכירה בסוף ספטמבר - וחודשי ההיצע עמדו על 25.8 חודשים, כלומר יותר משנתיים לפי מדד הלמ״ס. זהו מדד להיקף המלאי ביחס לקצב המכירות, ולא תחזית שלפיה כל הדירות יימכרו בפועל בתום התקופה הזו. במונחי מגמה, הלמ״ס מזהה מאז אפריל 2022 עלייה ממוצעת של 1.2% בחודש במספר הדירות שנותרו למכירה. המשמעות הכלכלית היא שהיצע רחב ממשיך להתקיים לצד קצב עסקאות שאינו אחיד בין התקופות והאזורים. עם זאת, אין לזהות אוטומטית את כל המלאי כדירות גמורות או מוכנות לאכלוס: הנתון בדוח הוא דירות חדשות שנותרו למכירה, ואינו מספק כאן פילוח מלא לפי שלב הבנייה או מועד המסירה.
כ־56% מהמלאי מרוכזים במחוזות תל אביב והמרכז - במחוז תל אביב נותרו כ־26,500 דירות חדשות למכירה, 31.2% מהמלאי הארצי, ובמחוז המרכז כ־21,070 דירות, 24.8%. בחיבור המספרים מדובר בכ־47,570 דירות. הריכוז הזה בולט על רקע הירידה במכירות הדירות החדשות בשני המחוזות, ומציב בהם אתגר של התאמת קצב המכירות להיצע. ברמת הערים הגדולות מובילה ירושלים עם כ־10,190 דירות שנותרו למכירה, מעט לפני תל אביב–יפו עם כ־10,070 דירות. אין סתירה בין הובלת מחוז תל אביב לבין הובלת ירושלים בדירוג הערים: מחוז ועיר הם יחידות גאוגרפיות שונות. גם אין די במספר הדירות כדי לדרג את עוצמת הקושי המקומי, ללא קצב מכירות והרכב מלאי לכל עיר.
הערים שזינקו במאות אחוזים במכירות (מסומן בצהוב)
המלאי מכביד והתחרות על כל רוכש עשויה להתגבר
העסקאות והמלאי מציבים מבחן לשוק - מבחינה כלכלית, ריכוז מלאי לצד ירידה במכירות עשוי להגביר תחרות בין מוכרים ולחדד את חשיבות המחיר ותנאי העסקה. זו פרשנות לנתונים, ולא ממצא ישיר על הנחות שניתנו. הדוח עוסק במספר הדירות שנמכרו ובמלאי שנותר למכירה; הוא אינו מציג כאן מדד מחירים, נתוני מבצעי מימון או אומדן לרווחיות הקבלנים. לכן אי אפשר לקבוע על בסיסו שהמחירים ירדו, או לחזות את שיעור השינוי העתידי בהם. התמונה העולה ממנו היא של ירידה רבעונית בעסקאות, חולשה מתמשכת במגמת היד השנייה, משקל משמעותי לסבסוד הממשלתי ומלאי גדול המרוכז במרכז הארץ. מול אלה ניצבות העלייה השנתית במכירות הדירות החדשות והמגמה החיובית בסך העסקאות, שמונעות מסקנה גורפת של נסיגה בכל חלקי השוק.