מוטי קפלן, כתב הנדל"ן של FUNDER


16/11/2026

 השוואת בנקים אוקטובר 26 / קרדיט: אילוסטרציה – AI
להלן עיקרי הדיווח אודות שיעורי הריביות פיקדונות, עו"ש ואשראי של המערכת הבנקאית.
פירוט מלא ניתן למצוא ב"קו המשווה" באתר בנק ישראל.
יתרות עו״ש - בזכות ללקוחות פרטיים בחודש ספטמבר עמדו על 237 מיליארדי ש"ח.
פיקדונות (ריבית קבועה ומשתנה) - נתוני אוקטובר .
בחודש אוקטובר סך הפיקדונות של משקי הבית שהופקדו – כ- 32.7 מיליארד ש"ח.
רוב הפיקדונות היומיים ניתנים בריבית משתנה, ריבית ממוצעת 0.85%
פיקדונות שבועיים גם כן ניתנים לרוב בריבית משתנה, מנעד הריביות על פיקדונות שבועיים בריבית משתנה – 0.31%-2.52% , הריבית הממוצעת היא 1.97%.
פיקדונות לתקופה של 6-12 חודשים (כולל פיקדונות שנתיים), ניתנים לרוב בריבית קבועה, ממוצע המערכת הוא 3.55%.
הלוואות (פריים) - נתוני אוקטובר
ממוצע הריביות הוא 7.95%.
טווחי הריביות על הלוואות- 4.06%-16.35%.
משכנתאות
בנק ישראל פרסם היום את דו"ח המשכנתאות לחודש אוקטובר, המצביע על המשך עוצמתו של שוק האשראי לדיור. היקף המשכנתאות לדיור שנלקחו בחודש החולף עמד על 9.284 מיליארד שקלים (ו-9.760 מיליארד שקלים כולל הלוואות לכל מטרה), עלייה חודשית של כ-7% האופיינית לתום חגי תשרי. במצטבר מתחילת השנה, היקף הביצועים לדיור חצה רף משמעותי ועומד על 97.5 מיליארד שקלים (ו-103.1 מיליארד שקלים כולל כל-מטרה) – זינוק של כ-14% לעומת התקופה המקבילה אשתקד, המציב קצב שנתי שנושק ואף עובר במעט את שנות השיא של 2021–2022. ניתוח הנתונים מלמד על שינויים בולטים בהתנהגות הלווים והרכב ההלוואות. משקל מסלול הפריים המשיך לטפס מ-26% ל-28% על חשבון המסלול המשתנה הלא-צמוד, בעוד שסך המסלולים צמודי המדד עמד על 8% בלבד – מהשיעורים הנמוכים בשנים האחרונות. במקביל, הריבית הנומינלית המשוקללת עלתה מ-4.35% ל-4.42%, רמה הגבוהה משלושת החודשים הקודמים. משקל הלוואות הגישור מסך האשראי לדיור עלה קלות מ-12.8% ל13.0%, ומשקל ההלוואות לכל מטרה נותר יציב על 4.9%. בהתאחדות יועצי המשכנתאות מציינים כי שוק המשכנתאות ממשיך למפגין עוצמה שמנותקת ממיעוט העסקאות בשוק הדיור הפיזי.
איפה המשכנתא הזולה ואיפה היקרה?
מדד IRR (Internal Rate of Return – (שיעור תשואה פנימי) במשכנתאות הוא כלי פיננסי המחשב את העלות האמיתית והכוללת של המשכנתא לאורך כל תקופת ההלוואה. המדד מגלם בתוכו לא רק את הריבית הנקובה, אלא גם עמלות, הוצאות נלוות ואת לוח הסילוקין המלא, ומספק מספר אחד שמייצג את "מחיר הכסף". ככל שמדד ה-IRR נמוך יותר, המשכנתא זולה יותר ולכן עדיפה ללווה, כי עלות המימון נמוכה יותר.
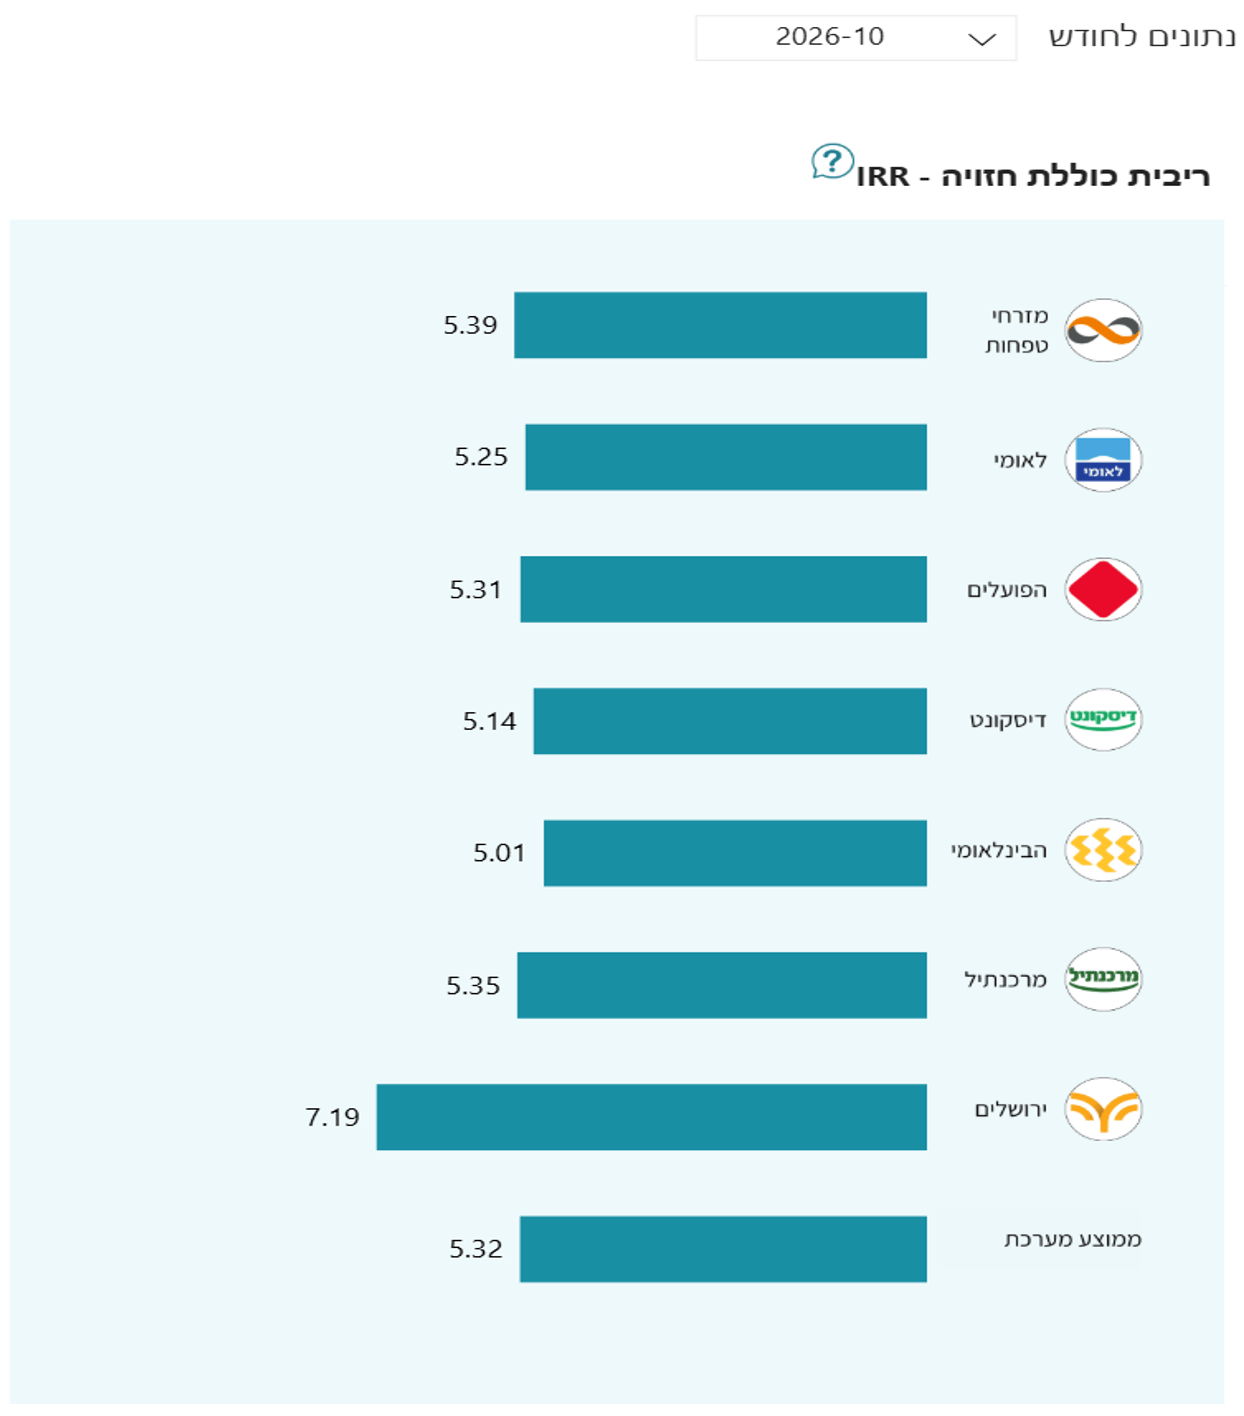
(מקור- בנק ישראל)
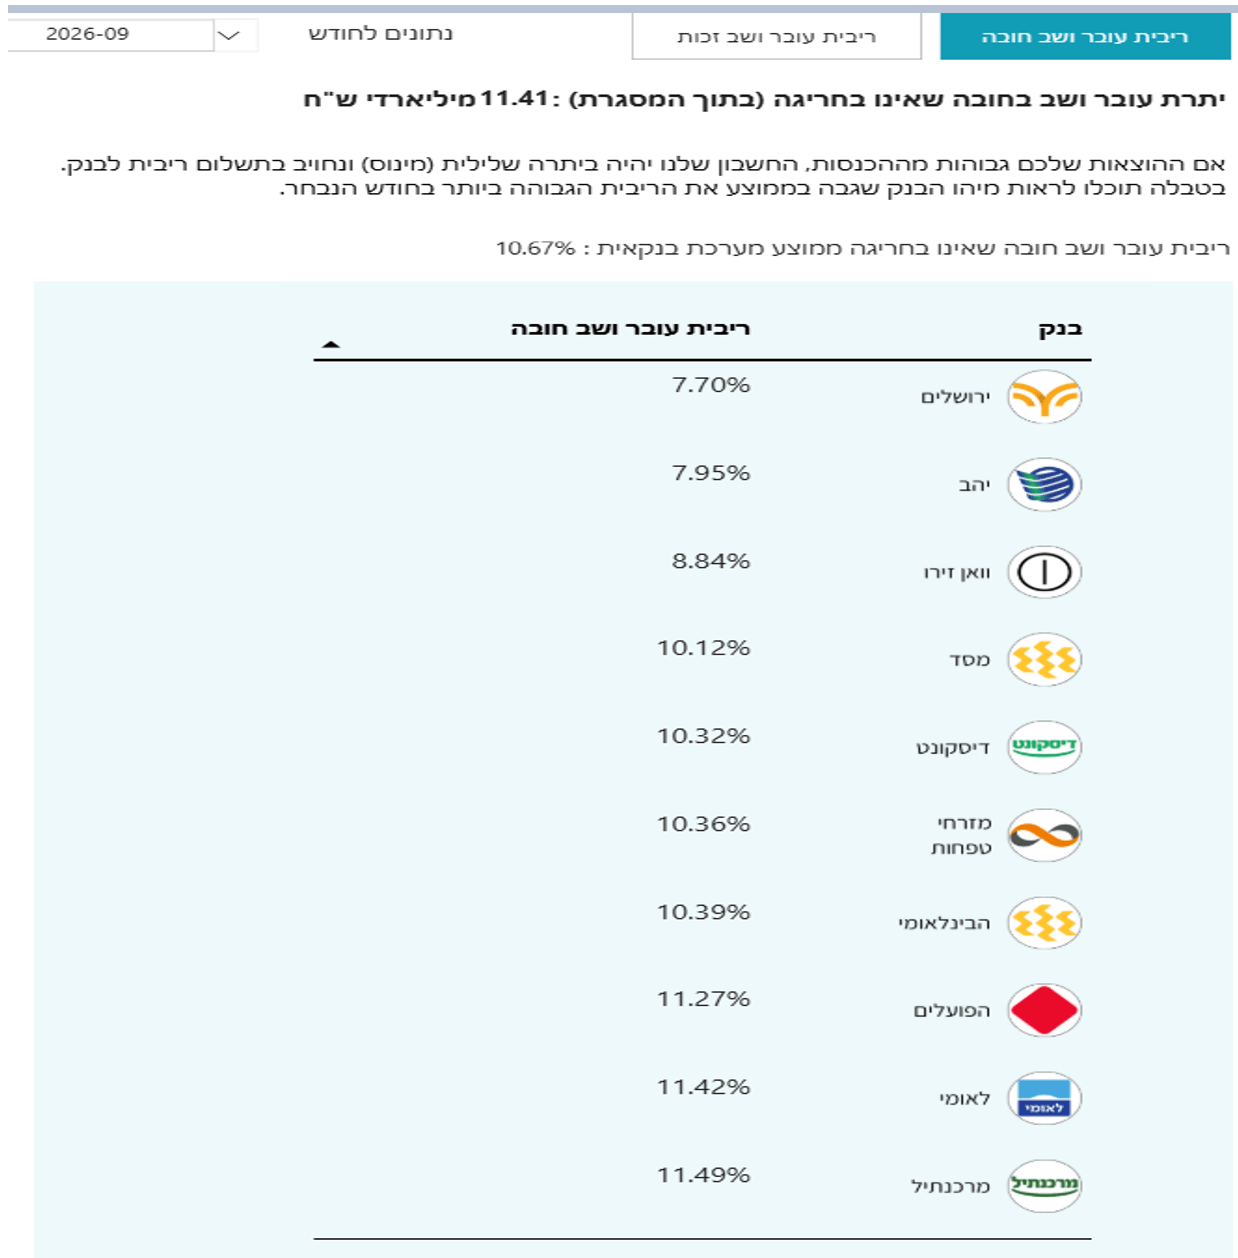
ריבית עו"ש חובה (ספטמבר 26)
ריבית העו"ש בחובה הנמוכה ביותר בנק ירושלים – 7.70%
ריבית העו"ש בחובה הגבוהה ביותר בנק מרכנתיל – 11.49% יתרת הכספים שהשאיר הציבור בחודש אוגוסט בעו"ש בבנקים עם אפס ריבית היתה - 237 מיליארד ₪ !
(מקור- בנק ישראל)
פיקדונות
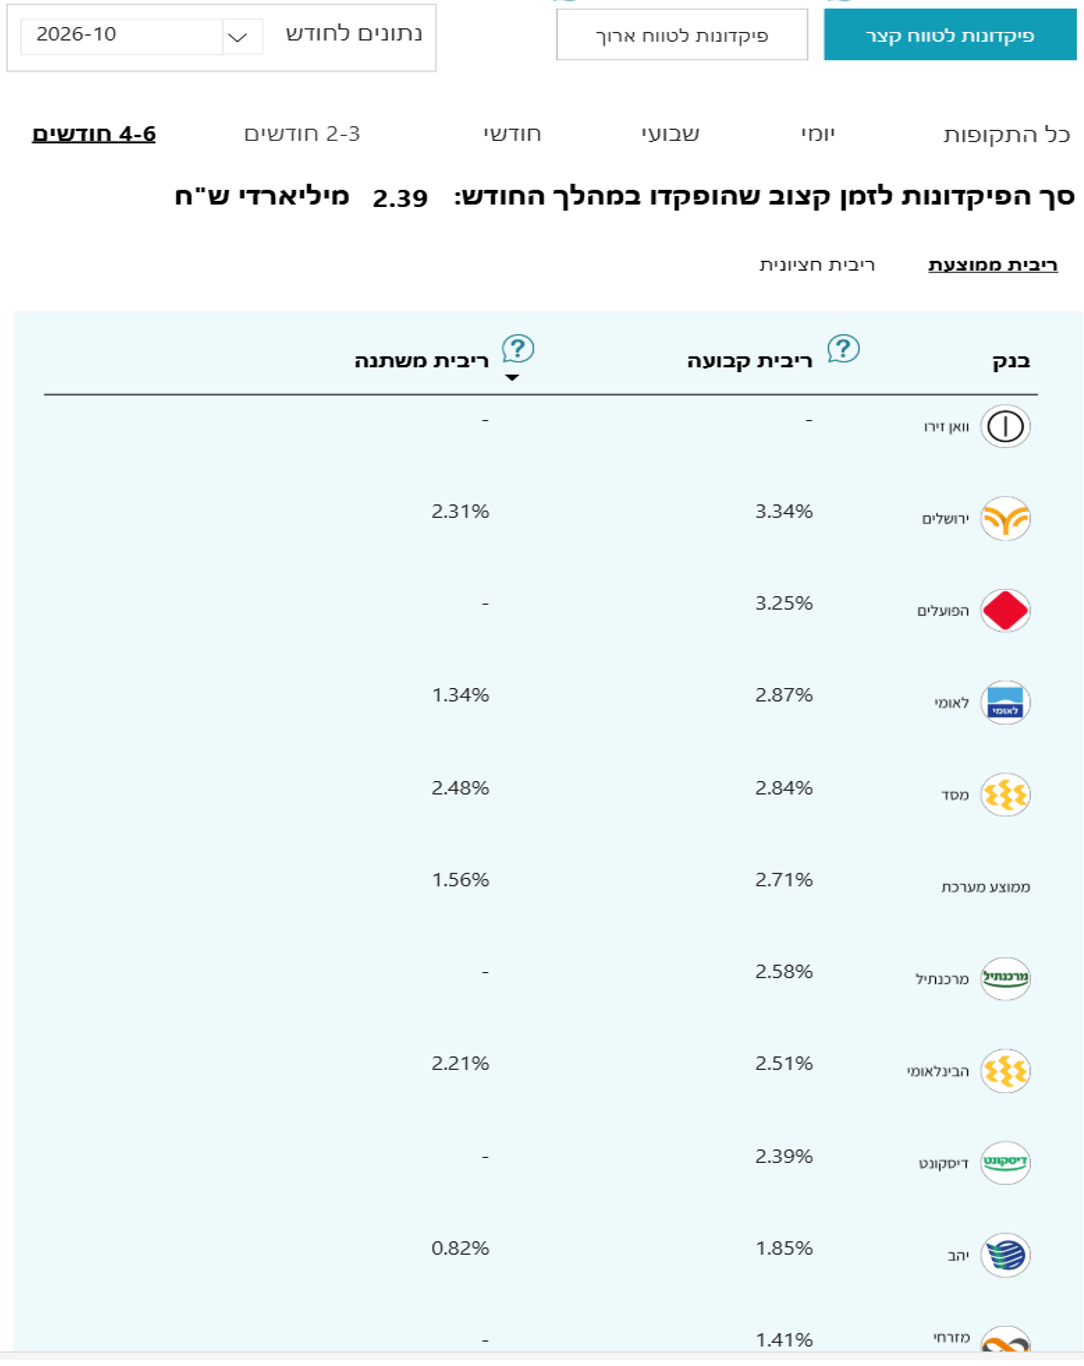
בפיקדונות לטווח קצר 4-6 חודשים בריבית משתנה מוביל בנק מסד – 2.48%
הבנק במקום האחרון - יהב 0.94%
בפיקדונות לטווח קצר 4-6 חודשים בריבית קבועה מוביל בנק ירושלים - 3.34%
הבנק במקום האחרון בפער שלילי ניכר – מזרחי 1.41%
(מקור- בנק ישראל)
בפיקדונות לטווח ארוך 1-2 שנים בריבית משתנה מוביל – בנק יהב 2.91%
הבנק במקום האחרון – בנק מסד 1.73%
בפיקדונות לטווח ארוך 1-2 שנים בריבית קבועה מוביל – בנק ירושלים 3.73%
הבנק במקום האחרון - דיסקונט 2.43%
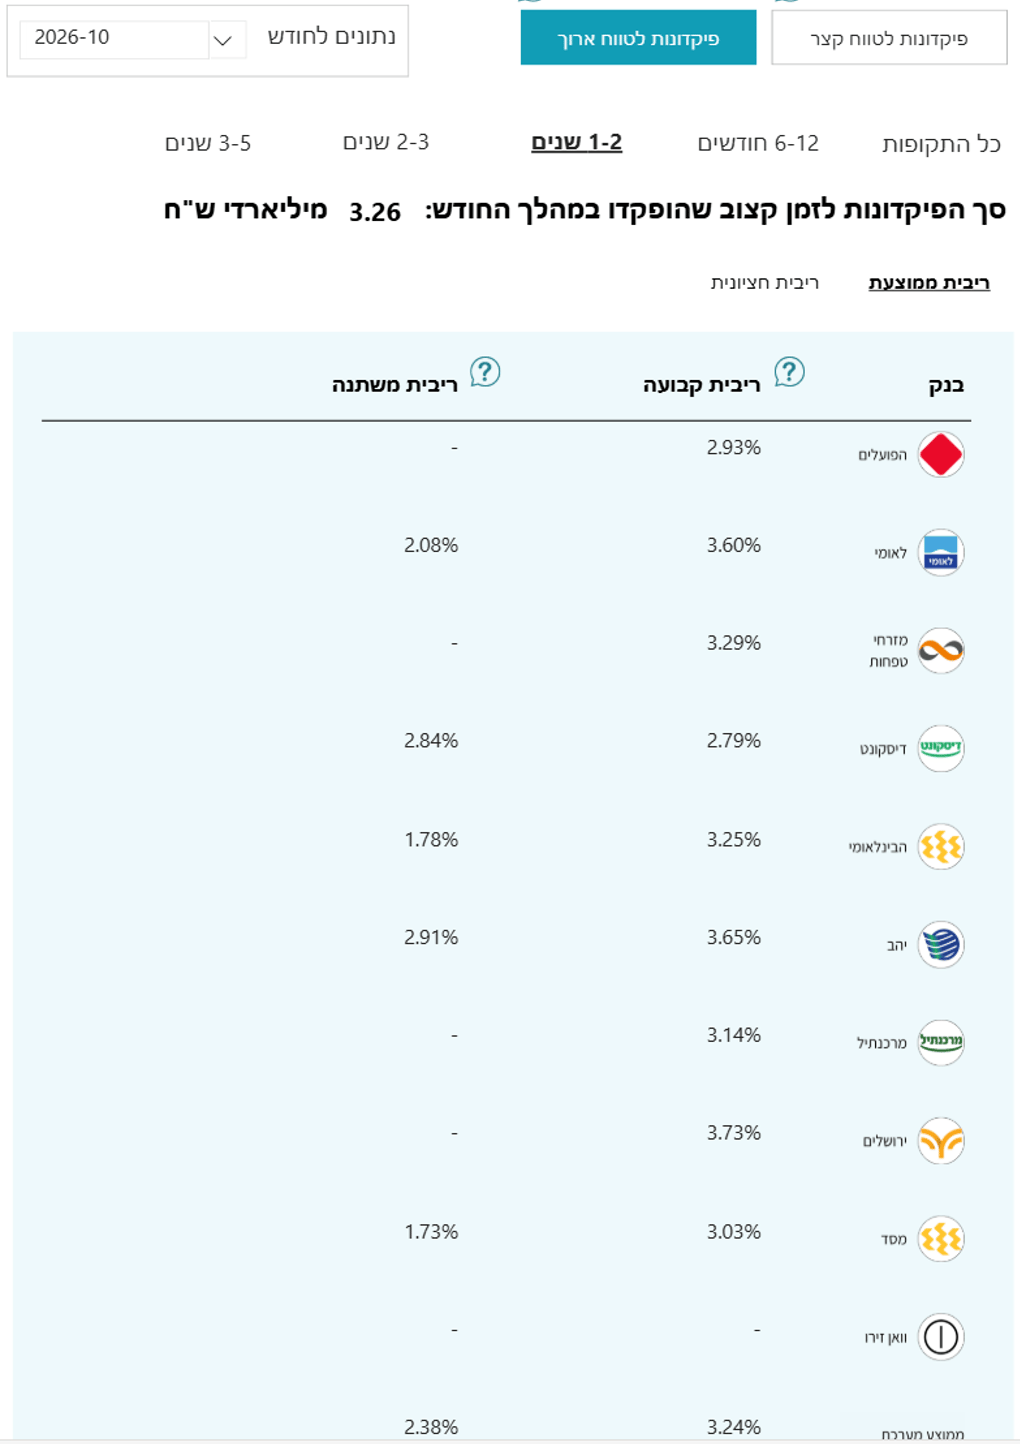
(מקור נתונים- "קו המשווה" בנק ישראל)
בידקו איזה בנקים מעניקים כיום הטבות,עלויות נמוכות, ויתכן שכדאי לעבור בנק
במיוחד לאור המשך מגמת ירידת הריבית ע"י בנק ישראל, "השקעה" בפק"מ או קרן כספית היא לא השקעה ובטח לא חיסכון, אלא במקרה הטוב שמירה בסיסית אולי על ערך הכסף.
כדאי לבחון השקעות במסלולים שמתאימים לאופי הסיכון שאתם מוכנים לקחת במיגוון אפשרויות כמו: פוליסות חיסכון של חברות הביטוח בניהול מקצועי של בתי השקעות, קופות גמל להשקעה, הפקדה לקרנות השתלמות ועוד.
חשוב לזכור- הבנק שמוביל במסלול אחד עלול להשתרך מאחור באחר, אין בנק אחד שמנצח בכל הקטגוריות.
ההשוואה מצביעה על צורך לבדוק כל מוצר בנפרד: היכן להפקיד, באיזה מסלול ולכמה זמן, וכמה משלמים על האשראי. כדאי להשתמש בהצעה מתחרה כבסיס למשא ומתן, ולבחון את התנאים בפועל. פערי הריבית גדולים מספיק כדי להצדיק את הבדיקה.
*הנתונים בכתבה "בנק ישראל אתר קו המשווה". קישור: קו המשווה של בנק ישראל