עמית י.


28/09/2026
 שבוע המבחן הכפול / קרדיט: אילוסטרציה – AI
אם שוק ההון האמריקאי היה צריך לבחור שני נתונים שהוא ממש לא רוצה לקבל מהם הפתעה כרגע, כנראה שהבחירה הייתה אינפלציה ותעסוקה. ובמקרה, שניהם מגיעים השבוע.
לפני פחות משבועיים, ב-16 בספטמבר, הפדרל ריזרב העלה את הריבית ברבע נקודת אחוז לטווח של 3.75%–4.00%, העלאת הריבית הראשונה מאז 2023. בהודעה הרשמית שלו הפד הסביר שהפעילות הכלכלית ממשיכה להתרחב בקצב יציב, שוק העבודה עדיין מחזיק מעמד, אבל האינפלציה נותרה גבוהה מדי. אך בשלב זה יותר מעניינת השאלה האם זו הייתה העלאה חד־פעמית, או רק הראשונה בסדרה חדשה? התשובה לכך עשויה להתחיל להתבהר כבר השבוע.
נתחיל עם סוגיית האינפלציה
ביום רביעי יתפרסם מדד ה- PCE של אוגוסט, מדד המחירים להוצאות הצריכה האישית, והמדד שהפד מעדיף כשהוא בוחן את מצב האינפלציה. באותו יום יתפרסמו גם נתוני ההכנסה וההוצאה האישית והאומדן השלישי לצמיחת התמ"ג ברבעון השני.
למה בכלל צריך עוד מדד אינפלציה אם כבר קיבלנו את ה-CPI ? כי השניים מודדים דברים קצת אחרת. ה- PCE מכסה מגוון רחב יותר של הוצאות ומתחשב מהר יותר בשינויים בהתנהגות הצרכנים. מבחינת הפד, הוא בדרך כלל נותן תמונה טובה יותר של הכיוון שאליו המחירים באמת הולכים.
ומה אנחנו כבר יודעים?
מדד המחירים לצרכן של אוגוסט עלה ב-3.4% לעומת השנה שעברה, בדיוק כמו ביולי. מדד הליבה, שאינו כולל את המזון והאנרגיה התנודתיים, דווקא התמתן מעט ל-2.4%, לעומת 2.5% ביולי. אלא שבתוך הנתונים מסתתר פיל גדול מאוד בחדר והוא צורך הרבה דלק: מחירי האנרגיה זינקו ב-16.3% בתוך שנה.
וזה חשוב במיוחד עכשיו, כי האנרגיה שוב מאיימת להפוך את כאב הראש של הפד למיגרנה רצינית.
הנפט לא בדיוק משתף פעולה
מחירי האנרגיה הפכו בחודשים האחרונים לאחד ממקורות הלחץ המרכזיים על האינפלציה. המלחמה במזרח התיכון, שיבושים ביצוא והפגיעה בזרימת הנפט באזור דחפו את השוק למצב הדוק הרבה יותר. לפי מינהל המידע לאנרגיה האמריקאי, מלאי הנפט העולמי כבר ירד בכ-400 מיליון חביות מתחילת השנה, והסוכנות צופה שהירידה במלאים תימשך עד סוף 2026.
אפילו ארה"ב, שבדרך לשנת שיא נוספת בהפקת נפט, עם ממוצע חזוי של 13.8 מיליון חביות ביום ב-2026, לא חסינה מהבעיה. שוק הנפט הוא גלובלי, וכשהיצע נעלם במקום אחד, המחיר מורגש כמעט בכל מקום אחר.
אבל הסיפור הכואב במיוחד נמצא דווקא בדיזל.
מחיר הדיזל בארה"ב טיפס בספטמבר מעל 6.50 דולר לגלון. דיזל הוא לא רק הנוזל שממלאים במשאית: הוא מניע משאיות, ציוד חקלאי, מכונות בנייה וחלקים גדולים ממערך השינוע האמריקאי. לכן, כשהמחיר שלו מזנק, הוא עלול לחלחל בהמשך כמעט לכל מקום, החל מהובלת מזון ועד עלויות של בנייה.
במילים אחרות, גם מי שלא מתדלק בדיזל מרגיש את ההתייקרות שלו, דרך עלויות ההובלה שמתגלגלות למחירי המוצרים.
מה לגבי שוק העבודה?
אם יום רביעי שייך לאינפלציה, יום שישי שייך לעובדים.
ב-2 באוקטובר יפרסם משרד העבודה האמריקאי את דוח התעסוקה לספטמבר, כולל מספר המשרות החדשות ושיעור האבטלה.
נקודת הפתיחה לא רעה בכלל. באוגוסט נוספו למשק האמריקאי 162 אלף משרות ושיעור האבטלה נותר על 4.1%. המספר היה בולט במיוחד אחרי תוספת חלשה של 21 אלף משרות בלבד ביולי, וגם גבוה משמעותית מהממוצע החודשי של כ־31 אלף משרות ב-12 החודשים שקדמו לו.
וזה בדיוק המקום שבו החדשות הטובות לכלכלה יכולות להפוך לחדשות קצת פחות טובות למשקיעים.
שוק עבודה חזק אומר שהאמריקאים ממשיכים לקבל משכורות, לצרוך ולהחזיק את הכלכלה בתנועה. נהדר. אבל מבחינת הפד, ביקוש חזק מדי יכול גם להקשות על הורדת האינפלציה.
לכן המשוואה של השבוע די פשוטה: אם ה- PCE יראה שהאינפלציה עדיין גבוהה, ובמקביל דוח התעסוקה יצביע על שוק עבודה חזק, לפד יהיה פחות תמריץ לעצור אחרי העלאת הריבית של ספטמבר.
כמה מבכירי הפד כבר מאותתים בדיוק בכיוון הזה. נשיא הפד של סנט לואיס אמר לאחרונה שסביר שיהיה צורך בהעלאות נוספות כדי לרסן את האינפלציה, כאשר מדד ה- PCE האחרון שפורסם, לחודש יולי, עמד על 3.7% בחישוב שנתי, זה דיי רחוק מיעד ה-2% של הפד.
שוק האג"ח כבר קיבל את הרמז
עוד לפני שהנתונים החדשים הגיעו, שוק האג"ח התחיל לעשות את העבודה בעצמו. התשואה על אג"ח ממשלת ארה"ב לעשר שנים טיפסה בשבוע שעבר לאזור 5.16%, רמה שלא נראתה שנים, בעוד התשואה ל-30 שנה הגיעה לכ-5.49%.
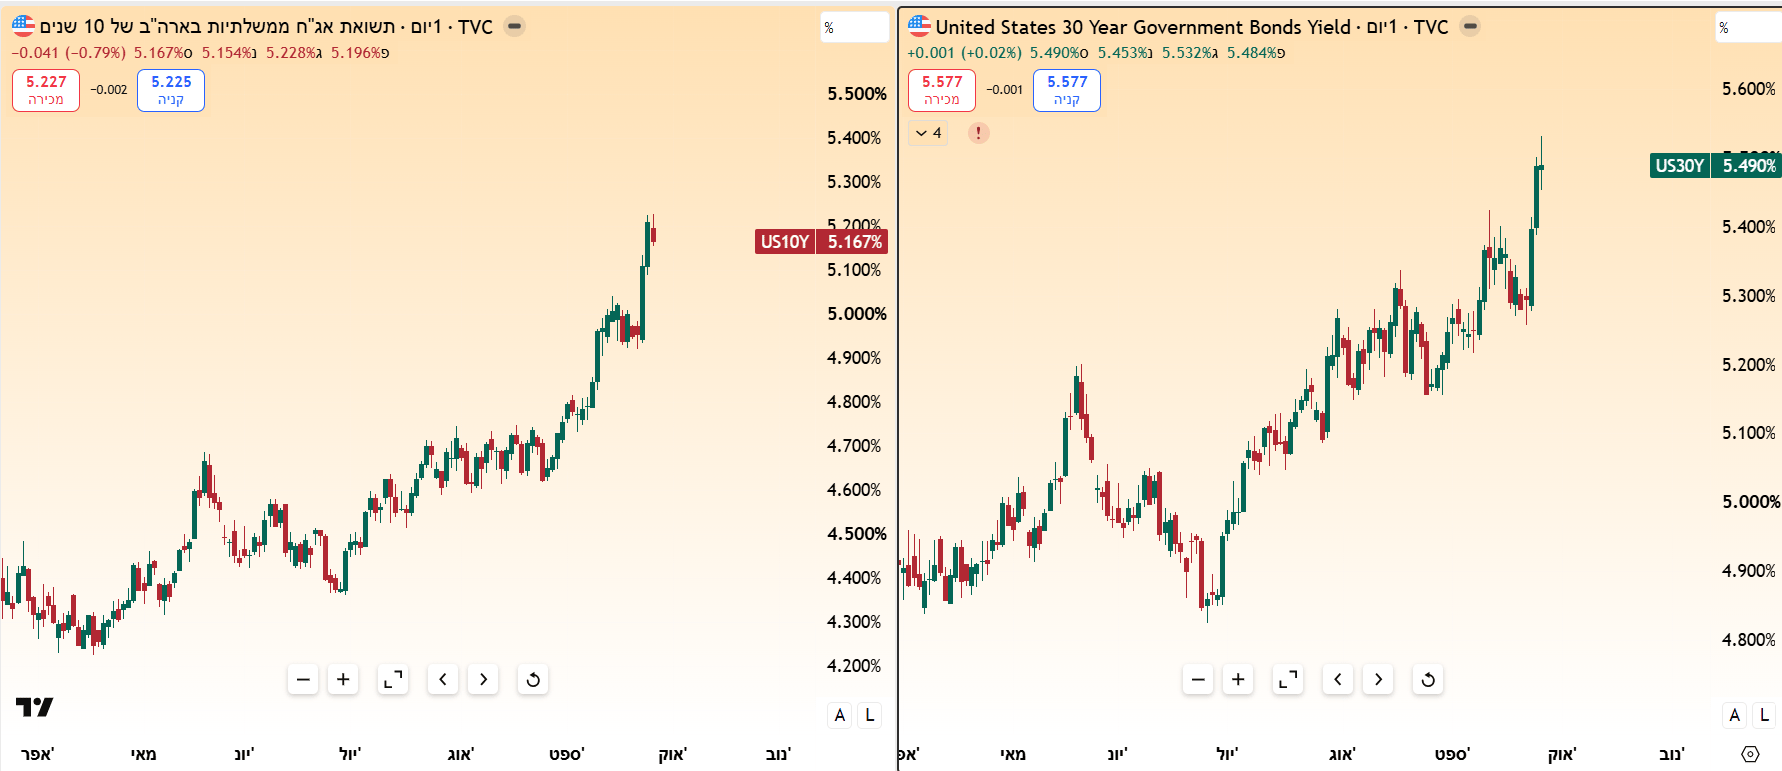
התשואה על אג"ח ממשלת ארה"ב ל-10 טיפסה בשבוע שעבר לאזור 5.16% והתשואה ל-30 שנה הגיעה לכ-5.49%. מקור: TradingView
אבל העלייה בתשואות משפיעה הרבה מעבר לשוק האג"ח. כלומר, התשואה לעשר שנים משמשת מעין עוגן לתמחור של חלק גדול מהמערכת הפיננסית. כשהיא עולה, משכנתאות, הלוואות לחברות ועלויות מימון אחרות נוטות להתייקר. היא גם משנה את החשבון של משקיעי המניות: אם אג"ח ממשלתית מציעה תשואה של יותר מ-5% זה אומר שהמניות צריכות לעבוד קצת יותר קשה כדי לשכנע משקיע לקחת עליהן סיכון.
וזה בדיוק האתגר של שוק המניות כרגע. מצד אחד, הכלכלה האמריקאית ממשיכה להפגין עמידות, ושוק העבודה לא נשבר. מצד שני, אותה עמידות מאפשרת לפד להמשיך להילחם באינפלציה באמצעות ריבית גבוהה יותר.
אפילו שוק החוזים התחיל להגיב. במהלך השבוע האחרון ההערכות להעלאת ריבית נוספת באוקטובר עלו משמעותית, אם כי הן השתנו במהירות יחד עם מחירי הנפט והנתונים הכלכליים. כלומר, המשקיעים עצמם עדיין לא ממש החליטו מה יקרה.
אז למה המשקיעים צריכים לשים לב?
הסיפור השבוע הוא לא האם נתון אחד יהיה "טוב" או "רע", אלא איזה שילוב נקבל.
אינפלציה גבוהה לצד תעסוקה חזקה תחזק את הטיעון להעלאות ריבית נוספות. אינפלציה שמתמתנת יחד עם שוק עבודה יציב תהיה התרחיש הנוח יותר לשווקים שזה מצב שבו הכלכלה ממשיכה לצמוח בלי לתת לפד סיבה ללחוץ חזק יותר על הברקס. לעומת זאת, היחלשות חדה בתעסוקה תעלה שאלות חדשות לגבי מצב הכלכלה, גם אם היא תקל מעט על הלחצים האינפלציוניים.
ובתוך כל זה, כדאי להמשיך להסתכל על הנפט ועל תשואות האג"ח. כל עוד האנרגיה יקרה והתשואות הארוכות נשארות באזור 5%, התנאים הפיננסיים בארה"ב ממשיכים להתהדק גם בלי שהפד יעשה דבר.
כך שהשבוע הזה מסתכם בשתי שאלות פשוטות: האם המחירים מתחילים להירגע, והאם שוק העבודה עדיין חזק מספיק כדי לספוג עוד ריבית?
ביום רביעי נקבל חצי מהתשובה. ביום שישי את החצי השני. ואם גם האינפלציה וגם שוק העבודה יפתיעו כלפי מעלה? הלחץ על הפד להמשיך להעלות ריבית רק יגדל.
אין בכתוב כל המלצה לביצוע פעולה כלשהי, כולל רכישה/קנייה/החזקה של ניירות הערך המוזכרים בכתבה וכמו כן, הכותב אינו מחזיק בניירות הערך המוזכרים בכתבה. התוכן אינו מהווה תחליף לייעוץ השקעות המותאם לנתונים ולצרכים האישיים.
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]