מיכאל לוי


25/10/2026

 הכלכלה האמריקאית מאטה / קרדיט: אילוסטרציה – AI
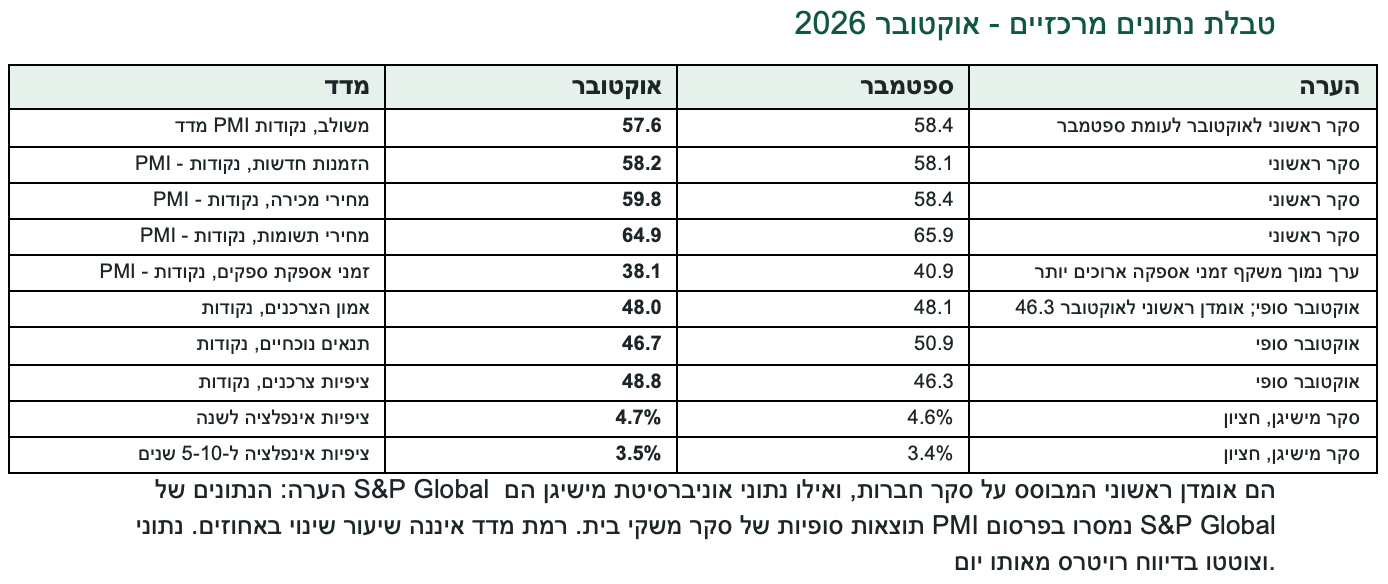
פעילות החברות בארה"ב המשיכה להתרחב באוקטובר 2026, אך בקצב מעט מתון יותר, בזמן שלחץ העלאת המחירים התגבר. מדד מנהלי הרכש המשולב הראשוני של S&P Global ירד ל-57.6 נקודות לעומת 58.4 בספטמבר, ואילו מדד מחירי המכירה בסקר עלה ל-59.8 נקודות, לעומת 58.4. שני הנתונים פורסמו ביום שישי, 23 באוקטובר, בסקר חודשי המבוסס על תשובות חברות פרטיות ולא על נתוני ממשל.
כעבור רבע שעה פורסמה גם התוצאה הסופית של סקר הצרכנים של אוניברסיטת מישיגן לאוקטובר: מדד אמון הצרכנים עמד על 48.0 נקודות לעומת 48.1 בספטמבר. זהו עדכון כלפי מעלה מהאומדן הראשוני לאוקטובר, 46.3 נקודות, אך לא שיפור בהשוואה לחודש הקודם. ציפיות האינפלציה לשנה קדימה עמדו על 4.7% ולטווח של 5-10 שנים על 3.5%.
מדד PMI: הצמיחה נמשכת, אך קצב הפעילות התמתן
מדד PMI משולב מעל 50 נקודות משקף התרחבות בפעילות המגזר הפרטי בהשוואה לחודש הקודם. ירידה מ-58.4 ל-57.6 אינה מצביעה על התכווצות, אלא על האטה בקצב ההתרחבות. לפי הדיווח של רויטרס על סקר S&P Global, התחזקות התעשייה קיזזה חלק מההתמתנות בפעילות השירותים.
רכיב ההזמנות החדשות דווקא עלה מעט ל-58.2 נקודות, מ-58.1 בחודש הקודם. שיעור גיוס העובדים בכלל החברות נחלש לעומת ספטמבר, אולם בסקטור התעשייה עצמו נרשם, לפי הסקר, קצב גיוס העובדים החזק ביותר מאז מרץ 2012. מדובר בממצאים מבוססי סקר ולא בנתוני משרות רשמיים של הלשכה האמריקאית לסטטיסטיקה.
המחירים ממשיכים להדאיג: היצרנים מסוגלים לגלגל עלויות
רכיב מחירי המכירה של החברות בסקר טיפס ל-59.8 נקודות, לעומת 58.4 בספטמבר, הרמה הגבוהה מאז אוגוסט 2022. לעומתו, מדד עלויות התשומות בכלל העסקים ירד מעט ל-64.9 נקודות מ-65.9, אך המשיך להצביע על התייקרות רחבה. בענף התעשייה לחצי העלויות היו חריפים במיוחד.
במקביל, רכיב זמני האספקה של ספקים לתעשייה ירד ל-38.1 נקודות, לעומת 40.9 בספטמבר, תנועה שמבטאת התארכות נוספת בזמני האספקה במדד זה. השילוב של הזמנות חדשות רבות, עיכובים בשרשרת האספקה וצבר עבודה הולך וגדל יכול להגדיל את כוח התמחור של היצרנים.
לפי דיווח רויטרס, כריס ויליאמסון, הכלכלן הראשי של S&P Global Market Intelligence, הצביע על צווארי בקבוק הולכים ומתרחבים בשרשראות האספקה ועל גידול בהזמנות שטרם סופקו, המקלים על חברות להעביר חלק מהתייקרות התשומות ללקוחות. זו הערכתו המקצועית על בסיס הסקר הנוכחי, ולא מדידה ישירה של מדד המחירים לצרכן.
אוניברסיטת מישיגן: המדד הסופי טוב מהראשוני, אך אינו מראה שיפור חודשי
מדד אמון הצרכנים הסופי לאוקטובר הגיע ל-48.0 נקודות, גבוה ב-1.7 נקודות מהאומדן הראשוני שפורסם ב-9 באוקטובר. עם זאת, בהשוואה לתוצאה הסופית בספטמבר, 48.1 נקודות, המדד ירד ב-0.1 נקודה. כדי להבין נכון את הנתון, יש להבחין בין עדכון בתוך אותו חודש לבין שינוי בין החודשים.
מדד התנאים הכלכליים הנוכחיים ירד ל-46.7 נקודות מ-50.9 בספטמבר, אף שעודכן כלפי מעלה מ-44.7 באומדן הראשוני. מדד הציפיות לעתיד עלה ל-48.8 נקודות, לעומת 46.3 בספטמבר. כלומר, הירידה בתפיסת המצב הנוכחי התקזזה כמעט במלואה עם שיפור בציפיות לעתיד.
ג'ואן הסו, מנהלת סקר הצרכנים של אוניברסיטת מישיגן, מסרה כי הנכונות של משקי הבית לרכוש מוצרים בני קיימא נפגעה בשל הריבית הגבוהה והחששות לגבי היכולת לממן רכישות גדולות. לפי הסקר, התנאים לרכישת מוצרים בני קיימא ירדו ב-18% בחודש, וחלק מהמשיבים המשיכו להתמקד בשחיקת כוח הקנייה.
ציפיות האינפלציה עולות גם לטווח הארוך
הציפייה החציונית לאינפלציה במהלך השנה הקרובה עלתה ל-4.7%, לעומת 4.6% בספטמבר. הציפייה לאינפלציה בחמש השנים הבאות עלתה ל-3.5%, לעומת 3.4%. מדובר בעלייה של 0.1 נקודת אחוז בכל טווח זמן, ולא בעלייה של עשירית האחוז במחירים שנמדדו בפועל.
לצד הסקר החודשי פרסמה אוניברסיטת מישיגן דוח מחקר מיוחד על הסיכון להתקבעות ציפיות האינפלציה. הדוח מציג השוואה היסטורית בין גלי אינפלציה חוזרים בשנות השישים עד השמונים לבין העליות בציפיות מאז המגפה, גל המכסים והזינוק במחירי האנרגיה. המחברים מזהירים כי חשש מתמשך מעליות מחירים עלול לעודד הקדמת רכישות, ובכך להקשות על ריסון האינפלציה. אין בכך טענה שהתרחיש כבר התממש.
המשמעות לשווקים ולמדיניות הריבית
שני הסקרים אינם סותרים זה את זה. החברות מדווחות על התרחבות בהזמנות ובפעילות, בעוד משקי הבית מדווחים על קושי להתמודד עם מחירים ועל תנאי רכישה פחות נוחים. ביקוש עסקי יציב יכול לתמוך בהכנסות וברווחי חברות, אך עליות נוספות במחירי המכירה יקשו על ירידה בתשואות האג"ח אם יתברר שהלחצים מתגלגלים למדדי האינפלציה הרשמיים.
עבור הפדרל ריזרב, התמונה מורכבת: ההתרחבות הכלכלית אינה מעידה כרגע על חולשה חריפה בפעילות, אך העלייה בציפיות האינפלציה, במיוחד לטווח הארוך, היא סיכון שיש להביא בחשבון. מנגד, סקרי PMI ואמון צרכנים אינם תחליף למדדי CPI ו-PCE, לתעסוקה ולנתוני התמ"ג בפועל. אין לגזור מהם החלטת ריבית עתידית כוודאות.
הנתונים אינם מצדיקים לבדם טענה לתגובה חד-משמעית של מניות, אג"ח או הדולר. לצורך ייחוס של תנועת שוק לפרסומים נדרשת מדידה סמוכה למועד פרסומם, שלא נכללה בסקירה זו.
השורה התחתונה
ההתרחבות העסקית בארה"ב נמשכת, אך אינה מלווה ברגיעה בלחצי המחירים. מדד PMI המשולב ירד ל-57.6, בעוד מדד מחירי המכירה עלה ל-59.8. במקביל, מדד אמון הצרכנים של אוניברסיטת מישיגן נותר כמעט ללא שינוי ברמה של 48.0, וציפיות האינפלציה לשנה ולטווח של 5-10 שנים עלו. השילוב מגדיל את חשיבותם של נתוני האינפלציה והצריכה הרשמיים שיפורסמו בהמשך.
מועדי הפרסום: סקר S&P Global - יום שישי, 23 באוקטובר 2026, 16:45 בישראל (9:45 בניו יורק). סקר אוניברסיטת מישיגן - 17:00 בישראל (10:00 בניו יורק).