קובי אליסוף, מנכ״ל מרווחים שוקי הון בע״מ


26/10/2026

 קובי אליסוף, מנכ״ל מרווחים שוקי הון בע״מ, צילום: יאיר מור
הדרמה הפוליטית בכלכלה הגדולה ביותר באמריקה הלטינית הגיעה לשיאה: בתום מערכת בחירות צמודה, הנשיא לואיז אינאסיו לולה דה סילבה הבטיח כהונה רביעית בהיסטוריה הפוליטית של ברזיל.
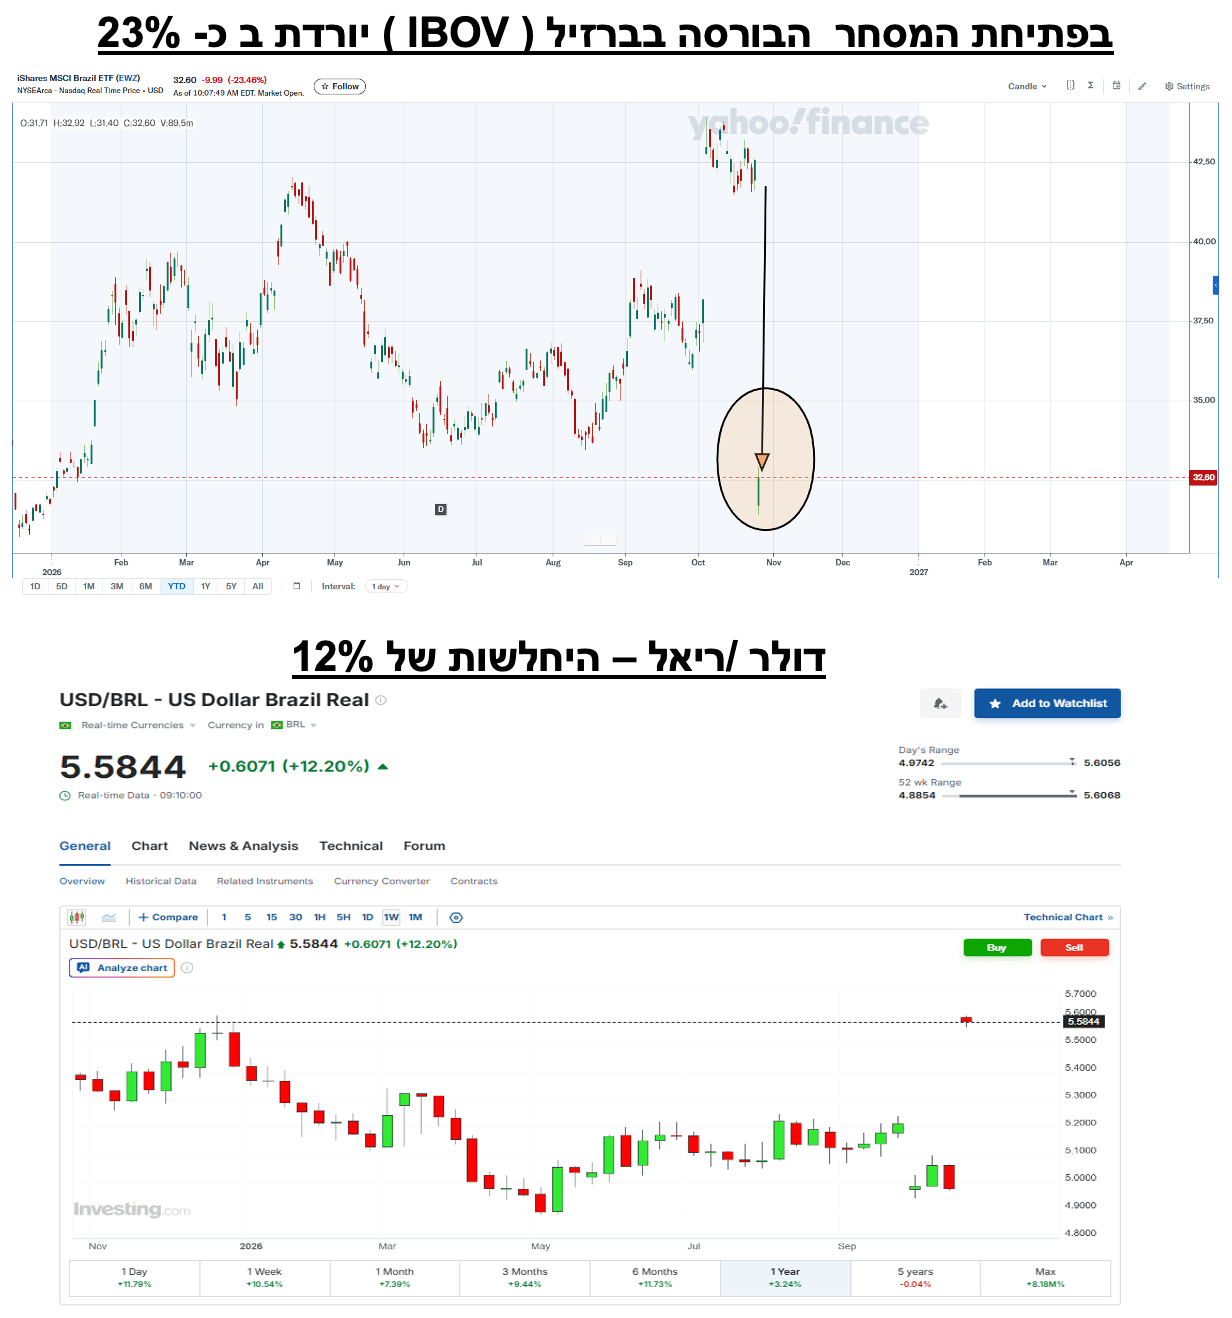
עבור השווקים הפיננסיים, מדובר בהפתעה של ממש שגררה תמחור מחדש אגרסיבי במסחר המוקדם מעבר לים: חוזים עתידיים על מדדי המניות קרסו, שער הריאל נחלש בחדות, ותעודות סל גלובליות רשמו ירידות דו-ספרתיות.
להלן תמונת המצב המלאה, תוצאות האמת, והניתוח הכלכלי שמסביר מדוע השוק הגיב בזעזוע.
1. תוצאות האמת: מהפך בסיבוב השני
נתוני ועדת הבחירות המרכזית של ברזיל (TSE) מציגים פער של כ-4.43 מיליון קולות שהכריע את הכף:
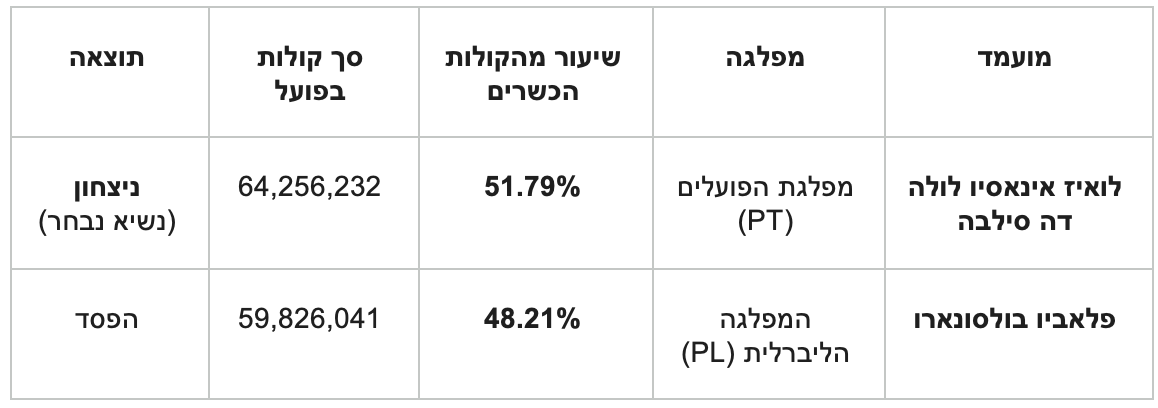
סך קולות פסולים ולבנים: כ-4.15 מיליון קולות.
מדוע השוק הופתע? בסיבוב הראשון הוביל פלאביו בולסונארו (47% מול 45% ללולה), ובימים שקדמו להצבעה הסופית שוקי התחזיות וההערכות העניקו לו סיכוי של כ-80% לנצח. בין שני הסיבובים, מניות ברזיל זינקו בכ-7% ומדד ה-Ibovespa אף טיפס לשיא של 205,082 נקודות בסגירת יום שישי, בעוד הריאל התחזק בכ-5%. הניצחון של לולה שבר את הנחת העבודה של המשקיעים והוביל לפירוק פוזיציות מיידי.
2. התגובה המיידית בשווקים הבינלאומיים
עוד בטרם נפתח המסחר המקומי בבורסת סאו פאולו (B3), המכשירים הנסחרים בחו"ל ספגו גל מימושים נרחב:
קרן הסל של ברזיל בטוקיו (Nomura NF Ibovespa): צנחה בכ-15% בפתיחת המסחר באסיה.
נגזרים על ה-ETF האמריקאי (EWZ): רשמו ירידות של 20% עד 27%.
חוזים עתידיים על הריאל הברזילאי: נחלשו בכ-10% מול הדולר.
השפעה גלובלית (מדד Ibex הספרדי): מניות בנק Santander צנחו ב-5.4% וחברת Telefónica נפלה ב-8%, עקב חשיפתן העסקית הגבוהה לרווחים בברזיל שצפויים להישחק בשל פערי המטבע.
3. מדוע שוק המניות הברזילאי צולל?
הירידות החדות אינן נובעות מרגש פוליטי, אלא מארבעה גורמי מאקרו מובהקים המכבידים על פרופיל הסיכון של המדינה:
א. לחץ פיסקלי וחוב ציבורי תופח - החוב הציבורי של ברזיל חצה את רף ה-82% מהתוצר, לאחר שעלה ביותר מ-10 נקודות אחוז בקדנציה האחרונה. רוב תקציב המדינה מורכב מהוצאות קשיחות (כגון פנסיות ותשלומי רווחה), מה שמקשה על ביצוע קיצוצים מבניים. הבטחות הבחירות של לולה , הכוללות העלאה של 15% בקצבאות Bolsa Família, סבסוד אשראי והסדרי חובות מייצרות עלות תקציבית כבדה שאינה מלווה במקורות הכנסה ברורים, זולת העלאת מיסים נוספת.
ב. חשש מהתפרצות אינפלציונית ועצירת הפחתות הריבית - האינפלציה השנתית עומדת על 4.6%, מעל הגבול העליון של יעד הבנק המרכזי (4.5%). הפיחות המהיר בריאל מייקר מיידית את מוצרי היבוא ("אינפלציה מיובאת"). במצב כזה, הבנק המרכזי של ברזיל לא יוכל להוריד את הריבית במשק, ואף עלול להיאלץ להעלותה. ריבית גבוהה פוגעת ברווחי החברות, מייקרת הלוואות למשקי בית ומכבידה על מדדי המניות.
ג. התערבות ממשלתית בחברות המפתח - המשקיעים חוששים משינוי במודל העסקי של חברות ממשלתיות:
בנקים ציבוריים (Banco do Brasil): נתפסים כפגיעים במיוחד בשל ציפייה שישמשו כזרוע למתן אשראי מסובסד, מהלך שמאיים לשחוק את מרווחי הריבית ולהגדיל הפרשות להפסדי אשראי.
ענקית האנרגיה Petrobras: לולה מתנגד להפרטות ומתכנן להפנות רווחים להשקעות בבתי זיקוק וסבסוד מחירי דלק, במקום חלוקת דיבידנדים נדיבה לבעלי המניות (אם כי מחירי נפט ברנט מעל $114 מספקים לה כרית ביטחון תפעולית).
ד. קונגרס שמרני ולעומתי-בניגוד לניצחונו של לולה לנשיאות, הימין והמרכז-ימין רשמו הישג ניכר בבחירות לפרלמנט: מפלגת PL של בולסונארו היא כעת הסיעה הגדולה ביותר (121 מושבים בבית הנבחרים ו-29 בסנאט). המשמעות היא שלולה יתקשה להעביר רפורמות מבלי לשלם מחיר פוליטי יקר לגוש המרכז ("Centrao"), מה שמגביר את הסיכון לשיתוק חקיקתי ואי-ודאות רגולטורית.
4. מפת המנצחים והמפסידים: מי ירוויח ומי ייפגע?
התמחור מחדש אינו משפיע באופן שווה על כל חלקי המשק ושוק ההון. הפיחות במטבע, תוואי הריבית והמדיניות התקציבית יוצרים פער ברור בין המרוויחים לנפגעים:
מי צפוי להרוויח?
יצואניות סחורות וחומרי גלם (Vale, חקלאות, תעשיות נייר וצלולוז): חברות אלו נהנות מהכנסות הנקובות בדולר לצד עלויות תפעול מקומיות הנקובות בריאל. פיחות המטבע משפר ישירות את שולי הרווח התפעולי ואת התחרותיות שלהן בשווקים הגלובליים.
קמעונאות מזון ומוצרי צריכה בסיסיים: הגדלת קצבאות Bolsa Família, הרחבת תוכניות סבסוד והקלת חובות למשקי בית בעלי הכנסה נמוכה מזרימות נזילות ישירה לשכבות עם נטייה שולית גבוהה לצריכה, מה שיתמוך במכירות של רשתות המזון והשיווק המוזלות.
סקטור האנרגיה המתחדשת והקיימות (ESG): ממשל לולה מדגיש מחויבות לשימור יערות האמזונס ולמעבר לאנרגיה ירוקה, דבר שעשוי לפתוח דלתות למימון בינלאומי מוזל, מענקים גלובליים והשקעות זרות ייעודיות לתשתיות אקלים.
משקיעים באפיקי ריבית קצרה ואג"ח צמודות מדד (סביבת תשואות גבוהה): השארת ריבית ה-Selic ברמות גבוהות לאורך זמן מעניקה למשקיעים סולידיים באפיקי שוק הכסף (Tesouro Selic) ואג"ח צמודות מדד תשואה ריאלית אטרקטיבית ומפצה על פרמיית הסיכון.
מי צפוי להפסיד?
מניות הבנקים הציבוריים והמוסדות הפיננסיים (Banco do Brasil): החשש משימוש בבנקים ככלי למימון מדיניות ממשלתית וסבסוד הלוואות בריבית נמוכה צפוי לשחוק את מרווחי הריבית (NIM) ולהעלות את היקף ההפרשות לחובות מסופקים.
ענפי הנדל"ן, הבנייה והצריכה בת-הקיימא (רכב ומוצרי חשמל): סביבת ריבית גבוהה וממושכת מייקרת את המשכנתאות ואת עלויות האשראי הצרכני, מקפיאה ביקושים לרכישת דירות ומכבידה על חברות תלויות מימון.
יבואנים וחברות מוטות שוק מקומי: הפיחות החד בריאל מייקר באופן ניכר את מחירי חומרי הגלם ומוצרי היבוא. חברות אלו יתקשו לגלגל את מלוא עליית המחירים לצרכן המקומי, מה שיוביל לשחיקת רווחיות.
משקיעים שציפו לדיבידנדים גבוהים בחברות ממשלתיות (Petrobras): התנגדות הממשל להפרטות והעדפת השקעות הון פנימיות (Capex) על פני חלוקת דיבידנדים אגרסיבית מצמצמות את כדאיות ההשקעה לרודפי תשואת דיבידנד.
5. המבט קדימה: למה המשקיעים צריכים לשים לב?
1. זהות שר האוצר: לאחר פרישתו של פרננדו חדאד מתפקיד שר האוצר לטובת המרוץ למושלות סאו פאולו, המינוי של שר אוצר קבוע בעל אמינות פיסקלית יהיה האיתות הראשון להרגעת השווקים.
2. תקציב 2027 והמסגרת הפיסקלית: האם הממשל יציג תוכנית מציאותית לבלימת החוב, או ירחיב את תקרת ההוצאות?
3. סיכון המטבע למשקיע הזר: משקיע בינלאומי בברזיל חשוף לפגיעה כפולה – ירידת שווי המניות לצד שחיקת התשואה בעת המרה לדולרים.
השוק הברזילאי מתמחר כעת מעבר חד מתקוות לדה-רגולציה למציאות של משמעת תקציבית מאותגרת. השבועות הקרובים יקבעו האם גל המכירות הנוכחי הוא תגובת יתר של פתיחה, או תחילתה של מגמה מבנית ממושכת.
מרווחים שוקי הון בע"מ.
קובי אליסוף - מנכ"ל.
יאיר מור – כלכלן ואנליסט.
1. מקורות נבחרים – מחלקת מחקר א.ב. מרווחים שוקי הון:
2. Tribunal Superior Eleitoral (TSE) – Eleições Gerais 2026: Resultados Oficiais da Totalização do Segundo Turno Presidencial, Outubro 2026. נתוני ההצבעה הרשמיים, פילוח קולות כשרים, פסולים ולבנים, ופערי הקולות בין לואיז אינאסיו לולה דה סילבה לפלאביו בולסונארו. קישור למאגר התוצאות הרשמי.
3. Banco Central do Brasil (BCB) – Relatório de Mercado (Focus) & Política Monetária: Selic, IPCA e Câmbio, Outubro 2026. נתוני תחזיות האינפלציה, יעד יציבות המחירים (4.5%), שער החליפין דולר/ריאל (USD/BRL) ותוואי ריבית ה-Selic בסביבת אינפלציה מאותגרת. דוח Focus ומדיניות מוניטרית.
4. Secretaria do Tesouro Nacional (STN) / Ministério da Fazenda – Dívida Pública Federal (DPF) e Resultado Primário, 2025–2026. נתוני החוב הציבורי הגולמי ביחס לתוצר (מעל 82%), מבנה הוצאות החובה התקציביות, מסגרת הכללים הפיסקליים והערכות הגירעון. קישור למאגר החוב והתקציב.
5. B3 (Brasil, Bolsa, Balcão) – Estatísticas de Negociação e Índice Ibovespa (IBOV) Fechamento, Outubro 2026. נתוני סגירת המסחר של יום שישי טרום-הבחירות (שיא של 205,082 נקודות), מחזורי מסחר וביצועי מדדי מניות בסאו פאולו. עמוד מדד בובספה | נתוני מסחר B3.
6. Reuters & Bloomberg Financial Markets – Offshore Trading, ADRs and Pre-Market Derivatives Reaction, October 2026. דיווחי מסחר מוקדם בנגזרים בינלאומיים, חוזים עתידיים על הריאל, קרן הסל של נומורה בטוקיו (1325) ונגזרי iShares MSCI Brazil ETF (EWZ). סקירת שווקים בינלאומיים.
7. Bolsas y Mercados Españoles (BME) – IBEX 35 Performance and Latin American Corporate Exposure, October 2026. נתוני ירידות השערים של חברות ספרדיות בעלות חשיפה תפעולית גבוהה לברזיל (Banco Santander ו-Telefónica) בעקבות פיחות הריאל. נתוני מדד Ibex 35.
8. Congresso Nacional do Brasil – Composição Partidária e Bancadas Parlamentares (Legislatura 2027–2030), Outubro 2026. נתוני חלוקת המושבים בבית הנבחרים (121 מושבים למפלגת PL) ובסנאט הפדרלי (29 מושבים), וניתוח כוחו הפוליטי של גוש המרכז (Centrão). מאגר בית הנבחרים | מאגר הסנאט.
9. International Monetary Fund (IMF) – World Economic Outlook (WEO) Database & Brazil Article IV Consultations, 2026. נתונים והערכות מאקרו-כלכליות על ברזיל, קיימות החוב הציבורי, תחזיות צמיחה, אינפלציה ומדיניות פיסקלית בשווקים מתעוררים. אתר מאגר הנתונים.
חלק מהנתונים נלקחו באמצעות כלי AI
מסמך זה הוכן על ידי חברת א.ב. מרווחים שוקי הון בע"מ למטרות אינפורמטיביות והעשרה כללית בלבד. אין לראות במסמך זה, כולו או חלקו, משום ייעוץ השקעות, שיווק השקעות, המלצה או הזמנה לרכוש או למכור ניירות ערך או נכסים פיננסיים כלשהם. הנתונים והמידע המובאים במסמך אינם מהווים תחליף לייעוץ או ניהול השקעות אישי המתחשב בצרכיו, מטרותיו, מצבו הפיננסי ופרופיל הסיכון של כל אדם. א.ב. מרווחים שוקי הון בע"מ וכל מי מטעמה אינם אחראים לכל נזק, הפסד או הוצאה שייגרמו עקב הסתמכות על האמור במסמך זה. החברה מנהלת תיקי השקעות ועשויה להחזיק, לקנות או למכור עבור לקוחותיה או עבור עצמה את ניירות הערך והנכסים המוזכרים במסמך זה מעת לעת.