פסגות בית השקעות


26/10/2026

 צמיחה מהירה נוספת בפעילות בישראל לא נראית קרובה / קרדיט: אילוסטרציה – AI
החלטת בנק ישראל להשאיר את הריבית ללא שינוי בשבוע שעבר לא הייתה הפתעה גדולה. סביבת האינפלציה הנמוכה מצד אחד וחוסר הוודאות הגיאו-פוליטי מהצד השני, יחד עם לחצי האינפלציה העולמיים והסמיכות לבחירות שמו את בנק ישראל במקום נוח להמתין. הפעילות הכלכלית בארץ היא הרכיב הנוסף שהיה יכול להטות את הכף לצד זה או אחר, אבל גם היא נמצאת במצב נוח עבור בנק ישראל. בבנק ישראל ציינו שהאינדיקטורים השוטפים מצביעים על המשך הצמיחה והעניין העיקרי בעדכון תחזיות הבנק התמקד בתחזית הצמיחה שעודכנה בחדות כלפי מעלה ב-1.4% השנה ל-5.6% וב-2.0% ב-2027 ל-7.5%. עם זאת, כפי שכבר ציינו, מדובר בצמיחה במשק שכוללת את סעיף הייצוא בחו"ל שאינו חוצה את גבולות הארץ, ובמילים יותר פשוטות את מכירות שבבי אנבידיה ברחבי העולם. בנטרול סעיף זה, תחזיות הבנק מצביעות בכלל על האטה בקצב הצמיחה ב-0.6% השנה (צמיחה של 3.4% לעומת 4.0%) וב-0.4% ב-2027 (5.1% לעומת 5.5%). המשמעות העיקרית של התחזית הזו היא שגם בסוף 2027 רמת התוצר לא תחזור לרמתה הפוטנציאלית מלפני אוקטובר 2023. מכיוון שכל עוד התוצר נמוך מרמתו הפוטנציאלית אין סיבה לחשוש מלחצי שכר שיגיעו משוק העבודה, מדובר על תחזית שמאפשרת לבנק ישראל להמתין ואף לשמור על הכוונה עתידית של הפחתת ריבית.
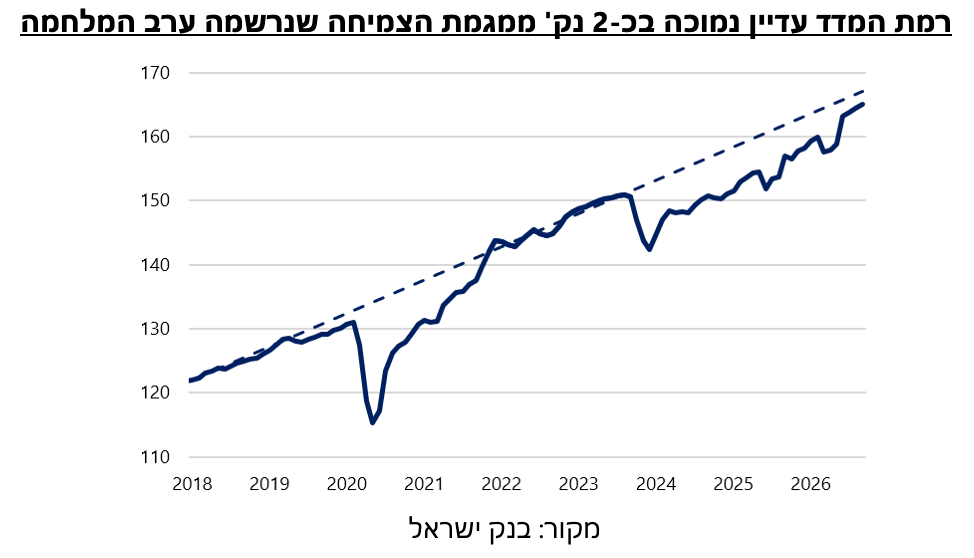
תחזיות הבנק קיבלו כנראה חיזוק מנתוני המדד החודשי לפעילות המשק לחודש ספטמבר שפורסם יום לפני. המדד הציג חודש נוסף של צמיחה בקצב של 0.3% אשר תואמת את המגמה ארוכת הטווח, אך לא מספיקה כדי לסגור את פער התוצר. המדד נתמך בעליות שנרשמו בחודשים אוגוסט וספטמבר בנאסד"ק 100 ובמדד מניות כללי בת"א, מנתוני הרכישות בכרטיסי אשראי שהגיעו לרמות שיא חדשות באוגוסט, מייצוא הסחורות ובפרט הייצוא התעשייתי בספטמבר, מעליות במדד המסחר הקמעונאי באוגוסט ומתקבולים בגין ייצוא שירותים באוגוסט. מנגד נתוני שוק העבודה (מועסקים בפועל ומשרות פנויות) באוגוסט ותקבולי המיסים בספטמבר השפיעו באופן שלילי על המדד. קצב צמיחה זה מצביע על כך שהצמיחה במגזר העסקי תאט ברבעון השלישי של השנה לקצב של כ-5.0%, לעומת קצב צמיחה של 16.6% שנרשם ברבעון הקודם על רקע ההתאוששות ממבצע "שאגת הארי".
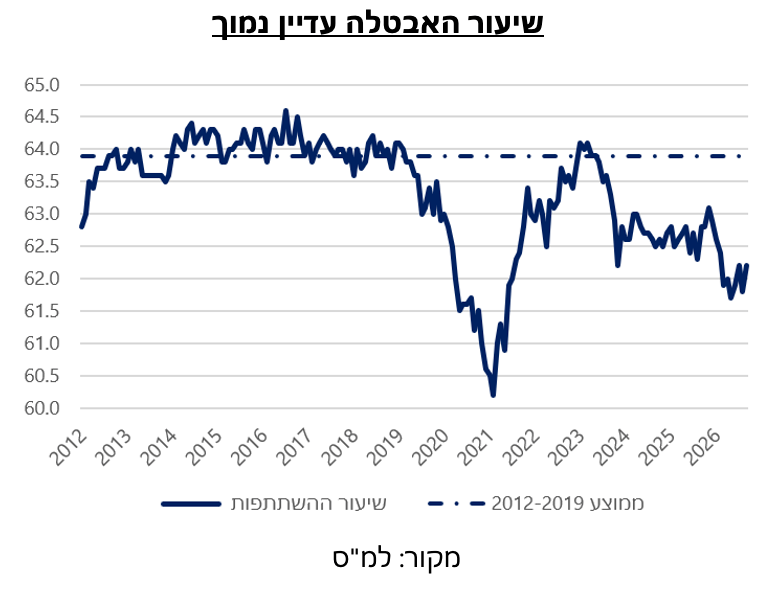
הנתונים הראשונים שפורסמו בנוגע לשוק העבודה בספטמבר מלמדים שהסביבה המגבילה עדיין איתנו. שיעור ההשתתפות (מנוכה עונתיות) אומנם עלה ב-0.4% ל-62.2% אך מדובר באותה סביבת תעסוקה שנרשמת מאז יולי ונמוך מהממוצע שנרשם לאורך שנות המלחמה. גם שיעור האבטלה לא מלמד על שינוי כלשהו בשוק כשהוא עומד על 3.0% בדומה לרמתו הממוצעת מאז מאי 2025. נקודה מעניינת בנתוני ספטמבר היא שאחוז הנעדרים זמנית מעבודתם כל השבוע לאור מילואים ירד לרמה של 3.0% מ-3.6% באוגוסט ולעומת 4.0% באוגוסט אשתקד. בספטמבר אשתקד אחוז ההיעדרות בעקבות שירות מילואים עמד על 11.7% אך הדבר הושפע מהגברת הפעילות ברצועת עזה. מדובר באחוז נעדרים נמוך יחסית לשנים האחרונות, אך מכיוון שלא מאוד ברור האם הדבר נובע מצמצום ימי מילואים באופן רוחבי או שאלו מתרכזים על כמות קטנה יותר של משרתים בתפקידים ספציפיים עוד מוקדם להעריך מה המשמעות של זה.
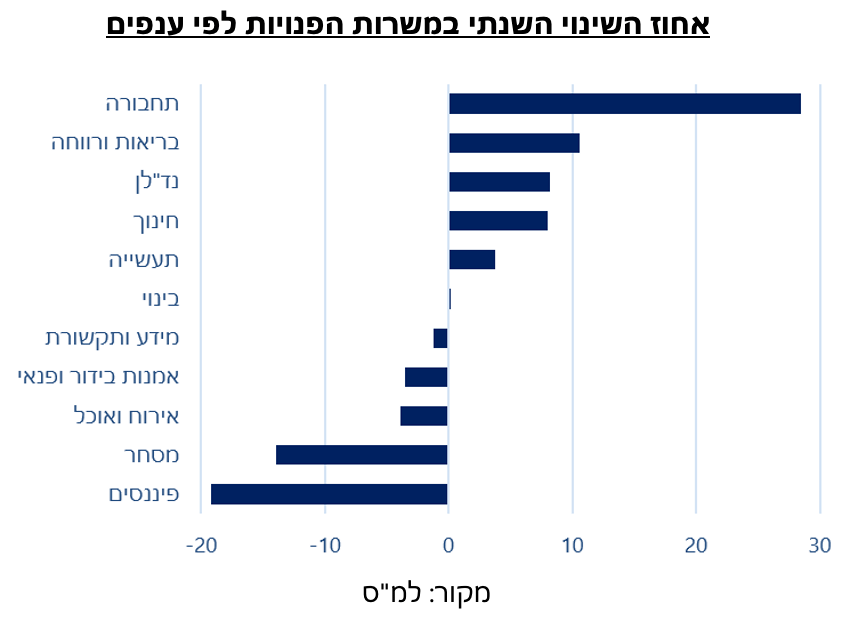
גם בצד הביקוש אין שינוי מהותי כאשר מספר המשרות הפנויות גדל בספטמבר בכ-3,900 ל-148 אלף ושיעור המשרות הפנויות עלה ב-0.1% ל-4.4%, בדומה לממוצע מאז 2024. הגידול בהיקף המשרות היה בסך הכל רוחבי כאשר רק בענפי המסחר, האירוח והאוכל והפיננסים נגרעו 2.8%, 2.4% ו-8.2% מהמשרות בענף. עם זאת במבט שנתי ניתן לראות שלא מדובר באירוע נקודתי, כאשר אחוז המשרות הפנויות בענף המסחר קטן ביותר מ-10% ובענף הפיננסים כמעט ב-20%. בענף המידע והתקשורת כמות המשרות הפנויות קטנה בשנה האחרונה ב-1.2%. ייתכן שחלק מזה מושפע מהטמעת ה-AI שמייתרת או מצמצמת חלק ניכר מהמשימות השוטפות בענפים אלו. כל אלו מחזקים את הערכתנו כי נתוני התוצר לרבעון השלישי יצביעו על צמיחה, אך לא כזאת שתצמצם באופן מהותי את פער התוצר, ובעיקר לא כזאת שמורידה מסדר היום של בנק ישראל הפחתת ריבית נוספת בעתיד. כמובן, בשביל שהפחתה כזו תחזור להיות רלוונטית נדרש קודם כל לייצר בהירות בנוגע לסביבה הפוליטית ולתקציב 2027, ורק בהתאם לכך יהיה ניתן להעריך מתי בנק ישראל יחזור להפחית ריבית ובכמה.
הפד ייקח הפסקה ושוק האג"ח ממשיך לקחת אוויר
יש החלטות ריבית שהמתח סביבן נבנה במשך שבועות, ויש כאלו שהן לא יותר מתזכורת ביומן באאוטלוק. ההחלטה ביום רביעי קרובה יותר לסוג השני כאשר החוזים מתמחרים הסתברות של 90% להותרת הריבית ללא שינוי והעניין האמיתי בשווקים עבר לשוק האג"ח. התשואה לעשר שנים, שעמדה ב-5 באוקטובר ברמה של 5.31%, צנחה ביום חמישי האחרון ב-17 נ"ב ל-4.95%. זו הירידה היומית החדה ביותר מאז מרץ 2023, והפעם הראשונה מאז 22 בספטמבר שהתשואה נסחרה מתחת ל-5%. העניין הוא שכל זה קרה בזמן שהאינפלציה בכלל עלתה בספטמבר ל-3.7% ומחיר חבית נפט טיפס ל-112 דולר על רקע החשש מהסלמה במפרץ הפרסי. כפי שרשמנו בשבוע שעבר, המנגנון שחזר לפעול הוא הרוטציה מנכסי סיכון לנכסים בטוחים, מה שקיבל בשבוע החולף הדגמה אפילו ברורה יותר. ההידוק הפתאומי בתנאי המימון של חברות הבינה המלאכותית, שהתחיל בזינוק של 250 נ"ב בעלות ה-CDS של קוריוויב (Coreweave), הוריד את התשואות דווקא מפני שהצמיחה האמריקאית נשענת עליהן.
כידוע, ההשקעות בבינה מלאכותית ואפקט העושר כתוצאה מהעליות בשווקים תרמו לא מעט לצמיחה במשק האמריקאי בשנתיים האחרונות. כתוצאה מכך הכלכלה האמריקאית עמידה מאוד לזעזועים מסורתיים כמו מלחמה ומחירי אנרגיה, אבל פגיעה מאוד לירידה בציפיות לרווחיות של הבינה המלאכותית. במילים אחרות, האג"ח הממשלתיות הן הגנה רעה מפני אירועים גיאופוליטיים (ולכן התשואות עלו בתחילת הסתיו יחד עם הנפט), אבל הגנה מצוינת מפני האטה בתחום ה-AI. בנוסף, האטה כזו גם תצמצם את הפער האדיר בין הביקוש להיצע בכל הנוגע לרכיבים אלקטרוניים ועשויה להקל על לחצי האינפלציה, מה שיאפשר לפד להקל את התנאים הפיננסיים. למעשה, הפד היה שמח כנראה שיהיה לו בארגז הכלים כלי שמהדק את התנאים הפיננסיים רק בענף הבינה המלאכותית. בהיעדר כלי כזה, השווקים משלימים את הפער. אגב, המהלך בשוק האג"ח מלמד גם באופן ברור שלחששות מהסביבה הפיסקאלית אין משקל גבוה בהשפעה על התשואות שכן אם כבר היום הגירעון הוא 6% במצב של האטה הוא רק יגדל ועדיין תשואות האג"ח ירדו בחדות.
בנוסף לכך, גם בדחיקה החוצה של החוב הממשלתי על ידי ההנפקות של ענקיות הטכנולוגיה חלה כנראה האטה מסוימת. לפי ההערכות, החברות הקדימו השנה את גיוסי ההון ועשר הגדולות שבהן יושבות כעת על כ-882 מיליארד דולר במזומן, מתוכם כ-300 מיליארד אצל אלפבית. תופעה זו מאפשרת להן לממן את המשך השקעות בחודשים הקרובים בלי לחזור לשוק האג"ח כאשר התשואות בו גבוהות מדי. עם זאת, לא מדובר כמובן על פתרון קבוע שכן לא רק שצרכי ההשקעות המוערכים כיום גבוהים יותר מהסכום הנ"ל אלא שגם ההערכות האלו כל הזמן הולכות וגדלות כלל שהתחום מתפתח.
ה-ECB ממשיך לשמור מרחק מפריז והמרווח ממשיך להתרחב
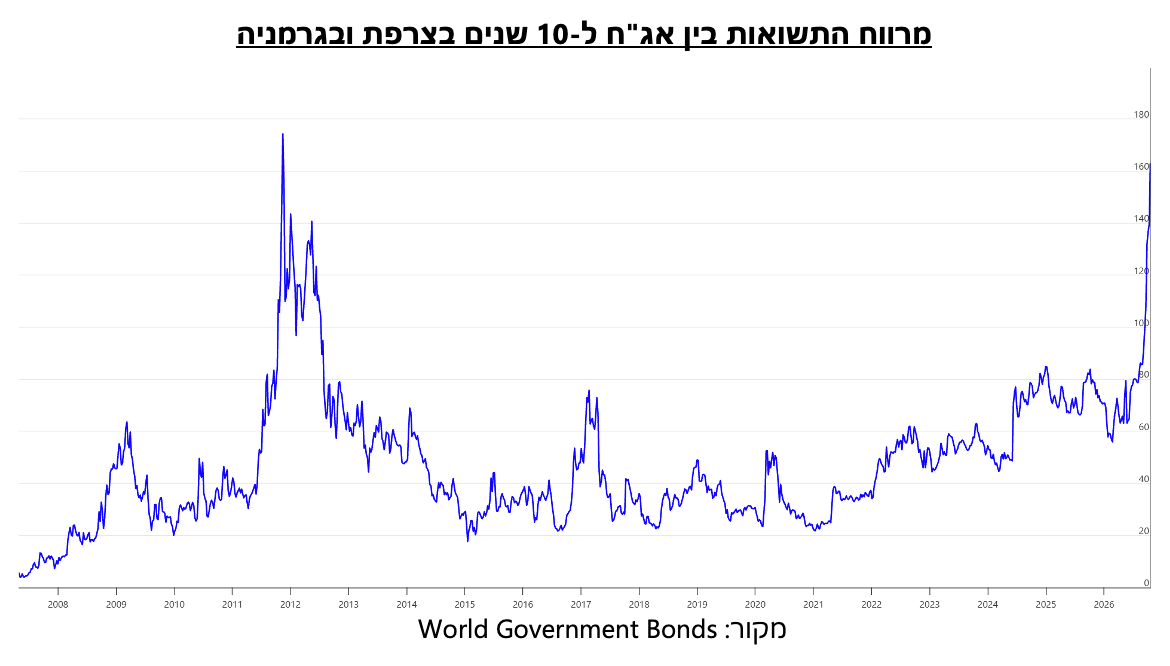
למי שהיה עסוק מדי באירוח החברים שהגיעו מחו"ל להצביע ופספס את אירועי השבוע האחרון: ההפגנות בצרפת הולכות ונהיות אלימות יותר ובכמה ערים הוטל כבר עוצר לילי. שר הפנים, לורן נונייז, הודה שהמשטרה איבדה שליטה בחלק מהאזורים והציע להתפטר. בתגובה, מקרון סירב ולא קיבל את התפטרותו. איך אומרים בצרפתית מדוברת? וואלה, אכבר חפלה. בצד הפיננסי של כל זה, אם לפני שבועיים רשמנו שההקלה ששוק האג"ח הצרפתי קיבל מתקציב הצללים של לה פן לא החזיקה מעמד, ושפער התשואות מול גרמניה חזר ל-138 נ"ב אז מאז התשואה לעשר שנים עלתה מ-4.74% ל-5.11%, הגבוהה ביותר מאז 2002, והמרווח מול גרמניה התרחב ל-163 נ"ב, נמוך רק בכ-10 נ"ב מהשיא שנרשם ב-2011. במילים אחרות, השוק מתמחר היום לגבי צרפת תרחיש דומה לזה שהוא תמחר כשהחשש מקריסה של גוש האירו היה ממשי.
גם הפרלמנט הצרפתי לא ממש עוזר להנמכת הלהבות (תרתי משמע) כאשר זה דחה בשבוע שעבר צעדי קיצוץ בהוצאות, וכ-10 מיליארד יורו מהפחתת הגירעון המתוכננת ירדו מהשולחן. בנוסף, החלק הקשה בדיונים בפרלמנט עדיין לפנינו ובעיקר הוויכוח על הגבלת ההצמדה של הפנסיות, שלפיה רק כשליש מהפנסיונרים בצרפת, בעיקר בעלי הקצבאות הנמוכות, ימשיכו לקבל הצמדה מלאה. זהו אחד ממקורות החיסכון הגדולים בתוכנית, והוא כבר נתקל בהתנגדות חריפה בוועדה. יעד הממשלה הוא גירעון של 5.0% תוצר ב-2027, לעומת 5.4% השנה, כשהחוב עומד על כ-119% תוצר, הגבוה ביותר מאז 1946. לכך מצטרפת הנפקת השיא של כ-380 מיליארד דולר בשנה הבאה, שעליה רשמנו לפני שבועיים, ועכשיו היא תגויס בתשואות שגבוהות ביותר מ-35 נ"ב. יהיה קשה לממשלה לשכנע את השוק ש-5.0% הוא יעד ולא פנטזיה, כשהיא לא מצליחה להעביר אפילו את הצעדים הקלים.
המשמעות חורגת כמובן מגבולות צרפת. לפי סקירה שפורסמה בדויטשה בנק, צרפת היא הפגיעה ביותר למשבר חוב מבין 18 כלכלות גוש היורו, במדד שמשקלל את המצב הפיסקאלי, המאזן החיצוני, החוב הפרטי, חוסן הבנקים ושוק העבודה. מאז 2010 מצבן של צרפת, בלגיה ופינלנד הידרדר, בעוד שזה של אירלנד, יוון ופורטוגל השתפר. במילים אחרות, חלק מהמדינות שעמדו במרכז המשבר הקודם נראות היום יציבות יותר מהכלכלה השנייה בגודלה בגוש. מכיוון שהחוב של צרפת גם גדול פי עשרה מזה של יוון, חילוץ בסגנון 2021 הוא פשוט לא אפשרות ריאלית. מצד שני, אף אחד במערכת גם לא נראה מוכן לגרסה השנייה של משבר חובות באירופה שעלול להיות הרבה יותר מאתגר. התגובה היחידה שה-ECB שחרר בנושא הגיעה מחבר המועצה אולי רהן (נגיד הבנק המרכזי הפיני), שהסתפק בדרישה מכל מדינות הגוש, כולל צרפת, לרסן את הגירעונות. טוב שהוא לא דרש גם מהמתפרעים בפריז לשלם על האייפונים שהם בזזו מהחנויות. האמירה הזו מתיישבת עם הגישה שעליה רשמנו לפני שבועיים, שלפיה ב-ECB לא יתערבו כנראה לטובת צרפת לפני שיהיה ממש מאוחר מדי. גם בצד של האיחוד האירופי התמונה לא מעודדת. לכן, אנו ממשיכים לטעון שדיפולט של צרפת יגרור באופן מיידי דיפולט של גרמניה אבל גם שמגוון התרחישים שבין המצב העכשווי לדיפולט הוא עצום. לכן, על אף שמרווח התשואות ביניהן מהווה כביכול ארביטראז' בטווח הארוך, בטווח הקצר הוא עלול עוד להיפתח ולהכאיב מאוד למשקיעים.