שי זיגלמן, מנהל יחידת המחקר של בנק הפועלים


03/11/2026

 שי זיגלמן, מנהל יחידת המחקר של בנק הפועלים, צילום: אביב גוטליב
שורה תחתונה – מעדכנים את מחיר היעד ל-333 דולר ומותירים המלצת “תשואת יתר" בסיכון גבוה
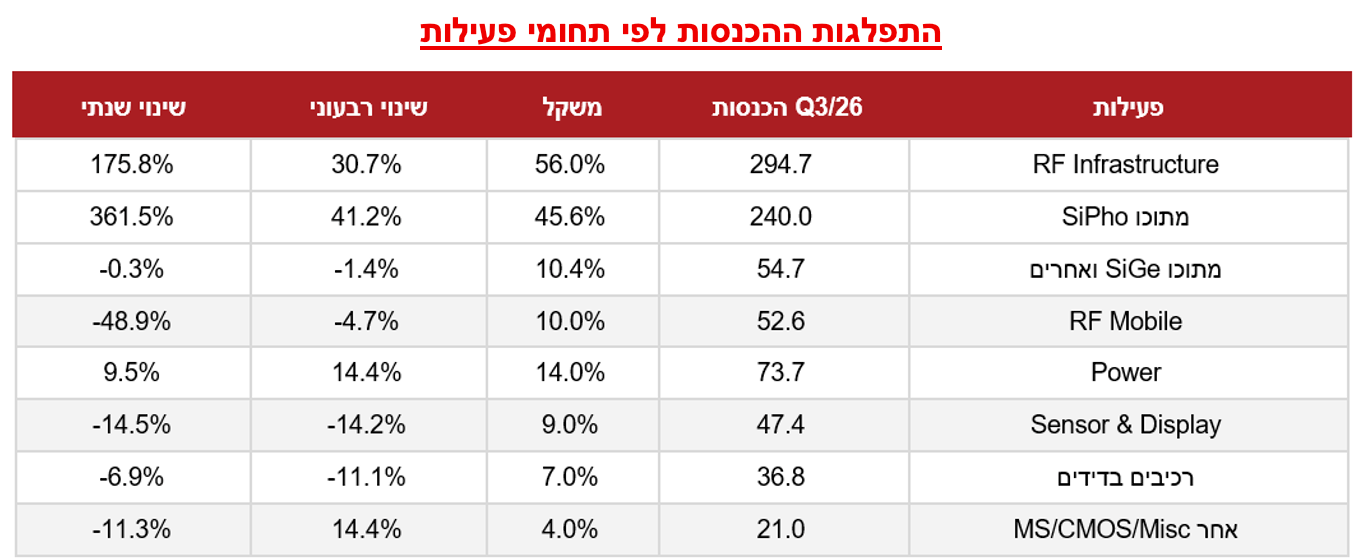
טאואר מציגה האצה בצמיחה ושיפור ברווחיות בהובלת SiPho (סיליקון פוטוניקס, שבבים להעברת מידע באמצעות אור), המשמש לקישוריות אופטית במרכזי נתונים. הכנסות SiPho הגיעו ברבעון השלישי לכ-240 מיליון דולר, עלייה של כ-41% לעומת הרבעון הקודם, והן מהוות כ-46% מהכנסות טאואר. החברה צופה לפעילות קצב הכנסות שנתי של כ-1.1 מיליארד דולר ברבעון הרביעי, פי חמישה מהכנסות הפעילות ב-2025 כולה. עם זאת, הצמיחה אינה רוחבית: פעילויות המובייל והחיישנים נותרו חלשות, אף שבפעילות שבבי ההספק (Power) חל שיפור. הכנסות החברה צמחו ברבעון השלישי ב-33% לעומת הרבעון המקביל אשתקד, אך להערכתנו, ללא SiPho, ירדו כ-16.7% לעומת אשתקד וכ-1.4% לעומת הרבעון הקודם. לכן, המשך הצמיחה נשען בעיקר על הגידול במשלוחי הפעילות האופטית ועל הרחבת קיבולת הייצור עבורה.
הבשורה קדימה היא צפי ההנהלה להמשך צמיחה גם בתחילת 2027, ללא החולשה העונתית הרגילה. תחזית הרבעון הרביעי מגלמת קצב הכנסות שנתי של 2.4 מיליארד דולר, הגבוה בכ-20% מההכנסות הצפויות ב-2026 כולה, כ-2 מיליארד דולר. להערכתנו, זו נקודת פתיחה חזקה לשנה הבאה, אך מימוש הפוטנציאל תלוי בעמידה בלוחות ההרחבה והאספקה, וההשקעות הגבוהות צפויות להמשיך להכביד על התזרים.
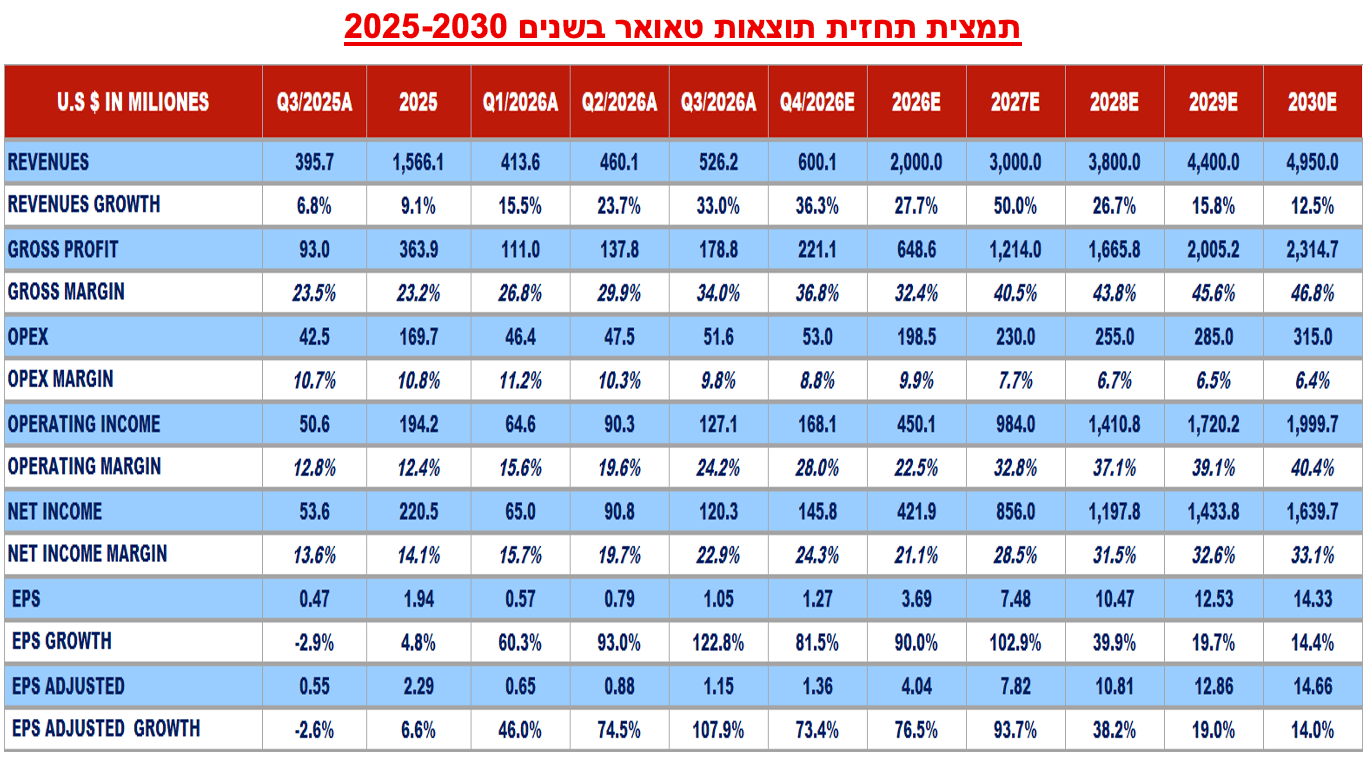
אנו צופים הכנסות של כ-2 מיליארד דולר ב-2026, צמיחה של כ-28%, ושל 3 מיליארד דולר ב-2027 ו-3.8 מיליארד דולר ב-2028, צמיחה של 50% וכ-27%, בהתאמה. תחזית הרווח המתואם למניה עומדת על 7.82 דולר ב-2027 ו-10.81 דולר ב-2028, צמיחה של כ-94% וכ-38%, בהתאמה. התחזית מביאה בחשבון גידול משמעותי במשלוחי SiPho, לצד עלייה בפחת והתאוששות מתונה ביתר הפעילויות.
המניה נסחרת במכפיל רווח של כ-19.9 על תחזית הרווח המתואם למניה ל-2027 ובמכפיל של כ-14.4 על התחזית ל-2028, לפי מחיר הסגירה במסחר בנאסד"ק אמש של 155.3 דולר. לנוכח סביבת המכפילים בענף והסיכון לעיכובים בהרחבת הייצור ובאספקה ללקוחות, אנו מפחיתים את מכפיל מחיר היעד מ-32 ל-30 על תחזית הרווח המתואם למניה ל-2028 (10.81 דולר). הפחתת המכפיל יותר ממקזזת את העלאת תחזית הרווח, ומחיר היעד יורד מ-344 ל-333 דולר, כולל נכסים נזילים נטו של כ-9 דולר למניה. פוטנציאל העלייה של כ-114% תומך בהותרת המלצת תשואת יתר, בסיכון גבוה.
תמחור וסיכונים – פוטנציאל הרווח תלוי בקצב המימוש
הסיכונים העיקריים הם עיכוב בהכשרת הציוד והמוצרים, האטה בהזמנות של לקוחות מרכזיים, ירידה במחיר לפרוסה והתגברות התחרות. הוצאות הפחת וההוצאות הקבועות צפויות לגדול עם ההרחבה, ולכן דחייה במשלוחים או ניצולת נמוכה מהצפוי עלולות לפגוע ברווח. מנגד, גידול מהיר מהצפוי במשלוחים עשוי להניב רווח גבוה מהתחזית, בזכות שיעור התרומה הגבוה של ההכנסות הנוספות.
נקודות המעקב הקרובות הן מימוש הצפי לגידול במשלוחי SiPho במחצית הראשונה של 2027 וההתקדמות להפעלת שלב 1 ביפן. במקביל, השינוי המבני המתוכנן בפעילות היפנית אמור להעביר לטאואר בעלות מלאה ב-Fab 7 ולהוציא את Fab 5 מהאיחוד, ועשוי לשנות את הרכב ההכנסות והרווח המיוחס לבעלי המניות. התאוששות במובייל והמשך צמיחה בשבבי ההספק עשויים להרחיב את הצמיחה מעבר לפעילות האופטית.
תמצית התוצאות – הצמיחה מתורגמת לשיפור ברווחיות
הכנסות הרבעון השלישי צמחו ב-33% לעומת הרבעון המקביל אשתקד וב-14.4% לעומת הרבעון הקודם, ל-526 מיליון דולר, מעט מעל צפי קונצנזוס האנליסטים. הרווח המתואם למניה הגיע ל-1.15 דולר, עלייה של כ-109% לעומת הרבעון המקביל ושל כ-31% לעומת הרבעון הקודם, וכ-5.5% מעל הקונצנזוס.
שיעור הרווח הגולמי עלה ל-34%, לעומת 23.5% ברבעון המקביל ו-29.9% ברבעון הקודם. הרווח הגולמי צמח ב-92% לעומת הרבעון המקביל, וכ-62% מתוספת ההכנסות לעומת הרבעון הקודם תורגמו לרווח גולמי. הרווח התפעולי עלה בכ-151% לעומת הרבעון המקביל ובכ-41% לעומת הרבעון הקודם, בעוד שההוצאות התפעוליות גדלו בכ-9% בלבד לעומת הרבעון הקודם. כלומר, הצמיחה מאפשרת לחברה להגדיל את הרווח בקצב מהיר משמעותית מההכנסות.
תחזית החברה לרבעון הרביעי
תחזית החברה לרבעון הרביעי עומדת על הכנסות של 600 מיליון דולר, בטווח של 5% לכל כיוון. נקודת האמצע משקפת צמיחה של כ-36% לעומת הרבעון המקביל ושל כ-14% לעומת הרבעון השלישי, וגבוהה בכ-2.4% מהקונצנזוס. מימוש התחזית יביא את הכנסות 2026 לכ-2 מיליארד דולר ואת קצב ההכנסות השנתי בסוף השנה ל-2.4 מיליארד דולר. הפער של כ-20% בין קצב ההכנסות השנתי הנגזר מתחזית הרבעון הרביעי לבין ההכנסות הצפויות ב-2026 כולה, לצד צפי ההנהלה להמשך צמיחה ברבעון הראשון, תומך להערכתנו בתחזית הצמיחה שלנו ל-2027 עוד לפני מלוא תרומת ההרחבות.
התקשורת האופטית – עיקר הצמיחה מגיע מ-SiPho
הכנסות SiPho הגיעו לכ-240 מיליון דולר, זינוק של 362% לעומת הרבעון המקביל אשקד ועלייה של כ-41% לעומת הרבעון הקודם, והן מהוות כ-46% מהכנסות טאואר. החברה צופה לפעילות קצב הכנסות שנתי של כ-1.1 מיליארד דולר ברבעון הרביעי, פי חמישה מהכנסות הפעילות ב-2025 כולה. יחד עם יתר מוצרי RF Infrastructure (שבבים לתשתיות תקשורת ומרכזי נתונים), התחום כבר מהווה יותר ממחצית מהכנסות החברה. הביקוש ממרכזי הנתונים מאיץ את הצמיחה, אך מגדיל גם את התלות בפעילות ובלקוחותיה.
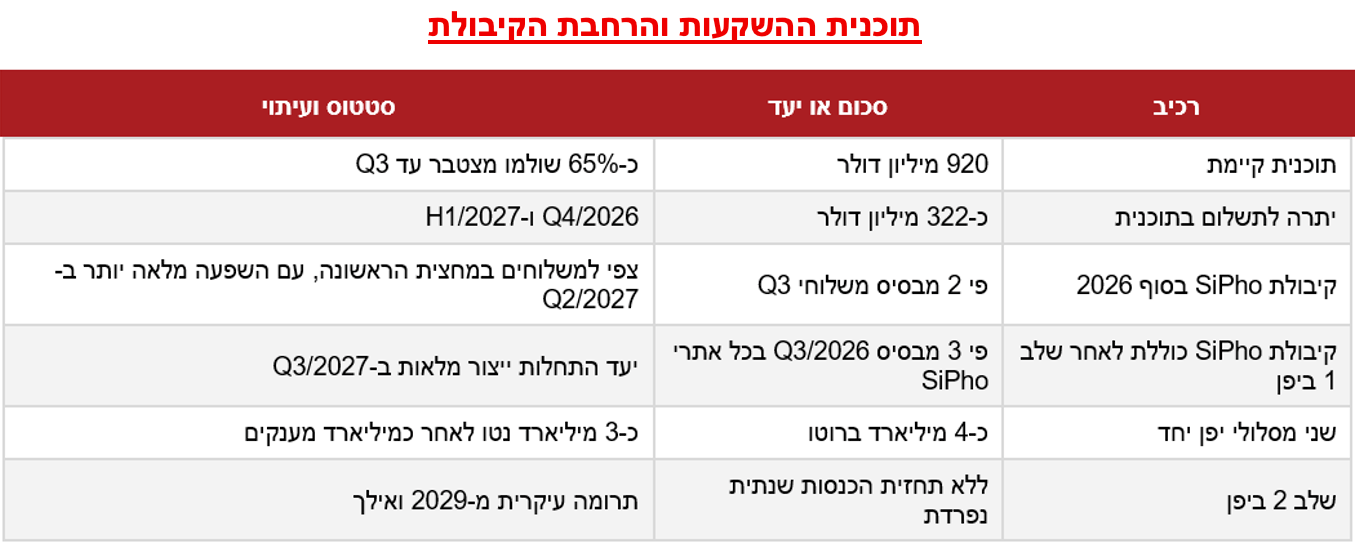
עד סוף 2026 מכוונת טאואר לקיבולת התחלות ייצור ב-SiPho כפולה מזו שתמכה במשלוחי הרבעון השלישי. לפי ההנהלה, הייצור הנוסף צפוי להבשיל למשלוחים במחצית הראשונה של 2027, עם השפעה מלאה יותר ברבעון השני. החברה מציינת כי הרחבת הקיבולת ביפן מקדימה את התכנון, וכי שלב 1 אמור להעלות את קיבולת התחלות הייצור הכוללת ב-SiPho בכלל האתרים לפי שלושה מאותו בסיס עד הרבעון השלישי של 2027. עיתוי המשלוחים תלוי בהשלמת הכשרת הציוד והמוצרים לייצור מסחרי ובמשך מחזור הייצור, ולכן הגידול בקיבולת אינו הופך כולו להכנסה באותו רבעון.
להערכתנו, הארכת חוזי הלקוחות עד 2029 והעבודה המשותפת על דורות המוצרים הבאים תומכות בהרחבת הייצור ומחזקות את מעמדה של טאואר מול התחרות. חלק מהביקוש לקיבולת המורחבת מגובה בחוזים חתומים, וחלקו בהסכמים המצויים במשא ומתן מתקדם.
ביתר פעילות תשתיות התקשורת, שעיקרה SiGe (סיליקון גרמניום, המשמש בשבבים להגברת אותות ולהנעת רכיבים אופטיים), ההכנסות נותרו להערכתנו יציבות בקירוב ברבעון. ההנהלה מצביעה על ביקוש חזק, על ייצור מסחרי בפלטפורמת H6 ועל הסכם קיבולת עם Semtech, התומכים בפוטנציאל הצמיחה בהמשך.
טכנולוגיית NPO (אופטיקה הממוקמת סמוך למעבד) עשויה להגדיל את היקף הפעילות של טאואר בכל מערכת, הן ב-SiPho והן ב-SiGe. החברה מפתחת אבות טיפוס עם יותר מעשרה לקוחות קיימים ומכוונת למשלוחים משמעותיים במחצית השנייה של 2027. היקף התוספת תלוי בקצב האימוץ. בינתיים, טאואר מייצרת עבור לקוחות אלה רכיבים אופטיים נשלפים, כך שהפעילות הקיימת אינה מותנית במעבר ל-NPO.
יתר הפעילויות – שיפור בשבבי ההספק, חולשה במובייל ובחיישנים
הכנסות פעילות שבבי ההספק, המשמשים לניהול ולהמרת אנרגיה חשמלית, עלו כ-9.5% לעומת אשתקד ובכ-14% ברבעון, כך שהשיפור בביקוש כבר מתבטא במכירות. החברה נהנית מביקוש ממרכזי נתונים, מרכב וממובייל. בפלטפורמות BCD (שילוב רכיבי בקרה והספק) היא צופה מחיר מכירה משוקלל גבוה בכ-20% ב-2027, על בסיס הסכמים ארוכי טווח. הצפי לעליית המחירים תומך בתחזית הצמיחה בפעילות גם מעבר לגידול בכמויות, אם כי תרומתה הכוללת עדיין קטנה משמעותית מ-SiPho.
ב-RF Mobile (שבבי תדר רדיו למכשירים ניידים) ההכנסות ירדו בכ-49% לעומת הרבעון המקביל אשתקד. ההנהלה מייחסת חלק מהחולשה להעברת ייצור מיפן לאיטליה ולהכשרה מחודשת של מוצרי לקוחות. השיא בהכנסות RF SOI (רכיבים לניהול ולניתוב אותות אלחוטיים) במפעל Agrate באיטליה והשלמת התכנון של מוצרים חדשים עשויים לתמוך בהתאוששות בהמשך, ככל שהמוצרים יבשילו לייצור. בחיישנים ובתצוגות ההזדמנויות עדיין אינן מתבטאות בצמיחה במכירות, וגם בפעילות הרכיבים הבדידים (רכיבים בסיסיים המשמשים, למשל, להפעלה ולכיבוי של זרם חשמלי) נמשכת הירידה בהכנסות. לפיכך, אנו מניחים התאוששות מתונה ביתר הפעילויות, וצופים שעיקר תוספת ההכנסות יגיע מ-SiPho.
קיבולת ותזרים – ההשקעות קודמות להכנסות
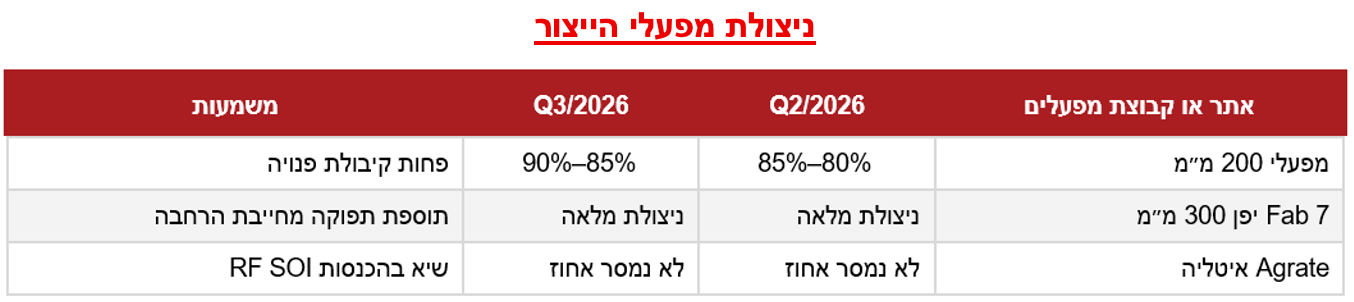
ניצולת מפעלי ה-200 מ״מ עלתה ל-85%-90%, ומפעל Fab 7 ביפן פועל בניצולת מלאה. העלייה בניצולת תומכת ברווחיות, אך מצמצמת את הקיבולת הפנויה. לכן, המשך הגידול במשלוחים תלוי יותר בהרחבות ובמעבר למוצרים שמניבים הכנסה גבוהה יותר מהקיבולת הקיימת.
כ-65% מתוכנית ההשקעות הקיימת, בסך 920 מיליון דולר, כבר שולמו, ויתרת התשלומים צפויה עד המחצית הראשונה של 2027. התשלומים על הציוד לשלב 1 ביפן מתוכננים ל-2027 ול-2028, והשלב נכלל ביעדי החברה ל-2028. שלב 2 מיועד בעיקר לתמוך בצמיחה מ-2029. היקף ההשקעה המתוכנן בשני השלבים ביפן הוא עד כ-3 מיליארד דולר נטו לאחר מענקים, אולם טרם פורסם לוח תשלומים שנתי מלא.
אנו צופים השקעות של יותר ממיליארד דולר בשנה ב-2027 וב-2028. המזומן יוצא לפני שהקיבולת מגיעה לתפוקה מלאה, וכניסת הציוד לפעילות מגדילה את הפחת. להערכתנו, היקף ההשקעות צפוי למתן את השיפור בתזרים בשנים הקרובות, גם אם הצמיחה במכירות וברווח תימשך.
ברבעון השלישי התזרים החופשי היה שלילי בכ-5.5 מיליון דולר, גם לאחר תרומה של כ-23 מיליון דולר ממקדמות לקוחות, ושלילי בכ-28 מיליון דולר בנטרולן. המקדמות מסייעות במימון ההרחבה, אך כנגדן קיימת התחייבות לספק קיבולת עתידית. לאחר הפחתת החוב ומקדמות SiPho בסך 290 מיליון דולר, לחברה נכסים נזילים נטו של כ-1.03 מיליארד דולר. הנזילות מעניקה גמישות למימון ההשקעות, אך חלק ניכר ממנה מיועד להרחבות.
התחזית שלנו – גידול במשלוחים לצד עלייה בפחת
תחזית ההכנסות שלנו נשענת על הכנסות SiPho של 1.7 מיליארד דולר ב-2027 ושל 2.3 מיליארד דולר ב-2028. יעד החברה ל-2028 נותר על הכנסות של 3.6 מיליארד דולר ורווח נקי של 1.2 מיליארד דולר, וההנהלה עדיין מגדירה אותו שאפתני. תחזית ההכנסות שלנו גבוהה ממנו בכ-5.6%, אך אנו מניחים שיעור רווח גולמי נמוך יותר, 43.8% לעומת כ-45%. לכן, תחזית הרווח הנקי שלנו דומה ליעד החברה למרות פער ההכנסות.
כ-62% מתוספת ההכנסות ברבעון השלישי לעומת קודמו הפכו לרווח גולמי, אך חלק מהציוד החדש טרם החל להיות מופחת. אנו מניחים שיעור רווח גולמי אינקרמנטלי, כלומר שיעור רווח גולמי על תוספת ההכנסות, של כ-56.5%, בתוך טווח ההנהלה של 55%-58%. הנחה זו כוללת את העלייה בפחת ומשקפת במודל שיפור ברווחיות גם עם כניסת הציוד החדש לפעילות.
דיסקליימר:
"לעורך האנליזה אין עניין אישי בנושא. לבנק הפועלים בע"מ אין עניין אישי בנושא, מתן הייעוץ אינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם".
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]