שי זיגלמן, מנהל יחידת המחקר של בנק הפועלים


05/11/2026

 שי זיגלמן, מנהל יחידת המחקר של בנק הפועלים, צילום: אביב גוטליב
שורה תחתונה - מפחיתים מחיר יעד ל-161 דולר ומותירים המלצת "תשואת יתר"
נייס ממשיכה להרחיב את פעילות ה-AI ולחתום על עסקאות גדולות, אך ההכנסות מהן מגיעות בהדרגה ואינן מפצות עדיין על ההאטה בחלק מפעילויות הענן האחרות. קצב ההכנסות החוזרות השנתי מפעילות AI גדל ב-46% וצבר CXone צמח ב-27% לעומת הרבעון המקביל, נתונים התומכים בהמשך ההתרחבות העסקית. מנגד, החברה הפחיתה את תחזית צמיחת הענן, הרווחיות נותרה נמוכה מאשתקד והתזרים נחלש. התוצאות עקפו מעט את הצפי ותחזית הרווח השנתית הועלתה, אך הדוח מחייב ציפיות מתונות יותר לקצב ההתאוששות. אנו מפחיתים את מחיר היעד מ-165 ל-161 דולר, ירידה של 2.4%, ומותירים המלצת תשואת יתר בסיכון גבוה. מול מחיר הסגירה של 99.59 דולר ב-4 בנובמבר, המניה נסחרת במכפיל של כ-8 לרווח החזוי ב-2027 ומחיר היעד מגלם פוטנציאל עלייה של 61.7%.
אנו מפחיתים את הנחת צמיחת הענן ל-2027 מ-13.5% ל-10%, וצופים צמיחה של 6.2% בהכנסות הכוללות, לעומת 9.1% בתחזית הקודמת. תחזית הרווח המתואם למניה יורדת ב-2.2% ל-12.42 דולר. התמחור וההתקדמות ב-AI וב-CXone תומכים בעמדה החיובית, אך מימוש הפוטנציאל מחייב שהעסקאות והצבר יתורגמו להכנסות ולשיפור בתזרים. מהלך ההתייעלות עשוי לסייע, אולם חלק מהחיסכון יושקע מחדש. מחיר היעד מבוסס על מכפיל ללא שינוי של 12.5 לרווח החזוי ב-2027, בתוספת הנזילות נטו (5.9 דולר), וממשיך לכלול את אקטימייז ואת רווחיה ללא תמורה ממכירה אפשרית.
ה-AI כבר מניב הכנסות, אך הרחבת השימוש אצל לקוחות דורשת זמן
קצב ההכנסות החוזרות השנתי מפעילות AI ושירות עצמי, ARR, הגיע ל-392 מיליון דולר, עלייה של 46% לעומת הרבעון המקביל ושל 8.3% לעומת הרבעון השני. התוספת הרבעונית הסתכמה ב-30 מיליון דולר, לעומת 17 מיליון דולר בכל אחד משני הרבעונים הראשונים. לפי נייס, הפעילות שקולה לכ-16% מקצב הכנסות הענן השנתי, לעומת כ-15% ברבעון השני. מדובר ביחס בין קצבי הכנסה שנתיים, ולא בחלקן המדויק של הכנסות AI שהוכרו ברבעון.
ההנהלה הדגישה שכמעט כל הכנסות ה-AI נובעות ממערכות שכבר פועלות אצל לקוחות, ללא פיילוטים ושירותי הטמעה. עם זאת, לקוחות גדולים מרחיבים את השימוש בהדרגה, בשל דרישות אבטחת מידע, חיבור למערכות והפעלה בהיקף רחב. לכן, הביקוש קיים, אך הזמן שבין חתימת העסקה לקבלת מלוא ההכנסה ממנה ארוך מהמתוכנן.
צבר CXone גדל ב-27% לעומת הרבעון המקביל, לעומת צמיחה של 15% בצבר הענן הכולל. צבר ה-AI גדל בכ-40% לעומת הרבעון המקביל, לאחר צמיחה שנתית של 72% ברבעון השני, על רקע חלוף שנה מרכישת Cognigy. הפערים מראים שההאטה אינה אחידה: הפלטפורמה המרכזית מתקדמת מהר יותר מחלק מפעילויות הענן האחרות, אך הצבר לבדו אינו מלמד מתי תגיע ההאצה בהכנסות.
נייס מרחיבה את צוותי ההנדסה המלווים לקוחות ואת מערך השותפים כדי לקצר את ההטמעות. במקביל, מספר רישיונות הנציגים ב-CXone המשיך לגדול וקצב הגידול לעומת הרבעון הקודם האיץ, ללא פרסום שיעור שינוי. הנתון אינו מבטל את הסיכון שאוטומציה תצמצם בעתיד את מספר הרישיונות, אך בשלב זה אינו מצביע על צמצום כולל אצל נייס. לאורך זמן, המבחן יהיה אם ההכנסות ממענה אוטומטי ומתמחור לפי שימוש יפצו על שחיקה אפשרית בהכנסות מרישיונות נציגים.
ההכנסות עקפו מעט את הצפי, בעיקר בזכות מוצרים ורישיונות
ההכנסות ברבעון השלישי עלו ב-8.0% לעומת הרבעון המקביל ל-790.7 מיליון דולר, גבוה ב-0.6% מתחזיתנו ומתחזיות קונצנזוס האנליסטים לפני הדוח. הפער החיובי נבע בעיקר ממכירות מוצרים ורישיונות בפעילות מניעת הפשיעה הפיננסית והציות, ולא מהאצה בענן.
הכנסות הענן צמחו ב-10.6% לעומת הרבעון המקביל ל-622.7 מיליון דולר והיוו 78.7% מההכנסות. הן כללו זיכוי חריג ללקוח בסך כ-9 מיליון דולר. בנטרולו היו הכנסות הענן צומחות ב-12.2% לכ-631.7 מיליון דולר, נמוך בכ-0.3% מתחזיתנו. הזיכוי הכולל הסתכם ב-10 מיליון דולר, לרבות היתרה בשירותים. מדובר בעניין חריג שהוסדר ללא חשיפה נוספת לתקופות הבאות, ולא בהנחת מחיר או בחידוש חוזה.
תרומת Cognigy לצמיחת הענן השנתית הייתה כ-1.7 נקודות אחוז, לעומת כ-2.5 נקודות אחוז ברבעון השני. בנטרול הזיכוי ותרומת הרכישה מתקבל קצב צמיחה שנתי מקורב של כ-10.5%, לעומת כ-10.1% ברבעון השני. זהו שיפור מתון, וההשוואה אינה מנוטרלת במלואה מהשפעות מטבע. ברבעון הרביעי לא צפויה עוד תרומה לצמיחה מעצם איחוד הרכישה.
עלייה במכירת רישיונות, לצד התרחבות מתונה אצל לקוחות הענן הקיימים
הכנסות המוצרים עלו ב-29.6% לעומת הרבעון המקביל ל-39.3 מיליון דולר, בעוד הכנסות השירותים ירדו ב-7.2% ל-128.7 מיליון דולר. חלק מלקוחות אקטימייז מחדשים מערכות המותקנות אצלם במקום לעבור כעת לענן. כך, העלייה ברישיונות וההאטה במעבר לענן משקפות בחלקן אותה החלטה של הלקוחות.
שיעור שימור ההכנסות נטו בענן, NRR, עמד על 106% בנטרול הזיכוי, ללא שינוי לעומת הרבעון השני. המדד משקף גידול נטו של כ-6% בהכנסות מקבוצת הלקוחות הקיימת לאורך שנה. היציבות עדיפה על המשך הירידה שנרשמה בתחילת השנה, אך עדיין אינה מצביעה על האצה בהרחבות.
הרווחיות השתפרה לעומת הרבעון השני, אך נשחקה לעומת אשתקד
הרווחיות הגולמית המתואמת ירדה ל-66.5%, ירידה של 3.4 נקודות אחוז לעומת הרבעון המקביל ושל 1.9 נקודות אחוז לעומת הרבעון השני. גם בנטרול הזיכוי הייתה הרווחיות עומדת על כ-67%. ההנהלה ייחסה את השחיקה בעיקר לעלויות אירוח ותשתית לקראת הרחבת הפעילות אצל לקוחות גדולים, לפני קבלת מלוא ההכנסה, ולשימוש בשותפים.
הרווח התפעולי המתואם ירד ב-7.4% לעומת הרבעון המקביל ל-213.8 מיליון דולר, אך היה גבוה ב-6.3% מתחזיתנו. הרווחיות התפעולית עמדה על 27.0%, ירידה של 4.5 נקודות אחוז לעומת הרבעון המקביל, לצד שיפור של 1.7 נקודות אחוז לעומת הרבעון השני.
הרווח הנקי המתואם ירד ב-16.2% לעומת הרבעון המקביל ל-168.2 מיליון דולר. הרווח המתואם למניה ירד ב-10.7% ל-2.84 דולר, אך עקף בכ-2% את תחזיתנו ואת הקונצנזוס. הירידה המתונה יותר ברווח למניה נתמכה בירידה של 6.1% במספר המניות המדולל הממוצע לעומת הרבעון המקביל, בעקבות הרכישות העצמיות.
נייס הודיעה על צמצום של כ-5% מכוח האדם העולמי וצופה הוצאות ארגון מחדש של 15-20 מיליון דולר, בעיקר ברבעון הרביעי, שיוחרגו מהתוצאות המתואמות. השפעת החיסכון הקרובה כבר כלולה בתחזית החברה ל-2026. חלק מהחיסכון יושקע בצמיחה, ולכן אין לייחס את כולו לשיפור עתידי ברווחיות או להוסיפו פעם נוספת לתחזיות.
התזרים נחלש והתחזית השנתית הופחתה
התזרים החופשי ירד ב-57.8% לעומת הרבעון המקביל ל-69.0 מיליון דולר, נמוך בכ-59.4% מתחזיתנו. החברה ייחסה את החולשה להוצאות הקשורות לרכישות ולבחינת מכירת פעילויות, לייעוץ, לעיתוי גבייה ולסגירת משרד. בתחזית השנתית נכללים גם הוצאות ארגון מחדש, השקעות בשותפים ותשלומי מס גבוהים מהצפוי. לפיכך, אין להניח שכל החולשה נובעת מעיתוי ותושלם ברבעון הבא.
נייס צופה כעת תזרים חופשי של 10%-12% מההכנסות ב-2026, לעומת טווח של 18%-19% שעליו דיברה בשיחת Q2. אמצע הטווח ירד מ-18.5% ל-11%, הפחתה של 7.5 נקודות אחוז. בנטרול סעיפים חריגים הקשורים לרכישות, למכירת פעילויות ולארגון מחדש, התחזית הנוכחית עומדת על 12%-14%.
אנו משתמשים באמצע הטווח המדווח, 11%, ומפחיתים את תחזית התזרים שלנו מ-596.6 ל-349.8 מיליון דולר, ירידה של 41.4% לעומת התחזית הקודמת ושל 43.8% לעומת 2025. בתשעת החודשים הראשונים עלו הרכישות העצמיות על התזרים החופשי בכ-72.5 מיליון דולר. יתרת המזומן וההשקעות לזמן קצר עמדה בסוף ספטמבר על 350.9 מיליון דולר, ירידה של 15.9% מסוף 2025. המשך רכישות עצמיות בקצב גבוה יחייב שימוש נוסף בנזילות אם התזרים לא ישתפר.
תחזיות החברה והמודל: התאוששות הדרגתית, ללא האצה מיידית
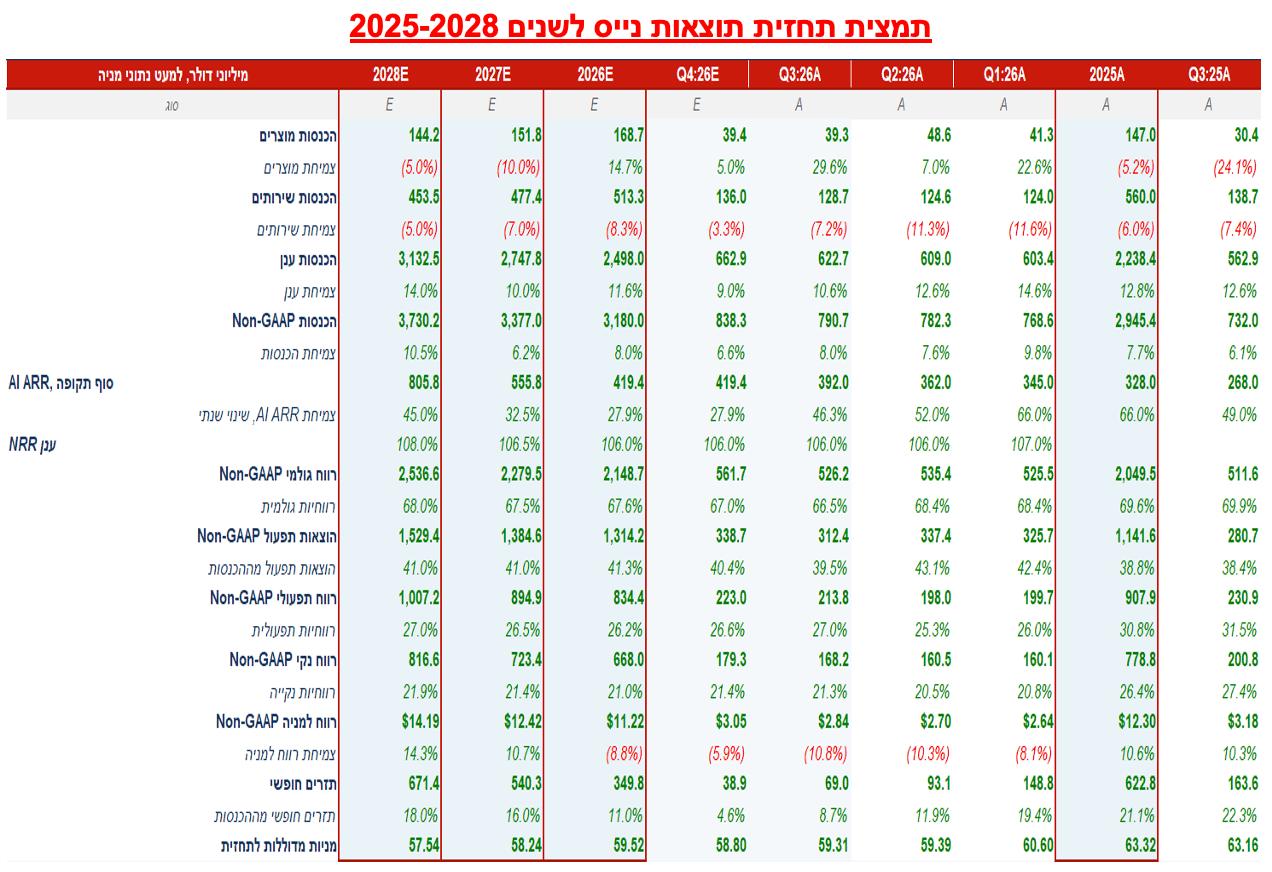
נייס הותירה את תחזית ההכנסות ל-2026 על 3.17-3.19 מיליארד דולר, צמיחה של כ-8% לעומת 2025 באמצע הטווח. תחזית הרווח המתואם למניה הועלתה ל-11.12-11.32 דולר. אמצע הטווח עלה ב-0.5% לעומת התחזית הקודמת ל-11.22 דולר, אך עדיין מגלם ירידה של כ-8.8% לעומת 2025.
מנגד, תחזית צמיחת הענן הופחתה לכ-12% בנטרול הזיכוי, לעומת 13%-15% קודם לכן, הפחתה של כ-2 נקודות אחוז ביחס לאמצע הטווח הקודם. מעבר להטמעות ההדרגתיות ב-AI, החברה הצביעה על צמיחה מתונה בניהול כוח אדם הנמכר בנפרד מ-CXone, חולשה בקישוריות ומעבר איטי לענן באקטימייז. בתחילת הרבעון הרביעי גם לא נראתה העלייה העונתית שנרשמה אשתקד.
ל-2027 אנו מפחיתים את תחזית ההכנסות ב-2.8% ל-3.377 מיליארד דולר. הנחת צמיחת הענן של 10%, לצד ירידה צפויה של 7% בשירותים ושל 10% במוצרים, מביאה לצמיחה כוללת של 6.2% לעומת 2026. המודל מניח שיפור הדרגתי בצמיחת הענן, מ-8% ברבעון הראשון לכ-12.7% ברביעי, בכל פעם לעומת הרבעון המקביל. ההנהלה הביעה ביטחון בהאצה ב-2027 וב-2028, אך לא מסרה תחזית מספרית או פירוט לפי רבעונים.
אנו מניחים רווחיות תפעולית מתואמת של 26.5% ב-2027, שיפור של כ-0.3 נקודת אחוז לעומת תחזית 2026. הרווח הנקי צפוי לצמוח ב-8.3% והרווח למניה ב-10.7%, בסיוע ירידה נוספת במספר המניות. עם זאת, הרווח למניה החזוי גבוה רק בכ-1% מרמתו ב-2025. מדובר בחזרה לצמיחה לאחר שנת ירידה ברווח, ולא בשיפור משמעותי מעל הרמה שקדמה לשנת ההשקעות.
תחזית התזרים החופשי ל-2027 עומדת על 540.3 מיליון דולר, הפחתה של 20.2% מהתחזית הקודמת, אך עלייה של 54.5% לעומת תחזית 2026. היא מניחה שיפור בשיעור התזרים מ-11% ל-16% מההכנסות. זו הנחה שלנו, התלויה בשיפור בגבייה ובהתמתנות ההוצאות החריגות ותשלומי המס.
ל-2028 אנו מניחים צמיחת ענן של 14%, לעומת 17.5% בתחזית הקודמת. תחזית ההכנסות יורדת ב-5.5% ל-3.730 מיליארד דולר, צמיחה של 10.5% לעומת 2027, והרווח המתואם למניה יורד ב-4.8% ל-14.19 דולר, צמיחה של 14.3%. הכנסות הענן החזויות, כ-3.133 מיליארד דולר, נמוכות מהיעד ארוך הטווח של כ-3.5 מיליארד דולר שהוצג בעבר. השווי אינו נשען על השגת יעד זה.
אקטימייז והסיכונים העיקריים
נייס ממשיכה לבחון חלופות לפעילויות שאינן בתחומי פעילותה העיקריים, ללא פרסום הסכם מחייב או תמורה. מכירת אקטימייז עשויה למקד את החברה ב-CXone וב-Cognigy ולחזק את הנזילות, אך גם לגרוע הכנסות ורווחים. השפעתה על השווי תלויה בתמורה לאחר מס, בעלויות ההפרדה ובהוצאות שיישארו בנייס.
הסיכונים המרכזיים הם התארכות ההטמעות, שחיקה ברישיונות הנציגים ללא פיצוי מספק מהכנסות AI והמשך חולשה בפעילויות הענן האחרות. עלויות תשתית ושותפים גבוהות או פגיעה בביצוע בעקבות צמצום כוח האדם עלולות לעכב את השיפור ברווחיות ובתזרים. נוסף על כך, מחיר היעד מניח מכפיל גבוה ממכפיל השוק, שאינו מובטח גם אם החברה תעמוד בתחזית הרווח. סיכונים נוספים כוללים רציפות שירות, אבטחת מידע, פעילות הפיתוח בישראל ושינויים בשערי המטבע.
הדיסקליימר:
"לעורך האנליזה אין עניין אישי בנושא. לבנק הפועלים בע"מ אין עניין אישי בנושא, מתן הייעוץ אינו מהווה תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם".
לידיעת הקוראים:
הנתונים, המידע, הדעות והתחזיות המתפרסמות באתר זה מסופקים כשרות לגולשים. אין לראות בהם המלצה או תחליף לשיקול דעתו העצמאי של הקורא, או הצעה או שיווק השקעות או ייעוץ השקעות ב: קרנות נאמנות, תעודות סל, קופות גמל, קרנות פנסיה, קרנות השתלמות או כל נייר ערך אחר או נדל"ן– בין באופן כללי ובין בהתחשב בנתונים ובצרכים המיוחדים של כל קורא – לרכישה ו/או ביצוע השקעות ו/או פעולות או עסקאות כלשהן.
במידע עלולות ליפול טעויות ועשויים לחול בו שינויי שוק ושינויים אחרים. כמו כן עלולות להתגלות סטיות בין התחזיות המובאות בסקירה זו לתוצאות בפועל. לכותב עשוי להיות עניין אישי במאמר זה, לרבות החזקה ו/או ביצוע עסקה עבור עצמו ו/או עבור אחרים בניירות ערך ו/או במוצרים פיננסיים אחרים הנזכרים במסמך זה. הכותב עשוי להימצא בניגוד עניינים. פאנדר אינה מתחייבת להודיע לקוראים בדרך כלשהי על שינויים כאמור, מראש או בדיעבד. פאנדר לא תהיה אחראית בכל צורה שהיא לנזק או הפסד שיגרמו משימוש במאמר/ראיון זה, אם יגרמו, ואינה מתחייבת כי שימוש במידע זה עשוי ליצור רווחים בידי המשתמש.
אנחנו עושים מאמצים גדולים לאתר בעלי זכויות בצילומים, סרטונים, גרפים, או כל חומר מתפרסם אחר. יצירות שבעל זכות היוצרים בהן אינו ידוע, לא אותר, או לא הושג נעשה לפי סעיף 27 (תיקון מס' 5) תשע"ט 2019 ל"חוק זכויות יוצרים". אם זיהיתם צילום, סרטון, גרף, ואתם חושבים שאתם בעלי הזכויות עליהם, יש לפנות ל [email protected] בכל מקרה והתוכן בכתבה מפר זכויות יוצרים שבבעלותך, מצאת שגיאה בכתבה או מאמר, או נתקלת בפרסומת לא ראויה? אנא דווח/י לנו לאימייל [email protected]