יוני פנינג, אסטרטג ראשי חדר עסקאות, מזרחי־טפחות


15/11/2026

 הפד בדרך להעלאת ריבית נוספת בדצמבר? / קרדיט: אילוסטרציה – AI
תמצית
האינדיקציות בארה"ב ממשיכות להיות אינפלציוניות באוק'. חלק מזה ניתן לייחס להשפעה ישירה של מחירי הדלקים. אבל ניכר שבמידה מסוימת יש לעליות בחודשים האחרונים תמסורת נוספת אל הכלכלה. זה כולל מדד מחירים ליצרן שממשיך להיות גבוה ממה שהמדד לצרכן מציג כרגע, וגם מדד לצרכן שמפתיע מעט כלפי מעלה.
הנתונים הפיסקאליים במהלך אוקטובר תומכים בצורך בניטרול התחממות היתר הליבתית, עם גידול מחודש בגירעון, גם אם לפחות חלקית הוא נובע מסעיפים ביטחוניים. ומאידך, על רקע המשך ירידות במכירות הבתים הקיימים, עולה השאלה אם ההידוק הזה אינו כבר כאן?
בישראל, הגירעון במאזן הסחר חוזר ומעמיק לרמות שיא היסטוריות. תורמים לזה בעיקר סעיפי השקעה, מה שמרמז על תרומת מרכזי נתונים, שתמצה את עצמה בשלב כזה או אחר. ואמורה גם לייצר תוצר כלשהוא בשלב מסוים.
הנתונים הפיסקאליים המקומיים, מאידך, ממשיכים להיראות טובים ברובם, אם כי תידרש קרוב לוודאי בקרוב התוספת של משרד הביטחון.
בסין, נתוני האינפלציה ממשיכים להיות מתונים בצורה בולטת, למרות עליית מחירי האנרגיה, במה שמרמז בין היתר על היצע עולמי שמצליח לצלוח את אותן מגבלות אנרגטיות.
מאקרו
ארה"ב: בחודשים האחרונים, התמונה האינפלציונית בארה"ב כללה בעיקר השפעה ישירה של סעיפי האנרגיה, יחד עם נגזרות מסדר ראשון, בדגש על טיסות, וכמובן המומנטום הכללי במחירי השירותים, על רקע העליות במדדי המניות, הגירעון הפיסקאלי ושיעורי ההשתתפות הנמוכים בשוק התעסוקה.
מחד, נתוני אוק' הציגו יציבות במחירי האנרגיה הגולמית, ואף מסכמים במובן מסוים את תקופת המחירים הגבוהים של החודשיים האחרונים. בפרט, הנפט WTI בארה"ב הוסיף כ-1.5$ מתונים מאוד, במהלך החודש, מסביבות 95$ בספט' לכ-96.5$. כנ"ל, גם מחירי הדלק בתחנה נעו סביב ממוצע של כ-4.30$ לגלון, במהלך החודש, דומים לספט'. אל מול זה, אל תוך נוב', הנפט בארה"ב סיים את השבוע שעבר ברמה של כ-88.5$ - דומה לממוצע של אוגוסט, לפני העלייה האחרונה ונמוך בכ-9% מהממוצע של אוק'. גם מבחינת מרווח הזיקוק, ביום שישי ראינו צמצום לכיוון 22$ לחבית, אל מול סביבת 24$-28$ בממוצע, בשלושת החודשים האחרונים. זו לא חזרה לרמות של לפני מרץ. ועדיין, יש פה התמתנות בסביבת האינפלציה, במבט קדימה.
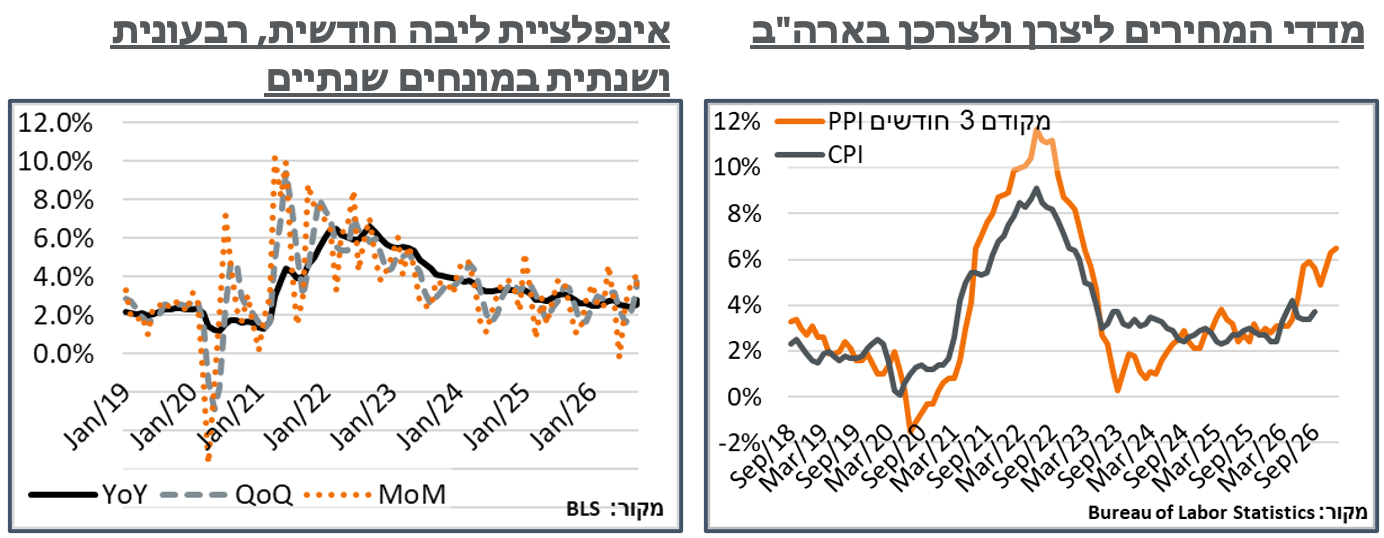
ובניגוד למצוק הזה, הנתונים באוק' כבר מתחילים להציג חלחול משמעותי יותר של האנרגיה לכלל האינפלציה, או שמא מדובר בהשפעה המקסימלית של ה-Midterms. בשלבים המקודמים יותר של שרשרת הערך, מדד המחירים ליצרן רשם עלייה מתונה יחסית, של 0.3%, במהלך החודש, אשר דחפה את קצב העלייה השנתי במדד מ-6.3% ל-6.5% - הגבוה מאז נוב' 22. הרבה מהתרומה נבעה מסעיפי האנרגיה, שכעת מוסיפים למדד 1.87%, לעומת 1.71%, בחודש שעבר. אבל גם סעיפי המזון עלו מגריעה שנתית של קרוב ל-0.01%, לתוספת של כ-0.09%. כנ"ל גם תרומת הסחורות עלתה מכ-0.95% ל-0.97%.
באופן דומה, מדד המחירים לצרכן בארה"ב רשם באוק' עלייה חודשית מנוכת עונתיות של 0.3503%, קרי שלוש מאיות הבסיס שסייעו להשלים עלייה מעוגלת של 0.4% לעומת קונצנזוס של 0.3%. הפעם אין בסיס השוואתי שנתי לנתוני אוק' 25' שלא פורסמו כזכור בשל ה-Shutdown. אבל אם לוקחים את הממוצע של נתוני ספט' ונוב' 25', מנוכה עונתיות, מקבלים תוספת של כ-0.23% באינפלציה הכוללת, מ-3.72% ל-3.95%.
ליבת האינפלציה מתבררת כגורם בעל מומנטום חזק יותר, עם עלייה חודשית של 0.30%, גבוה באמת ב-0.1% מהקונצנזוס שעמד על 0.2%. גם פה בולטת האצה באינפלציה השנתית, מ-2.57% ל-2.77%, אם לוקחים שוב את אוק' כממוצע החודשים הצמודים לו. גם אינדיקציות קצרות יותר מצביעות על רמת אינפלציית ליבה דומה, כמו רבעוני במונחים שנתיים על 3.75%, וחצי שנתי במונחים שנתיים על 2.69%.
גם כאן, ניכרת האצה מסוימת בסעיפים השוטפים, לרבות מזון בבית, עם עלייה חודשית של 0.4% - הגבוהה מזה שישה חודשים. באופן דומה, גם סעיפי המזון מחוץ לבית עלו ב-0.5% חריגים יחסית. יחד, שני אלה תרמו כ-7 נ"ב למדד.
עוד בנתוני לא-ליבה, גם קטגוריית האנרגיה עלתה ב-0.7% החודש. שעורים אלה מהותיים לכשעצמם, מחד, ומאידך, מתונים משמעותית מ-5.2%, בחודש שעבר. הפעם לא הכל היה בנזין, כאשר גם סעיפי החשמל הוסיפו 0.9%, חודשית. נעיר שמחירי הגז הטבעי בארה"ב היו תנודתיים משהו במהלך החודש, ועלו עוד קצת בימים האחרונים.
מעבר לכך, גם סעיפים סחירים נוספים נמצאו בצד החיובי, אם כי ברמה מתונה יותר. לדוגמה, מחירי רכבים חדשים עלו ב-0.2%, ומחירי המשומשים ירדו בכ-1.2%. אפשר, כנראה, לייחס זאת למחירי הבנזין, ואנחנו נצפה לתיקון בחודשים הבאים.
סעיפי הדיור היו דווקא רגילים יחסית החודש, עם עלייה של 0.3%. גם ההלבשה (0.1%+) עמדה על הצד המתון, כנ"ל סעיפי שירותים כמו שירותי בריאות (0.3%).
טרם פרסום המדד, ניכרה קפיצה בציפיות להודעת הריבית בארה"ב בעוד כחודש, אל סביבות "100%," אחרי הצהרה ניצית של כריסטופר וולר, חבר מועצת הנגידים של הפד, לפיה אם מדד אוק' יציג שיפור זה יצדיק, לתפיסתו, העלאת ריבית של 0.25%, ואילו מדד דומה לשני המדדים האחרונים יצדיק העלאה של 0.5% בדצמבר.
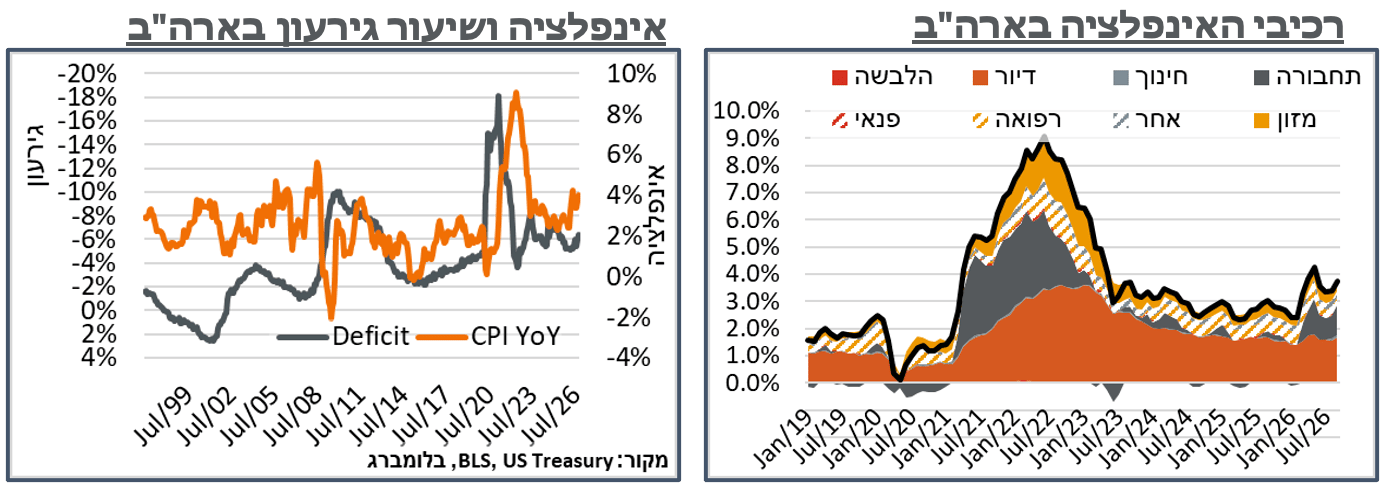
הדיווח החודשי של האוצר האמריקאי מאשש את האינדיקציות ללחצים להתחממות הכלכלה, מהצד הפיסקאלי. צד ההוצאות, בפרט, עמד על 773 מיליארד ד', במהלך החודש – נתון ההוצאות החודשי הגבוה מאז ספט' 22', וגידול של כ-12% לעומת החודש בשנה שעברה. נוסיף, בהקשר הזה, שהמצב היה דומה בארבעת החודשים האחרונים, עם גידול שנתי ממוצע של כ-22%, בהוצאות, בחודשים האלה, לעומת לדוג', גידול של כ-0.8% בלבד בהוצאות בממוצע בארבעת החודשים שקדמו להם.
על רקע Epic Fury, הרבה מהגידול בהוצאות מגיע מסעיפי הביטחון הלאומי, על 124 מיליארד ד' החודש, לעומת 96 מיליארד בשנה שעברה. גם סעיפי הבריאות עלו באופן משמעותי, מ-228 ל-257 מיליארד.
צד ההכנסות, מאידך, הציג התכווצות של כ-35 מיליארד ד', ל-369 מיליארד, רובו כתוצאה ממיסי הכנסה לשכירים ועצמאים (29 מיליארד ד', 36%). ולהערכתנו, יש פה השפעת חד"פ מסוימת.
כל זה גוזר גירעון חודשי של 404 מיליארד ד', גבוה בכ-86 מיליארד ד' מקונצנזוס הציפיות, המסתכמים לגירעון מתגלגל של כ-2.11 טריליון דולר, או כ-6.4% תוצר – שיא מאז יוני אשתקד.
בינתיים, על השפעת הסביבה המוניטרית הנוכחית, מכירת הבתים הקיימים צנחו בכ-5.5% באוק', גרוע גם מהציפיות לירידה חודשית של 3.5%, והביאו את הנתון לירידה שנתית של 8.8%.
במספרים מוחלטים, מכירות הבתים הקיימים נמצאים כעת על 3.75 מיליון יחידות, נמוך אפילו מרמות השפל של הקורונה, ושפל מאז ה-Great Recession, ב-2010.
נוסיף שריביות המשכנתא הגיעו לסביבת 7.5%, במהלך החודש, על רקע אג"ח ל-30 שנה שהתקרב כזכור לתשואה חריגה של 5.7%, וכמובן שנצפה להתנהלות דומה בנוב', עם גל העליות המחודש בתשואות, בשבוע שעבר.
עוד על זה, ראוי לציין שגם מבחינת מדדי המחירים, ניכרה ירידה מסוימת בקצב האינפלציה מסעיפי הדיור, להערכתנו על רקע חוסר גמישות בשוק, המושרית על ידי הריביות הגבוהות. בפרט, יחד עם הנתונים דווח על גידול בצבר הדירות למכירה, ל-1.59 מיליון יחידות, ועלייה שנתית מתונה של 0.4% בלבד במחיר הדירה החציוני, לכ-417 א' ד'.
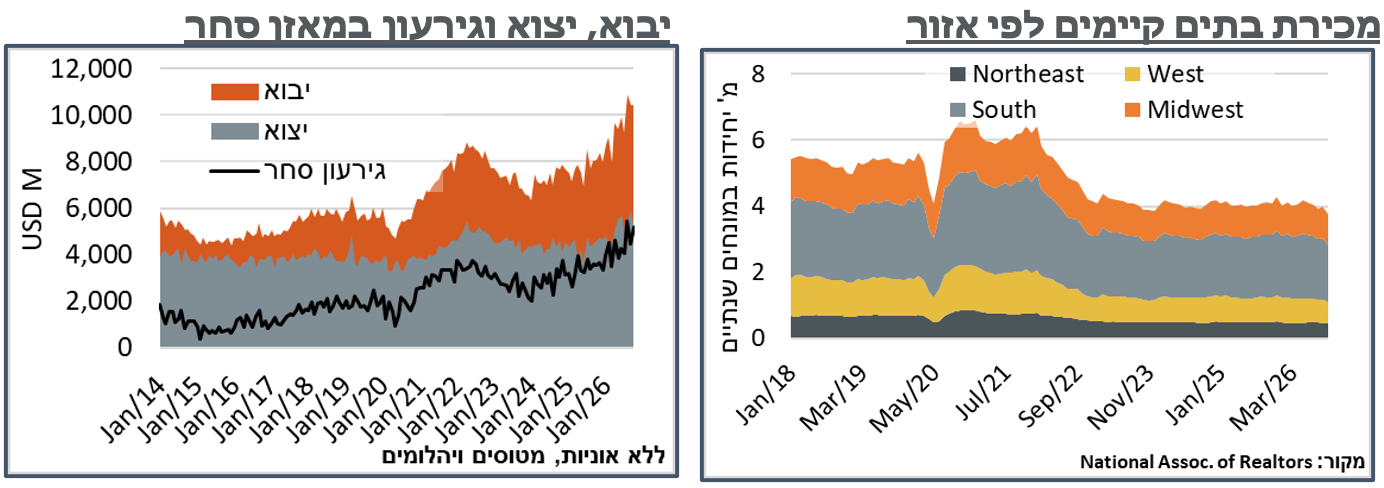
ישראל: הגירעון המקומי במאזן הסחר זינק ל-5,174 מ' ד' באוק'. חודשית, רוב הגידול בגירעון נבע החודש מצד הייצוא, עם התכווצות של כ-681 מ' ד', ל-5,239. ועם זאת, נעיר שנתוני ספט' היו גבוהים באופן חריג. וספציפית, הרבה מהירידה במהלך החודש נבעה מקטגוריית הכימיקלים ומוצריהם, אשר זינקה בכ-330 מ' בספט', והתכווצה כעת בכ-360 מ'. ובנוסף לזה, גם בקטגוריית ייצור המחשבים נרשם קיטון של כ-119 מ' ד', לאחר התרחבות של כ-91 מ' בספט'.
צד הייבוא, מאידך, ממשיך להיות דומיננטי מבחינת התפתחות הגירעון. חודשית, זה עמד על 10,413 מ' ד', דומים מאוד לספט'. אבל גבוהים בלא פחות מכ-2,317 מ' ד' מהשנה שעברה.
דינמיקת רכיבי הייבוא מחדדת את ההשפעה ארוכת הטווח, כאשר החודש נרשם גידול של כ-300 מ' ד' בייבוא מוצרי השקעה, לעומת ספט', ל-2,519 מ' ד'. שנתית, הסדרה הזו מצביעה על גידול של כ-1,066 מ' ד', כאשר חלקו הארי של הגידול מגיע מסעיפי המכונות והציוד, להערכתנו, על רקע השקעה מוגברת במרכזי נתונים, שתמצה את עצמה בשלב כזה או אחר.
הגירעון התקציבי הממשלתי העמיק בכ-0.12% במהלך אוק', ל-3.32% תוצר, קרוב מאוד לרמה של חודש יוני. בדומה להקשר האמריקאי, גם כאן צריך לתת הקלה מסויימת לביצועי המשק, בהתחשב בסמיכות לבחירות. אבל מעבר לזה, יש פה סטייה משמעותית לכיוון המתון מיעד הגירעון של 4.9% מהתוצר, שתוכנן בתקציב המקורי.
בראייה שנתית, צד ההוצאות עומד על 29.8% תוצר, מתונים בכ-0.9% מאשר באוק' שנה שעברה. בשלב הנוכחי, ביצוע התקציב נראה מתון יחסית, על 551.1 מיליארד ₪, לעומת 529.1 בתקופה המקבילה אשתקד, גידול של כ-4.2%, לעומת גידול מתוכנן של 7.4%. מתוך זה, בולטים במתינותם היחסית הוצאות המשרדים האזרחיים על 328.0 מיליארד ₪ - גידול של 1.4% לעומת השנה שעברה. בנוסף, סכום ההוצאות הנ"ל מהווה כ-76.0% בלבד מהתקציב המתוכנן, כאשר באוק' אשתקד עמדו סך הוצאות המשרדים האזרחיים על ביצוע של 323.3 מיליארד ₪, אשר היוו 79.7% מהתקציב המתוכנן.
ביצוע התקציב של מערכת הביטחון עמד על 14.8 מיליארד ₪, במהלך החודש, גידול של 11.3% לעומת אוק' אשתקד. הביצוע הכולל עד כה השנה במערכת הביטחון, בנוסף, עומד על 153.4 מיליארד ₪, 90.3% מהתקציב המקורי, על 83.3% מהשנה. באוק' אשתקד זה עמד על 83.7%, בנקודה הזו. ונציין, גם זה לאחר שדווח על ירידה בשיעור הנעדרים מעבודתם כתוצאה ממילואים, במהלך אוג'-ספט'. ונעריך שבתקופה הקרובה מאוד תחזור שוב לעלות דרישת המערכת לתוספת תקציבית של 25 מיליארד ₪ (כ-1.1% תוצר).
הכנסות המדינה, בינתיים, עמדו על 46.2 מיליארד ₪, במהלך החודש, גידול של כ-6.4% לעומת אוק' אשתקד, אל מול גידול מצטבר של כ-10.0%, במהלך עשרת החודשים של השנה עד כה, לעומת התקופה המקבילה אשתקד.
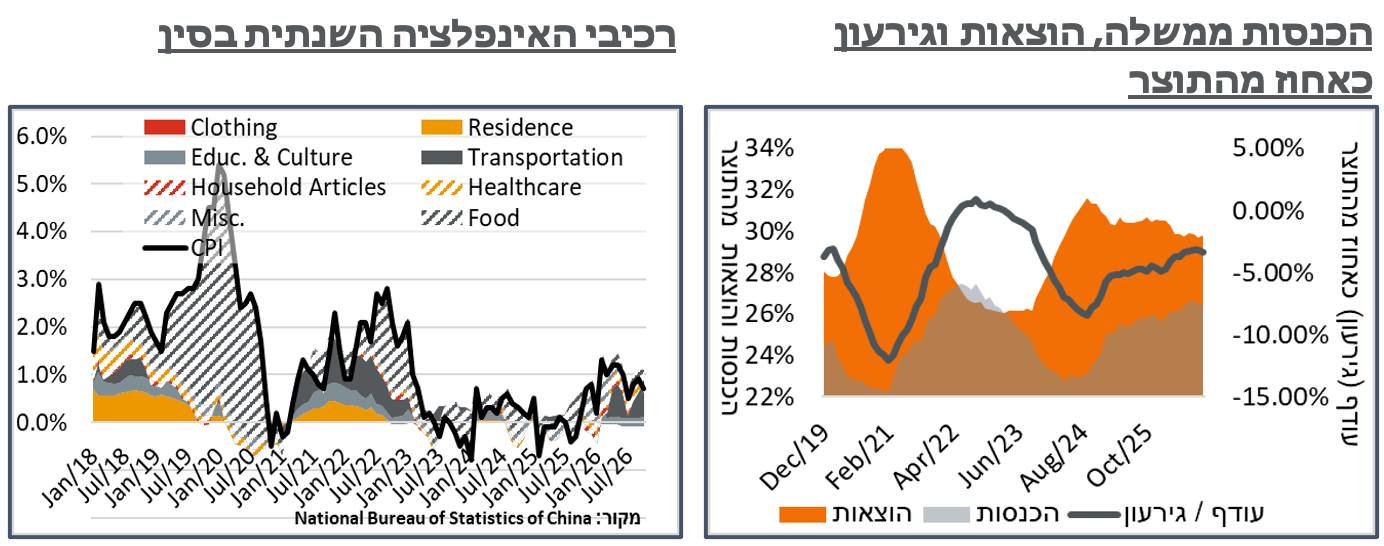
סין: הנתונים מסין ממשיכים להצביע על צד היצע נדיב באופן ראוי לציון, למרות התמשכות השפעת מחירי האנרגיה הגבוהים. באוק', בפרט, דווח על היעדר שינוי חודשי במדדי המחירים לצרכן, גם בנתון הכללי, וגם בנתון הליבה, ללא מזון ואנרגיה. זה, בתורו, מביא להתמתנות, דווקא, בנתון האינפלציה הכללי, מ-0.9% ל-0.7% - שפל של שלושה חודשים. באופן דומה, אינפלציית הליבה התמתנה לרמת 0.8% - שפל של תשעה חודשים.
בניגוד בולט מאוד לארה"ב, מחירי המזון ירדו ב-0.5%, במהלך החודש, מה שהעמיק את הדפלציה השנתית בקטגוריה ל-1.6%. אבל מעבר לזה, בלטה ירידה של 0.1% במחירי המוצרים לצריכה פרטית.
מנגד, על רקע אותה עליית מחירי דלק, מדד התחבורה והתקשורת עלה ב-1.0%, במהלך החודש, בדרך לעלייה שנתית של 1.2%.