רפי גוזלן, כלכלן ראשי, IBI בית השקעות


16/11/2026

 תמחור אגרסיבי מדיי של תוואי הריבית / קרדיט: אילוסטרציה – AI
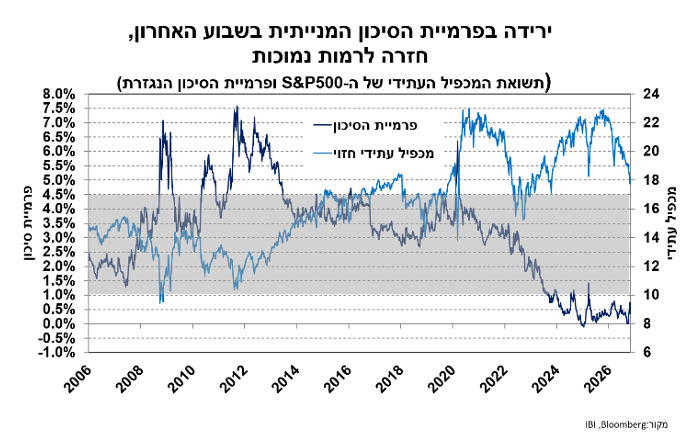
מדדי המניות המובילים התאוששו במהירות במהלך השבוע האחרון לאחר המגמה השלילית שאיפיינה אותם לאחר בחירות האמצע בארה"ב. המגמה החיובית בנכסי הסיכון בשבוע האחרון הפתיעה בעוצמתה בהתחשב בטלטלה בחברת אנבידיה ובהפתעה כלפי מעלה באינפלציה בארה"ב שהובילה להתגברות בציפיות להעלאת הריבית ולעליית תשואות מהירה בשוק איגרות החוב. השיפור במדדי המניות המובילים על רקע עליית התשואות, הוביל לשחיקה מחודשת בפרמיית הסיכון המנייתית. להערכתנו, התמחור הנוכחי המשקף צפי לכ-3-4 העלאות ריבית בארה"ב שוב אגרסיבי מדיי. אנו מצפים שהירידה במחירי האנרגיה וההשפעות הממתנות של השחיקה בהכנסה הפנויה והעלייה בסביבת הריבית יובילו לתוואי העלאה מתון יותר של 1-2 העלאות ריבית בלבד, כך שסביבת התשואות הנוכחית אטרקטיבית להערכתנו להארכת מח"מ תיק האג"ח.
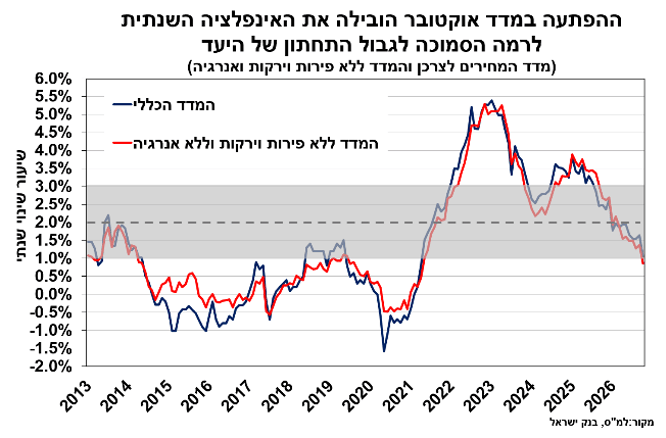
בישראל, מדד המחירים לצרכן לחודש אוקטובר הפתיע כלפי מטה בירידה של 0.1%, וזאת על רקע ירידה מפתיעה במחירי הטיסות לחו"ל. הירידה במדד הובילה את קצב האינפלציה השנתי, 1.1%, סמוך לגבול התחתון של יעד האינפלציה. למרות ההפתעה כלפי מטה במדד, אנו מעריכים כי מגמת הירידה באינפלציה קרובה למיצוי, ומצפים לעלייה של 2.4% בשנה הקרובה, בעיקר על רקע שוק העבודה ההדוק והתפוגגות השפעת הייסוף בשקל, במקביל לאפשרות של התאמות פיסקאליות מצד המיסוי ב-2027.
מבחינת המדיניות המוניטארית, מדד אוקטובר מציב דילמה בעיקר על רקע העובדה שהאינפלציה התקרבה לגבול התחתון של היעד. עם זאת, להערכתנו ההסתברות הגבוהה יותר היא להותרת הריבית ללא שינוי בחודש הקרוב ולמעשה דחיית ההחלטה על הצורך בהפחתה נוספת לתחילת 2027, בעיקר על רקע אי הודאות הפוליטית ביטחונית, הפיחות שרשם בשקל לאחרונה, סביבת הפעילות החיובית וצפי להמשך העלאות ריבית בעולם.
השווקים הפיננסיים התאפיינו בשבוע האחרון במגמה חיובית תוך התאוששות בנכסי הסיכון וזאת לאחר המגמה השלילית בשבוע הקודם שבלטה במניות הטכנולוגיה. העליות בשוקי המניות בעולם היו רוחביות תוך ביצוע עודף של המדדים באסיה ובאירופה על פני ארה"ב, כאשר המדדים המובילים בארה"ב סבלו מהטלטלה בחברת אנבידיה על רקע התפטרותו של ג'נסן הואנג. בשוקי איגרות החוב המובילים נרשמה עליית תשואות בהובלת השוק האמריקאי וזאת לאחר ההפתעה כלפי מעלה במדד המחירים לצרכן לחודש אוקטובר בארה"ב והתבטאות ניצית של וולר מה-Fed. התגברות הציפיות להעלאת ריבית בארה"ב תמכה גם בהמשך התחזקות של הדולר בעולם. מחירי הנפט התאפיינו בתנודתיות על רקע אי הודאות הגיאו-פוליטית, אך רשמו ירידה בסיכום שבוע לכ-95 דולר לחבית.
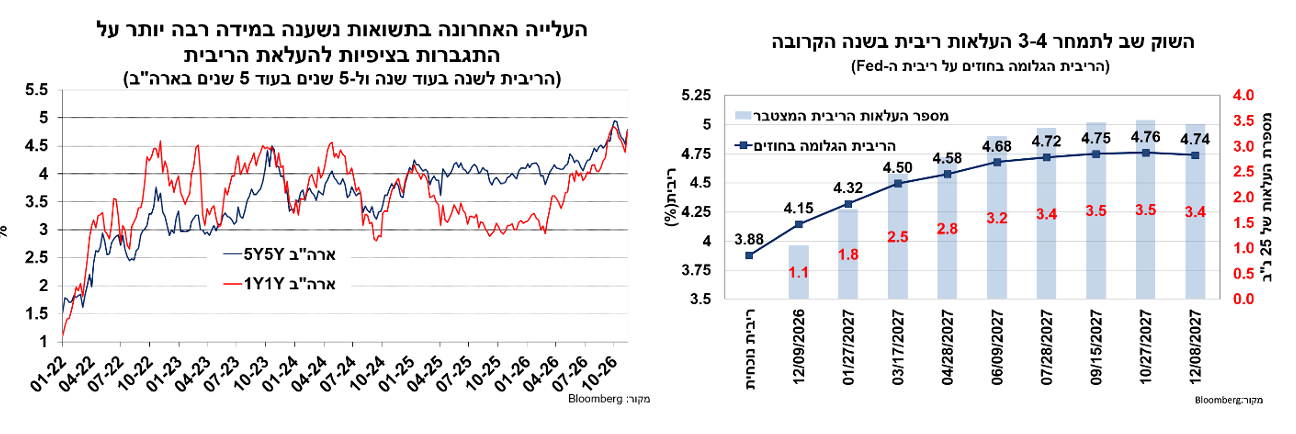
בסקירה הקודמת ציינו כי הירידות בשוק המניות שיקפו בעיקר התאמה של פרמיית הסיכון המנייתית, על רקע תוצאות הבחירות בארה"ב, בעוד יתר האפיקים לא הצביעו על חשש משמעותי לפגיעה בצמיחה. השבוע האחרון בשווקים התאפיין במגמה חיובית רוחבית בנכסי הסיכון, כולל ירידת מרווחים בשוק הקונצרני. ניראה כי התגובה שיקפה יותר תיקון לירידות בשבוע הקודם, ונתנה משקל נמוך יחסית להתפתחויות בשוק איגרות החוב הממשלתיות. שכן, השוק האמריקאי שב לתמחר 3-4 העלאות ריבית בשנה הקרובה וההערכה זו לוותה בעלייה מהירה בתשואות לאורך העקום. כך, על רקע ההתאוששות בשוק המניות ועליית התשואות נרשמה שחיקה מחודשת בפרמיית הסיכון המנייתית, כך ששוק המניות יהיה רגיש מאוד בתמחור הנוכחי להמשך עליית תשואות או חששות מחודשים בנוגע להאטה בסקטור הטכנולוגיה.
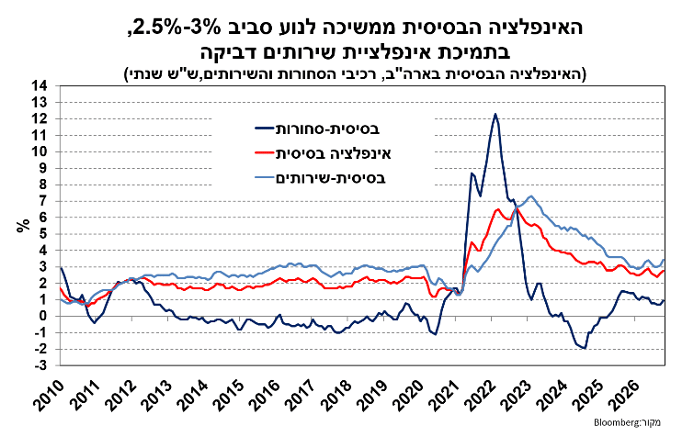
התגברות הציפיות להעלאת ריבית בארה"ב נתמכה בראש ובראשונה בהפתעה כלפי מעלה במדד המחירים לצרכן לחודש אוקטובר, אשר הצביע על אינפלציה גבוהה מהצפי. המדד הכללי עלה בשיעור של 0.4%, ואילו האינפלציה הבסיסית עלתה בשיעור של 0.3%, זה החודש השלישי ברציפות, כלומר הקצב ב-3 החודשים האחרונים במונחים שנתיים נע סביב 3.5%. העלייה באינפלציה בחודשים האחרונים היא רוחבית ונתמכת בעלייה ממוצעת של כ-0.2% באינפלציית הסחורות הבסיסית ושל 0.4%-0.3% באינפלציית השירותים הבסיסית. מכיוון שבאוקטובר אשתקד לא פורסמו נתוני המדד בשל השבתת הממשל, לא פורסמו נתוני האינפלציה השנתיים. עם זאת, קירוב לקצב השנתי באמצעות השוואה לממוצע המדדים ספטמבר-נובמבר מצביע על עלייה של כ-2.8% באינפלציה הבסיסית באוקטובר, לעומת 2.6% בספטמבר.
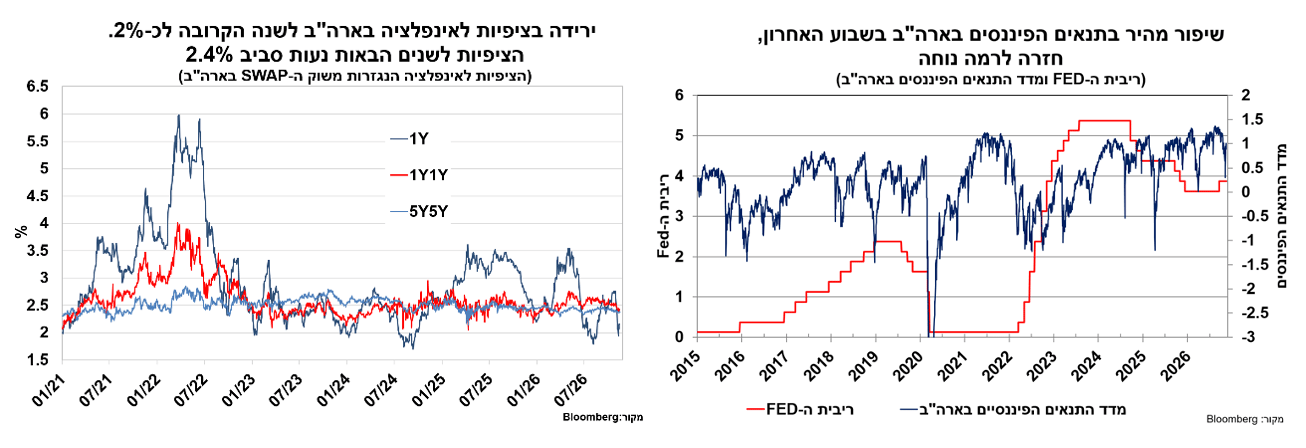
השיפור המהיר בתנאים הפיננסים שנרשם בשבע האחרון, שילוב של עלייה מהירה במחירי המניות וירידה במרווחי האשראי, מקל על ה-Fed את ההחלטה להעלות את הריבית פעם נוספת בחודש דצמבר. מדד אוקטובר היה האחרון שיפורסם לפני החלטת הריבית, וגם אם הנתונים האחרונים לא הצביעו על שיפור, תנאי אותו הציב וורש למעבר לעמדה מתונה יותר של המדיניות, הרי שלא נרשמה הרעה משמעותית, שכן תמונת האינפלציה עד כה היא של אינפלציה בסיסית דביקה הנעה סביב 3%. כמו כן, לא ניתן שלא להתייחס למספר גורמים שצפויים לתמוך בקו שבו נקט ה-Fed עד כה ולא בגישה שהציג וולר. ראשית, הציפיות לאינפלציה התמתנו לאחרונה והן נעות סביב 2% בטווח הקצר וסביב 2.4% בטווח הבינוני ארוך, כלומר משקפים צפי להתמתנות בסביבת האינפלציה אל עבר היעד. העלייה בסביבת הריביות הריאליות וסביבת המרווחים הקונצרנים הנמוכה יחסית, מלמדת על אופטימיות יחסית בנוגע לצמיחה, וזאת לצד חששות פחותים בנוגע לאינפלציה, כאשר להערכתנו גורם הסיכון המרכזי להערכה זו הוא תרחיש של האצה מחודשת בשכר.
כמו כן, מחירי האנרגיה ירדו בשיעור חד בשבועות האחרונים ומפחיתים את הסיכון לתרומה נוספת לעלייה באינפלציה. כמובן, שייתכן וישנה עוד השפעה בפיגור, בהתחשב בעלייה במחירי היצרן בשנה האחרונה, אך בלימת העלייה במחירי הנפט תמתן את השפעה זו והיא צפויה להתפוגג במהלך 2027. זאת, במקביל להתפוגגות השפעת העלאת המכסים שתרמה לעלייה באינפלציית הסחורות בשנה האחרונה. כמו כן, השפעת עליית האינפלציה בשנה האחרונה במקביל להתמתנות בקצב עליית השכר הובילו לשחיקה בהכנסה הפנויה, גורם שצפוי לפעול להתמתנות בביקושים ובאינפלציה בשנה הקרובה.
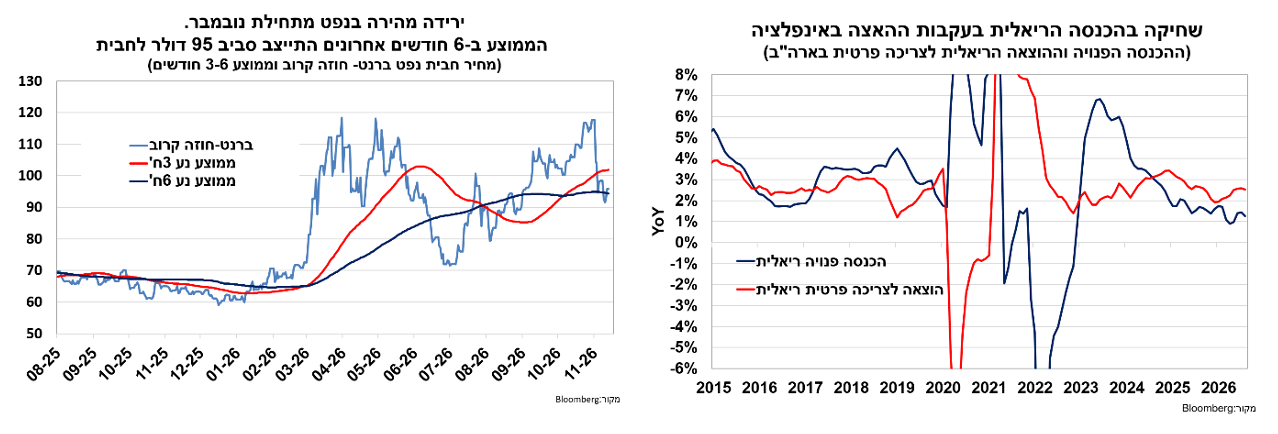
לפיכך, אנו ממשיכים לצפות ל-1-2 העלאות נוספות, שייצרו סביבת ריבית ריאלית גבוהה יחסית, של מעל ל-1.5%, ובעל השפעה מרסנת מספקת, לעומת 3-4 העלאות שמתומחרות כיום בשוק, לסביבה של 4.75%. מעבר לכך ובדומה להתפתחויות בחודשים האחרונים, השוק לא הסתפק בהעלאת הציפיות לתוואי הריבית, שאמנם שיחקו תפקיד מרכזי בעליית התשואות האחרונה, אך עבר לתמחר גם עלייה בריבית שיווי המשקל לסביבה של 5% ומעלה. התגובה החריפה בשוק שקיבלה ביטוי בשבוע האחרון בעלייה של למעלה מ-30 נ"ב באיגרות החוב לשנתיים (עלו ל-4.85%) עד ל-10 שנים לפדיון (לרמה של כ-5.15%), נתמכה בהתבטאות הניצית של וולר. וולר ציין (טרום פרסום מדד אוקטובר) כי במידה ונתון האינפלציה יהיה חזק ויצביע על אינפלציה בסיסית של 0.3% ומעלה, הוא יהיה פתוח לתמוך באפשרות של העלאת ריבית של 50 נ"ב בהחלטה בדצמבר. כאמור, להערכתנו, תמחור זה אגרסיבי מדיי, כך שמומלץ לנצל את עליית התשואות להארכת מח"מ תיק האג"ח, כאשר ירידת תשואות משמעותית צפויה רק כאשר השווקים יגלמו חששות גוברים להאטה בפעילות, בין היתר בהשפעת הריסון המוניטארי.
מחירי הטיסות הובילו לירידה מפתיעה במדד אוקטובר, ולירידה באינפלציה סמוך לגבול התחתון של היעד
בישראל, מדד המחירים לצרכן לחודש אוקטובר הפתיע באופן ניכר כלפי מטה כאשר ירד בשיעור של 0.1%, נמוך מהערכת הקונצנזוס ומהערכתנו שנעו בין עלייה של 0.2% ל-0.4%. המדד בספטמבר אשתקד עלה בשיעור של 0.5%, כך שהירידה המפתיעה במדד הובילה לירידה בקצב השנתי מ-1.6% ל-1.1%. המדד ללא אנרגיה פירות וירקות, אינדיקציה לאינפלציה הבסיסית, ירד בשיעור של 0.2%, והקצב השנתי ירד ל-0.9%, מעט מתחת לגבול התחתון של היעד. מחירי התוצרת התעשייתית, קירוב לאינפלציית הסחורות, עלו בשיעור של 0.4% באוקטובר, כך שהקצב השנתי ירד ל-0.4%-. סעיף השירותים (ללא דיור ונסיעות לחו"ל) עלה באוקטובר בשיעור קל של 0.1% כאשר הקצב השנתי עלה קלות מ-1.5% ל-1.6%.
עיקר התרומה והפער בין ההערכות לעלייה במדד אוקטובר לבין הירידה בפועל טמונה בסעיף הנסיעות לחו"ל. סעיף ההוצאה על נסיעות לחו"ל ירד באוקטובר בשיעור של כ-5%, כאשר בשנתיים האחרונות סעיף זה התאפין בעלייה דולרית בשיעור זהה, שנעה בין 4% ל-7%. הירידה בסעיף זה תרמה כ-0.23% למדד הכללי, כאשר הצפי היה לתרומה חיובית בשיעור זהה. במבט קדימה, שילוב של עלייה במחירי התזקיקים והפיחות בשקל צפויים להוביל להערכתנו לתרומה חיובית מצד סעיף זה למדד הכללי, וזאת ביחס לתרומה השלילית שנרשמה בשנה האחרונה, עם ירידה שנתית של 7.5% באוקטובר. מחירי הנופש המקומי ירדו בשיעור מתון יחסית באוקטובר תוך עלייה בקצב השנתי אך הוא נותר שלילי קל.
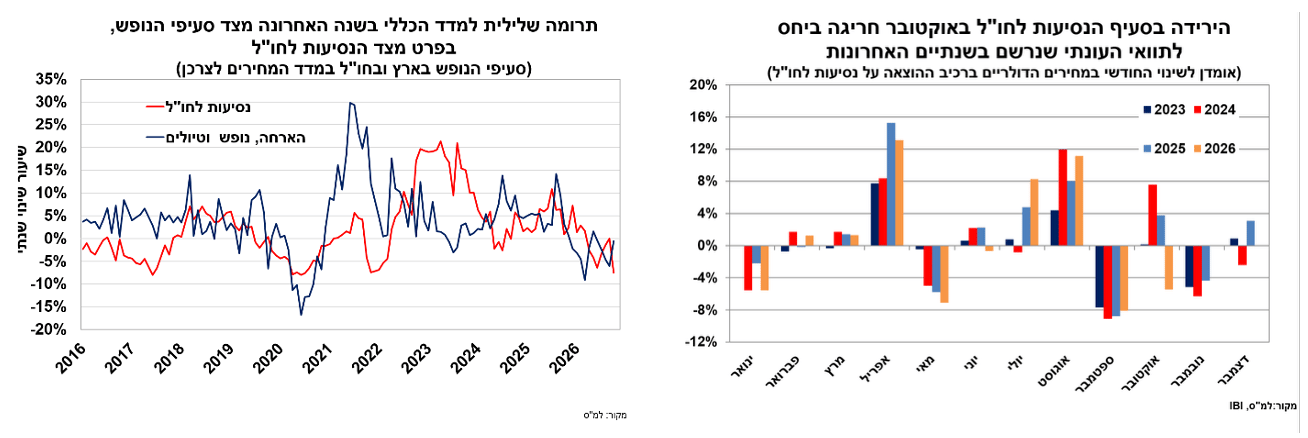
מלבד סעיף הנסיעות לחו"ל, זה מרבית שינויים ברכיבי המדד היו בהתאם לצפי, למעט עלייה מתונה מהצפי במחירי המזון שקוזזה בעלייה מעט גבוהה מהצפי במחירי ההלבשה וההנעלה. הירידה בסעיף הדיור, 0.2%-, תאמה את הערכותינו המוקדמות, והובלה על ידי ירידה של 0.5% בסעיף שירותי הדיור בבעלות, כך שהקצב השנתי עלה מ-3.8% ל-4.3% (עלייה של 5.5% בקרב החוזים החדשים לעומת 2.8% בקרב מחדשי החוזים).
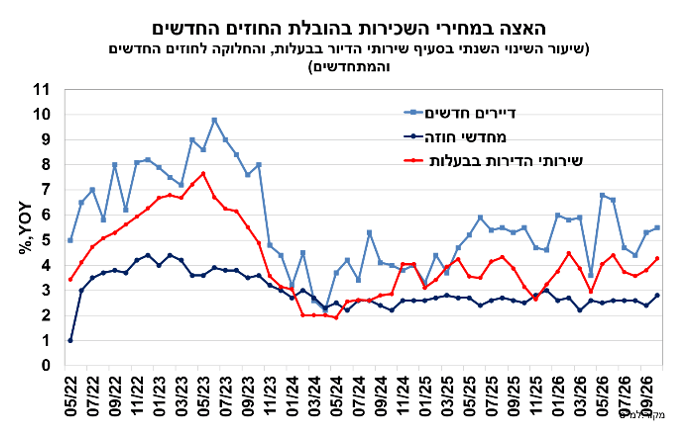
למרות ההפתעה באוקטובר, צפויה עלייה בסביבת האינפלציה, ואנו מצפים לעלייה של 2.4% בשנה הקרובה
מדד אוקטובר היה נמוך מהצפי בעיקר על רקע הפתעה משמעותית כלפי מטה במחירי הטיסות לחו"ל, כאשר יתר הסעיפים נעו בהתאם לצפיות, כאשר סעיף הדיור אף הצביע על האצה מסויימת. כמו כן, חלק מהסעיפים הרגישים יותר לשער החליפין החלו להצביע על מיצוי השפעת הייסוף בשער החליפין של השקל. חיזוק לכך מתקבל מאומדן מחירי היבוא (במונחים שקליים) שמצביע על מיצוי קרוב של השפעת הייסוף בשקל על אינפלציית הסחורות, שילוב של הפיחות שנרשם לאחרונה בשקל ועלייה באינפלציה בעולם.
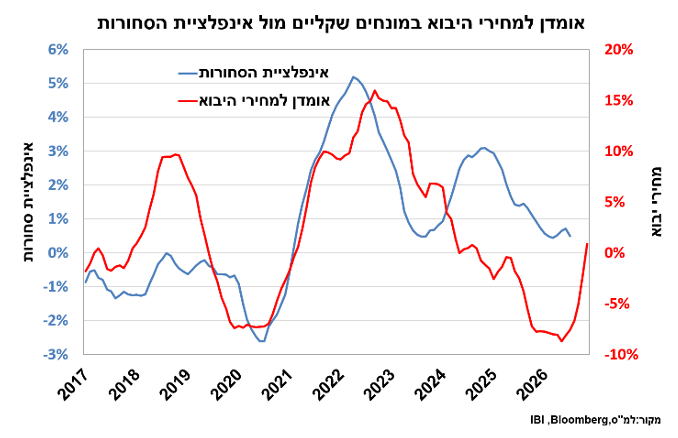
לפיכך, למרות ההפתעה כלפי מטה בשני המדדים האחרונים, אנו מעריכים כי מגמת הירידה באינפלציה קרובה למיצוי, ומצפים לעליה של 2.4% בשנה הקרובה, בעיקר על רקע שוק העבודה ההדוק והתפוגגות השפעת הייסוף בשקל, במקביל לאפשרות של התאמות פיסקאליות מצד המיסוי ב-2027. כמו כן, חשוב לציין כי סעיף המזון המשיך להפגין חולשה כאשר רשם עלייה עונתית מתונה באוקטובר, והקצב השנתי אף גלש לטריטוריה שלילית (0.3%-), וסביר כי במבט לשנה הקרובה תירשם תרומה גבוהה יותר למדד מצד סעיף זה, כאשר גם בכל הנוגע לסעיף הנסיעות לחו"ל ההערכה זהה.
הסתברות גבוהה יותר להותרת הריבית ללא שינוי בנובמבר, והמתנה לינואר לבחינת הצורך בהפחתה נוספת
מבחינת המדיניות המוניטארית, מדד אוקטובר מציב דילמה בעיקר על רקע העובדה שהאינפלציה התקרבה לגבול התחתון של היעד. עם זאת, להערכתנו ההסתברות הגבוהה יותר היא להותרת הריבית ללא שינוי בחודש הקרוב ולמעשה דחיית ההחלטה על הצורך בהפחתה נוספת לתחילת 2027. התמיכה לכך מגיעה להערכתנו משילוב גורמים ובראשם:
התנודתיות הגבוהה המאפיינת את סעיף הנסיעות לחו"ל, סעיף שתרם באופן ניכר לירידת שני המדדים האחרונים.
אי הודאות הפוליטית והביטחונית.
הפיחות המהיר בשקל שנרשם לאחרונה, שמצטרף להערכת הנגיד מהחלטת הריבית האחרונה שהשפעות הפחתות הריבית טרם באו לידי ביטוי במלואם.
התמונה הריאלית חיובית, וכוללת סביבת ביקושים גבוהה שאינה דורשת הרחבה מוניטארית.
התגברות הציפיות להעלאת הריבית בעולם.
גילוי
לכותב המאמר ולחברת שרותי בורסה והשקעות בישראל- אי.בי.אי בע"מ ("שירותי בורסה") אין רישיון שיווק השקעות והם אינם מבוטחים בביטוח הנדרש מבעל רישיון בהתאם לחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, תשנ"ה-1995. בעת פרסום המאמר שירותי בורסה וכותב המאמר אינם בעלי עניין אישי בנושאיו. כמו כן, אין במאמר כדי להוות תחליף לשיווק השקעות המתחשב בנתונים ובצרכים המיוחדים של כל אדם.
במועד פרסום עבודה זו, שרותי בורסה והשקעות בישראל אי.בי.אי בע"מ ו/או תאגידים קשורים לשרותי בורסה והשקעות בישראל אי.בי.אי. בע"מ. מחזיקים בחשבונות הנוסטרו ובחשבונות המנוהלים על-ידם החזקה מהותית בניירות הערך המוזכרים בסקירה זו ועל כן עשוי להתקיים ניגוד עניינים בקשר עם סקירה זו.
מסמך זה הינו עבודת מחקר שהוכנה על ידי מחלקת המחקר של שרותי בורסה והשקעות בישראל – אי.בי.אי – בע"מ ("החברה") והוא מובא כשרות מקצועי ללקוחות כשירים בלבד, על כן, אין במסמך זה ובכל הכלול בו משום דבר פרסומת. המסמך מבוסס על מידע שדווח לציבור על ידי החברות הנסקרות בו וכן על הערכות ואומדנים, שמטבע הדברים אפשר ויתבררו כחסרים, או בלתי מדויקים או בלתי מעודכנים. מסמך זה הינו חומר מסייע בלבד ואין לראות במידע במסמך זה כעובדתי או כמידע שלם וממצה של כל ההיבטים הכרוכים בניירות הערך ו/או בנכסים הפיננסים הנזכרים בו ולכן אין לקבל על סמך מסמך זה בלבד החלטות השקעה כלשהן. מסמך זה הינו למטרות אינפורמטיביות בלבד, ואין במסמך זה ובכל הכלול בו משום ייעוץ או הצעה או שידול או הזמנה לרכוש (או למכור) את ניירות הערך ו/או הנכסים הפיננסים הנזכרים בו, ואין בו משום תחליף לייעוץ המתחשב בנתונים ובצרכים המיוחדים של כל אדם. קבוצת אי.בי.אי., עובדיה וחברי הדירקטוריון בתאגידי הקבוצה לא יהיו אחראים לכל נזק, ישיר או עקיף, שיגרם, אם יגרם, לצד כלשהו, כתוצאה מהסתמכות על מסמך זה. תאגידים הנמנים על קבוצת אי.בי.אי. ו/או בעלי השליטה בה עשויים להחזיק ולסחור עבור עצמם ו/או עבור לקוחות הקבוצה בניירות הערך ו/או בנכסים הפיננסים המסוקרים במסמך זה, כולם או חלקם, והם עשויים לפעול הן במגמת קנייה והן במגמת מכירה בכל אחד מניירות הערך ו/או הנכסים הפיננסים האמורים. קבוצת אי.בי.אי. מעניקה מגוון שירותים בתחום ההשקעות, לרבות ייעוץ ו/או הפצה ו/או חיתום הנפקות וכן עשיית שוק, ועל כן עשויה להעניק שירותים אלה או אחרים לחברות הנסקרות או לקבוצת החברות הנסקרות, וכן עשויה לקבל תגמול מהותי בגין שירותים כאמור. מסמך זה הינו רכושה של החברה ואין להעתיק, לשכפל, לצטט, להפיץ או לפרסם בכל אופן מסמך זה או חלקים ממנו ללא רשות מפורשת, מראש ובכתב, של החברה.